Acheter un immeuble : le loyer affiché ne suffit pas pour mesurer la rentabilité
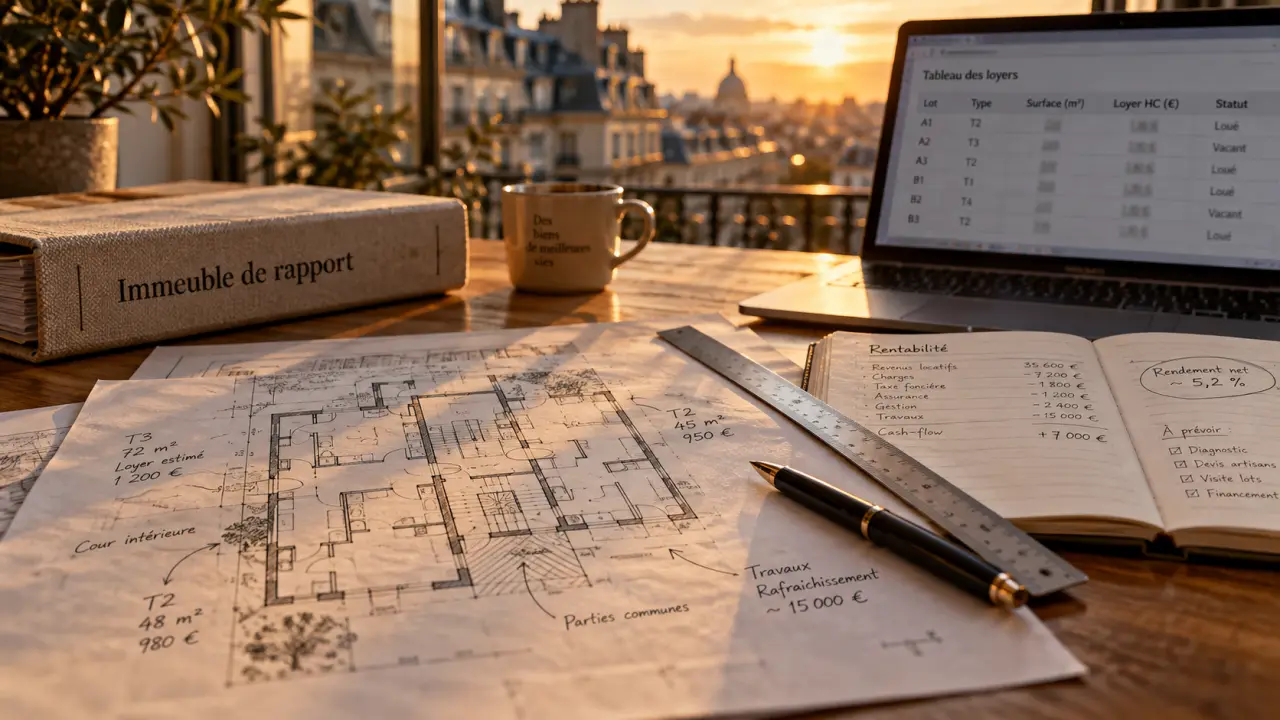
Acheter un immeuble ne consiste pas à repérer une annonce attractive ni à comparer un prix au m². Pour un investisseur, la vraie question est de savoir si le bâtiment générera des loyers durables après les travaux, les charges, les périodes de vacance et le remboursement du crédit. Un immeuble entier offre une gestion plus libre qu’un appartement isolé, à condition d’analyser chaque lot et son environnement avant de faire une offre.
Repérer un immeuble à vendre qui correspond vraiment à votre projet
Les annonces d’immeubles en vente couvrent des réalités très différentes : petit bâtiment de deux ou trois logements en centre-ville, immeuble mixte avec commerce au rez-de-chaussée, ancien hôtel particulier à transformer, ensemble déjà loué ou immeuble vacant à rénover. Avant de multiplier les visites, définissez votre stratégie : percevoir des revenus rapidement, créer de la valeur par des travaux, loger des étudiants, proposer des locations meublées ou constituer un patrimoine familial à long terme.
Calculateur de rentabilité d’un immeuble
Saisissez vos hypothèses pour obtenir une estimation de la rentabilité brute et du cash-flow annuel avant fiscalité.
Hypothèses
Résultats estimatifs
Rentabilité brute = loyers annuels hors charges ÷ coût total de l’opération × 100
Revenu après vacance et charges = loyers annuels − vacance − charges non récupérables
Cash-flow annuel = revenu après vacance et charges − (mensualité × 12)
Détail des hypothèses
- Prix de vente
- 0,00 €
- Frais et travaux
- 0,00 €
- Loyers annuels
- 0,00 €
- Vacance estimée
- 0,00 €
- Charges non récupérables
- 0,00 €
- Mensualités annuelles
- 0,00 €
Partir de la demande locative, pas du prix demandé
Un prix d’achat bas peut cacher une demande locative insuffisante. Étudiez les loyers réellement pratiqués pour des surfaces comparables, le niveau de vacance locative, les transports, les commerces, les établissements d’enseignement, les employeurs et l’attractivité du quartier. Une ville moyenne dynamique peut être plus cohérente qu’un secteur où les prix sont élevés, mais où les logements se louent difficilement.
Examinez aussi le potentiel propre à l’immeuble : surface habitable, nombre de compteurs, présence de caves, cour, stationnement, local commercial, accès aux étages et qualité des parties communes. Ces éléments influencent la facilité de location autant que la surface totale affichée. La recherche d’un immeuble à acheter doit donc partir du profil des locataires visés, et non du seul montant annoncé.
Immeuble libre ou déjà loué : deux opérations distinctes
Un immeuble déjà loué apporte des loyers dès l’acquisition, mais les baux, les dépôts de garantie, les impayés éventuels et la qualité des locataires doivent être vérifiés. Demandez les contrats en cours, l’historique des encaissements, les quittances, les charges récupérables et la répartition détaillée des loyers par lot.
Un immeuble libre permet de revoir les prestations, les loyers et le positionnement locatif, mais il impose de financer les travaux et de supporter une absence de revenus pendant la remise en état. Cette option n’est intéressante que si votre trésorerie et votre financement absorbent ce délai. Dans les deux cas, chaque logement doit faire l’objet d’une analyse séparée.
Comprendre ce que l’achat d’un immeuble entier change
Un immeuble de rapport désigne l’achat de l’ensemble des lots d’un même bâtiment par un seul investisseur. En mono-propriété, vous décidez des travaux, de la stratégie locative et de l’entretien sans dépendre d’un syndic ni des votes d’une assemblée de copropriétaires. Cette autonomie simplifie les décisions, mais elle vous impose aussi de piloter seul les choix techniques et les dépenses communes.
| Critère | Immeuble entier | Appartement en copropriété |
|---|---|---|
| Décisions sur les communs | Prises par le propriétaire unique | Soumises aux règles et votes de la copropriété |
| Risque locatif | Réparti entre plusieurs logements | Concentré sur un seul loyer |
| Travaux | À financer et coordonner intégralement | Partagés, mais parfois imposés |
| Gestion | Plus souple, plus exigeante | Encadrée par le syndic |
La mutualisation est particulièrement utile lorsque plusieurs logements nécessitent des interventions semblables : isolation, toiture, réseau électrique, ventilation, boîtes aux lettres ou remise en peinture des parties communes. Une même organisation de chantier peut alors servir plusieurs lots. En revanche, un défaut structurel ou une réfection lourde touche l’ensemble du patrimoine d’un coup. Le budget doit donc comporter une marge de sécurité, plutôt que reposer sur le seul montant des devis initiaux.
Calculer un rendement réaliste avant de signer
La rentabilité brute constitue un premier filtre, mais elle ne suffit jamais à décider. Elle se calcule ainsi : loyers annuels hors charges ÷ prix total de l’opération × 100. Le prix total inclut le prix de vente, les frais d’acquisition, les travaux, les frais de financement et, si nécessaire, les honoraires d’accompagnement.
Ne pas confondre loyer théorique et revenu encaissable
Le loyer annoncé ou estimé peut fausser toute la projection. Il faut retirer les logements temporairement inlouables, appliquer une hypothèse prudente de vacance, anticiper les impayés et intégrer les charges non récupérables. Taxe foncière, assurance propriétaire non occupant, entretien, comptabilité, gestion locative, petites réparations et renouvellement des équipements pèsent directement sur le cash flow.
Un rendement brut compris entre 7 et 12 % peut sembler supérieur à une opération affichant 3 à 7 % par année, mais l’écart s’explique souvent par l’emplacement, les travaux, l’état d’occupation et le niveau de risque. Le bon comparatif n’est pas le pourcentage seul : c’est le revenu net prévisible une fois toutes les dépenses et les mensualités déduites. Un loyer élevé sur le papier ne garantit donc pas un revenu réellement disponible.
Penser l’immeuble comme une rampe de mise en location
La performance d’un immeuble se construit souvent par paliers. Commencez par les logements dont la remise en location est rapide, puis planifiez les rénovations plus complexes sans bloquer tout le bâtiment. Cette organisation évite d’avoir simultanément plusieurs appartements vides, des artisans dans tous les étages et une trésorerie qui se dégrade.
Un calendrier par lot, avec les dates de chantier, la livraison des équipements, la publication des annonces et l’entrée prévisionnelle des locataires, donne une vision plus utile qu’un rendement calculé sur douze loyers hypothétiques. Il permet aussi de repérer les périodes pendant lesquelles le financement devra couvrir des logements sans revenus.
Auditer le bâtiment et les risques avant l’offre
La visite doit dépasser l’apparence des logements. Vérifiez la toiture, les façades, les planchers, les infiltrations, l’état des réseaux d’eau et d’électricité, le chauffage, la ventilation, les évacuations et l’accessibilité des compteurs. Dans l’ancien, une visite avec un professionnel du bâtiment peut révéler des postes coûteux invisibles lors d’un premier passage.
- Contrôlez les diagnostics et les consommations énergétiques de chaque logement.
- Demandez les factures de travaux, d’énergie et d’entretien disponibles.
- Identifiez les autorisations nécessaires en cas de modification de façade, de division ou de changement d’usage.
- Consultez les informations relatives aux risques naturels, miniers et technologiques sur Géorisques.
- Vérifiez la conformité des surfaces louées, des équipements et des contrats de location.
La localisation reste le premier amortisseur de risque. Un quartier desservi, vivant et adapté au profil des locataires visés réduit le risque de vacance. Pour un projet de rénovation, les villes engagées dans la revitalisation des centres-villes peuvent aussi mériter une étude approfondie : le dispositif Action Cœur de Ville concerne 242 villes partenaires. Cela ne remplace toutefois jamais l’analyse locale de la demande, rue par rue.
Financer et structurer l’achat sans fragiliser l’opération
La banque examinera votre apport financier, vos revenus, votre endettement, les loyers existants ou projetés, le coût des travaux et la cohérence générale du projet. Un prêt amortissable long peut limiter la mensualité et préserver le cash flow. Une durée plus courte accélère le remboursement, mais augmente l’effort mensuel. Le choix dépend de votre capacité à supporter une période de vacance ou un surcoût de chantier.
Présenter un dossier bancaire exploitable
Préparez un tableau par logement avec le loyer actuel ou cible, la surface, l’état, les travaux prévus et la date estimée de mise en location. Ajoutez un budget global, des devis, une estimation des charges et plusieurs scénarios : prudent, central et dégradé. Un dossier qui prévoit les imprévus est plus crédible qu’une projection fondée sur une occupation parfaite dès le premier mois.
Choisir la détention et le régime de location
L’achat en nom propre, l’indivision ou la SCI n’ont pas les mêmes conséquences juridiques, fiscales et patrimoniales. De même, la location nue et la location meublée ne produisent pas les mêmes revenus, obligations et possibilités d’amortissement. Le déficit foncier peut notamment être étudié pour certains projets de location nue avec travaux.
Les dispositifs Denormandie, Malraux ou Loc’Avantages répondent à des conditions précises : ils doivent servir le projet, et non le dicter. Le choix fiscal doit rester cohérent avec le type de logements, le montant des travaux, la durée de détention et le niveau de gestion accepté.
Avant d’acheter un immeuble, faites relire le montage par un notaire, un expert-comptable ou un conseiller compétent selon votre situation. Cette étape permet de relier la fiscalité à votre horizon de détention, à la transmission envisagée et au niveau de gestion que vous acceptez réellement.

- Acheter un immeuble : le loyer affiché ne suffit pas pour mesurer la rentabilité - 8 octobre 2026
- LMNP à Toulouse : la rentabilité dépend d’abord du quartier, du loyer et du régime fiscal - 22 septembre 2026
- Immatriculation LMNP : la procédure gratuite pour obtenir votre SIRET en 15 jours - 21 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RE2020 isolation PDF : les seuils R à retenir pour les combles, les murs et les planchers
 Investissement locatif à Saint-Malo : rendement, quartiers et stratégie pour acheter juste
 Maison ancienne en pierre et DPE : mauvaise note ou vrai signal d’alerte ?
 LMNP à Toulouse : la rentabilité dépend d’abord du quartier, du loyer et du régime fiscal