Effet de levier SCPI : des revenus en plus, mais quelle mensualité à votre charge ?
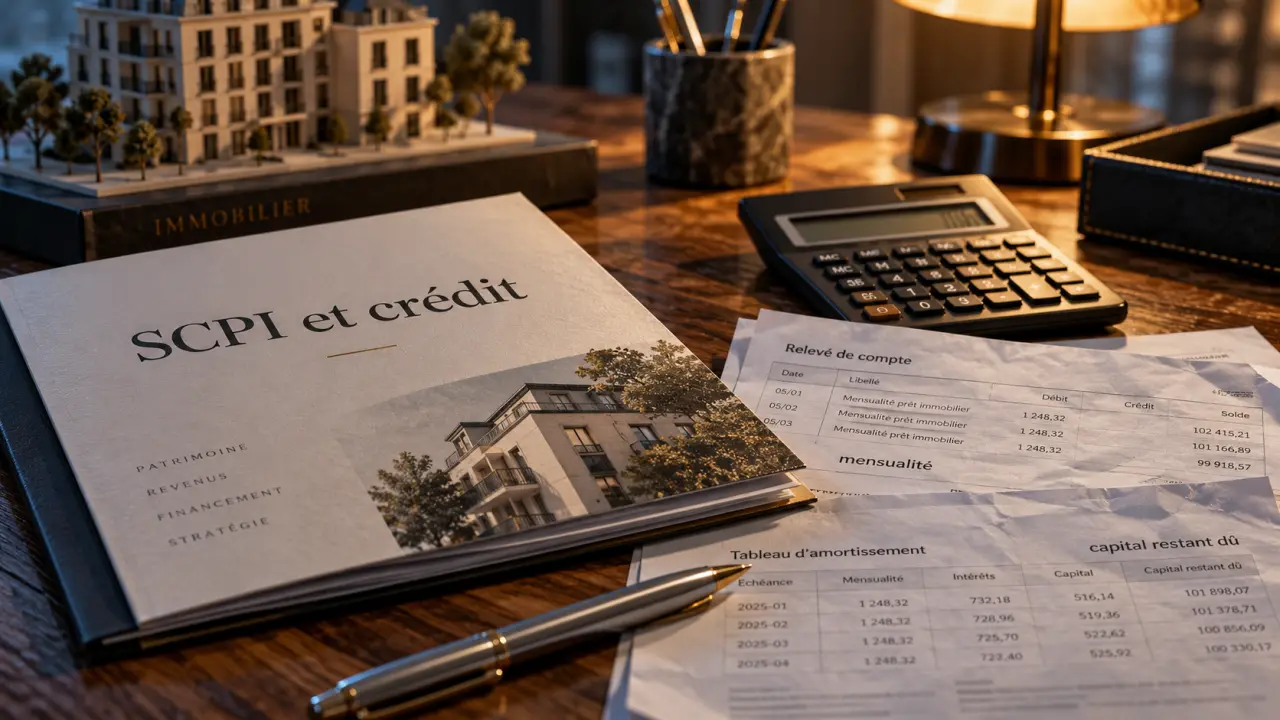
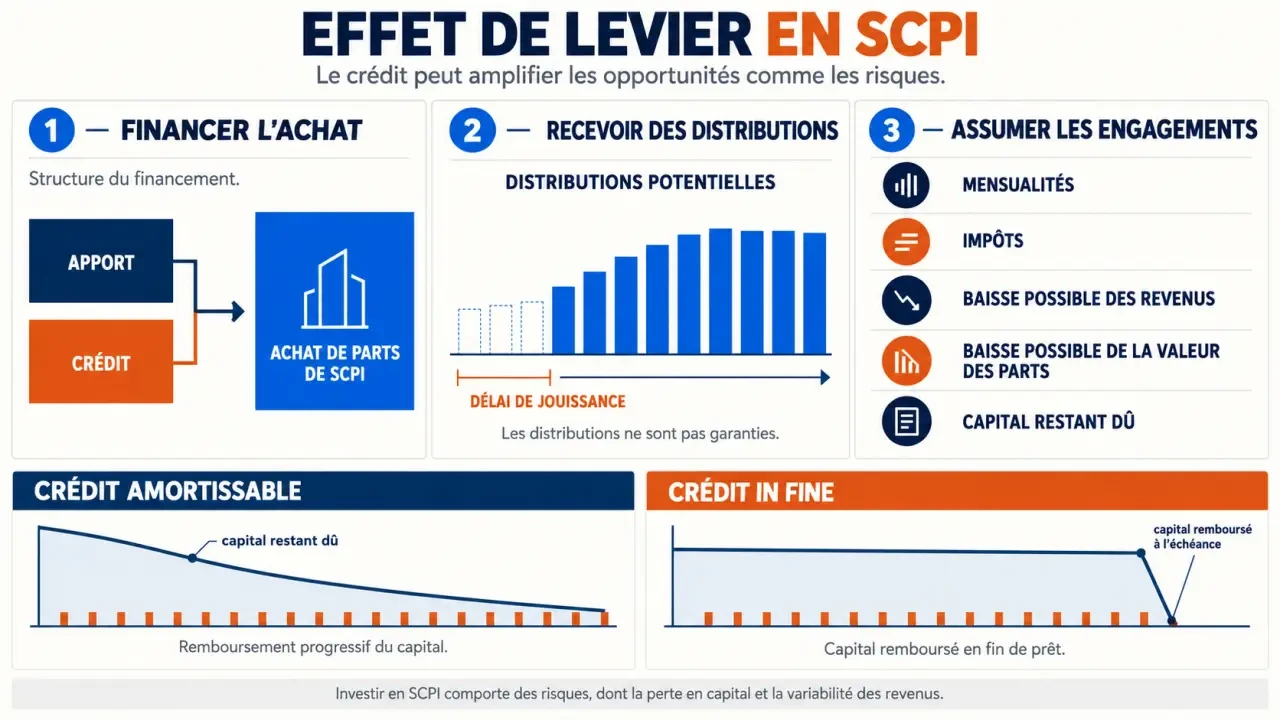
L’effet de levier en SCPI consiste à emprunter pour acheter davantage de parts que ne le permet votre seule épargne. Les revenus distribués contribuent au remboursement, tandis que vous financez le complément. Cette stratégie peut accélérer la constitution d’un patrimoine, mais elle n’améliore la rentabilité que si la performance de l’investissement compense suffisamment le coût du crédit, les frais et la fiscalité. Le prêt reste dû même si les revenus ou la valeur des parts baissent.
Emprunter pour investir davantage : ce que change réellement le crédit
Une société civile de placement immobilier, ou SCPI, détient un patrimoine immobilier géré pour le compte de ses associés. Vous achetez des parts et percevez des distributions potentielles issues notamment des loyers encaissés, après les charges supportées par la SCPI. Vous déléguez la gestion, sans bénéficier d’une garantie sur le capital ou les revenus.
Au comptant, votre investissement dépend de votre épargne disponible. À crédit, l’apport et l’emprunt s’additionnent. Avec 20 000 euros d’apport et 80 000 euros empruntés, vous achetez 100 000 euros de parts : votre exposition immobilière est multipliée par cinq. Les gains potentiels augmentent, mais les pertes possibles aussi.
Contrairement à l’immobilier direct, vous n’avez pas à sélectionner un logement ni à gérer personnellement ses locataires. En revanche, vous ne maîtrisez pas les arbitrages immobiliers et la revente des parts peut prendre du temps. La mutualisation entre plusieurs immeubles ou locataires réduit certaines concentrations de risque, sans supprimer le risque immobilier.
Le comptant convient davantage à une recherche de revenus immédiats sans dette. Le crédit répond plutôt à un objectif patrimonial de long terme, avec des revenus professionnels suffisamment solides pour absorber les mensualités restantes.
Calculer la mensualité restante avant de parler de rentabilité
Le premier calcul concerne votre budget : effort d’épargne mensuel = mensualité, assurance comprise, moins distributions encaissées, plus provision pour impôts et frais éventuels. Si les distributions sont trimestrielles, raisonnez en moyenne mensuelle, mais conservez une trésorerie pour les prélèvements intermédiaires.
Une simulation à lire avec ses hypothèses
Iroko présente un exemple d’achat de 100 000 euros de parts avec 10 000 euros d’apport et un emprunt de 90 000 euros à 3,1 % sur 20 ans. Avec un taux de distribution annuel non garanti de 5,5 %, les revenus mensuels potentiels annoncés sont de 458 euros et l’effort d’épargne présenté atteint 71 euros avant imposition. Ces montants illustratifs doivent être rapprochés du devis de financement, notamment pour vérifier l’assurance et les frais inclus.
Le délai de jouissance annoncé dans cet exemple est de 3 mois : les parts ne produisent donc pas immédiatement de revenus pour le souscripteur. Si les échéances commencent dès le déblocage du crédit, elles doivent être financées sans distributions pendant cette période.
À titre de scénario défavorable, sur 100 000 euros de parts, une distribution ramenée de 5,5 % à 4 % représente 1 500 euros de revenus annuels en moins, soit 125 euros supplémentaires à financer chaque mois en moyenne, avant effet fiscal.
Le rendement affiché ne suffit pas à mesurer le gain
Comparer le taux de distribution au taux nominal du prêt constitue seulement un premier filtre. Examinez le TAEG, qui intègre les coûts obligatoires du financement, puis les frais de souscription ou de sortie, la fiscalité et la valeur de revente. Les frais de gestion déjà supportés par la SCPI ne doivent pas être déduits une seconde fois des distributions annoncées.
Votre seuil personnel n’est pas seulement un taux de rendement : c’est la mensualité supplémentaire que votre foyer peut absorber sans toucher à son épargne de précaution. Fixez ce plafond avant de choisir le montant emprunté, puis testez une baisse des distributions et plusieurs mois sans versement. Une opération peut sembler rentable sur vingt ans et devenir intenable dès la première dépense imprévue.
Fiscalité et valeur de revente : les deux variables qui changent le bilan
Un écart favorable entre rendement et coût du financement peut soutenir un effet de levier positif. À l’inverse, un rendement insuffisant peut dégrader la rentabilité des fonds propres. Mais la performance globale inclut aussi l’évolution du prix des parts : le taux de distribution n’est pas une rentabilité totale.
Comprendre le fonctionnement et les risques des SCPI : La page officielle de l’AMF explique le fonctionnement des SCPI, leurs perspectives de rendement et les risques liés à la perte en capital.
Les intérêts sont potentiellement déductibles, pas les remboursements de capital
Pour des parts détenues directement et des revenus fonciers imposés au régime réel, les intérêts d’un emprunt destiné à leur acquisition sont en principe déductibles, sous réserve des règles applicables. Certains frais liés au financement peuvent également l’être. Le capital remboursé à la banque, lui, n’est pas déductible.
L’économie fiscale dépend notamment de votre tranche marginale d’imposition et de la nature des revenus. Pour une SCPI investie à l’étranger, les conventions fiscales et le traitement des intérêts nécessitent une vérification spécifique. La déduction ne transforme jamais une dépense en gain : elle en réduit seulement le coût fiscal éventuel.
Une vente ne garantit pas le remboursement du prêt
Si les parts perdent de la valeur, leur vente peut rapporter moins que le capital restant dû. La perte peut alors dépasser votre apport initial. De plus, la liquidité dépend des possibilités de retrait ou de la présence d’acheteurs : vous ne choisissez pas toujours votre date de sortie.
Avant une revente anticipée, additionnez la décote éventuelle, les frais de sortie et les éventuelles indemnités de remboursement anticipé. Une simulation sérieuse compare les flux après impôt et le patrimoine net final, dette déduite, plutôt que les seuls dividendes cumulés.
Amortissable ou in fine : choisir la dette que vous pourrez rembourser
Le crédit amortissable réduit progressivement la dette. Le crédit in fine reporte le remboursement du capital à l’échéance : ses mensualités apparentes sont plus faibles, mais il exige une stratégie crédible pour restituer la somme empruntée.
| Point comparé | Crédit amortissable | Crédit in fine |
|---|---|---|
| Échéances courantes | Capital, intérêts et assurance | Intérêts et assurance, hors épargne à constituer |
| Capital restant dû | Diminue progressivement | Reste dû jusqu’au terme |
| Coût des intérêts | Calculé sur un capital décroissant | Généralement supérieur à taux et durée identiques |
| Vigilance principale | Supporter l’effort mensuel | Disposer du capital à l’échéance |
Un crédit in fine peut nécessiter le nantissement d’une assurance-vie ou d’autres actifs. Cette garantie protège le prêteur, pas votre rendement. Intégrez les versements nécessaires à la constitution du capital final : les ignorer donne une vision artificiellement favorable de l’effort d’épargne.
Préparer un financement sans sacrifier sa marge de sécurité
Les banques de réseau, les établissements spécialisés et certains partenaires de sociétés de gestion peuvent financer des parts, mais pas nécessairement toutes les SCPI. Comparez le crédit et la sélection proposée : accepter un support inadapté uniquement pour obtenir un prêt peut compromettre l’intérêt de l’opération.
Le prêteur étudie la stabilité des revenus, les crédits existants, le reste à vivre, l’apport et l’épargne résiduelle. La prise en compte des distributions prévisionnelles varie selon l’établissement. Un nantissement des parts, une caution ou une autre garantie peuvent être demandés.
- Préparez justificatifs de revenus, avis d’imposition, relevés bancaires et tableaux des emprunts en cours.
- Demandez une offre détaillant TAEG, assurance, garanties et remboursement anticipé.
- Étudiez le patrimoine, l’endettement, l’occupation et les conditions de retrait de la SCPI.
- Conservez une réserve permettant de payer les échéances sans distributions.
Le bon montant à emprunter découle de votre capacité de résistance, pas du financement maximal proposé. Faites valider les hypothèses fiscales et comparez plusieurs simulations avant de vous engager.

- Effet de levier SCPI : des revenus en plus, mais quelle mensualité à votre charge ? - 24 octobre 2026
- DPE et simple vitrage : changer les fenêtres ne garantit pas de sortir de F ou G - 23 octobre 2026
- Loi Scellier 2011 après 9 ans : quatre options pour votre logement, sous conditions - 22 octobre 2026