Loi Scellier 2011 après 9 ans : quatre options pour votre logement, sous conditions
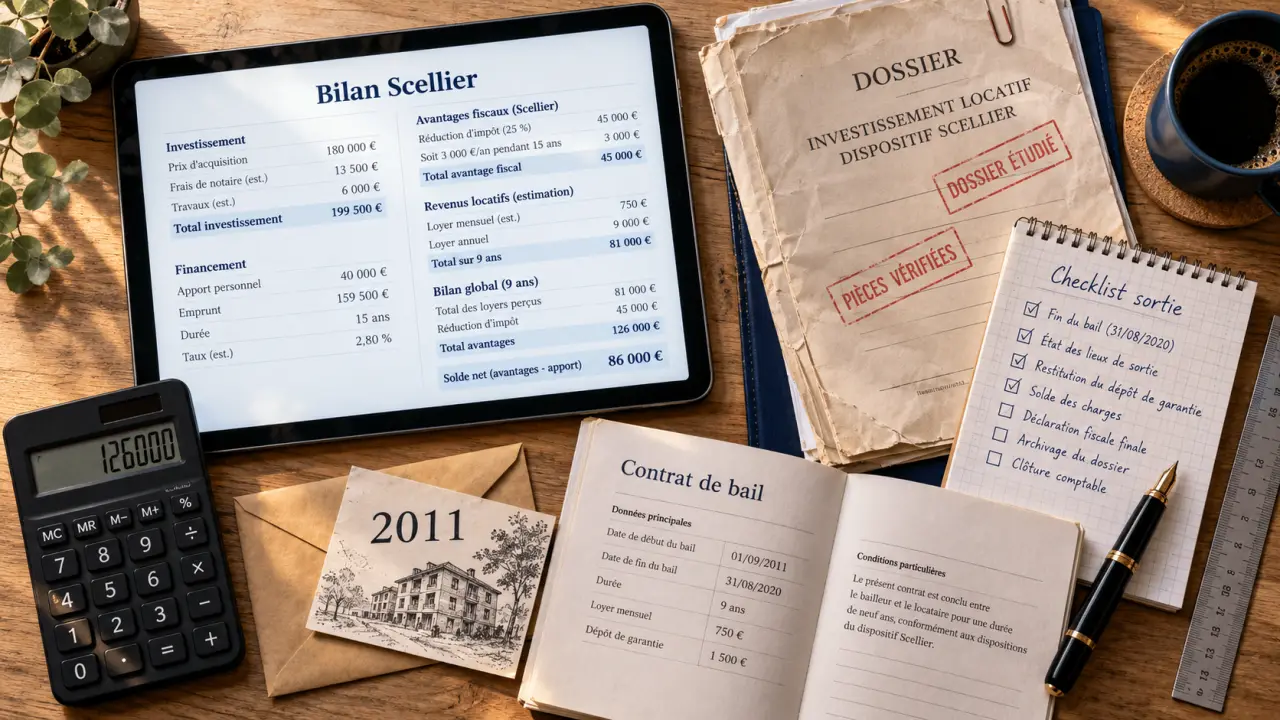
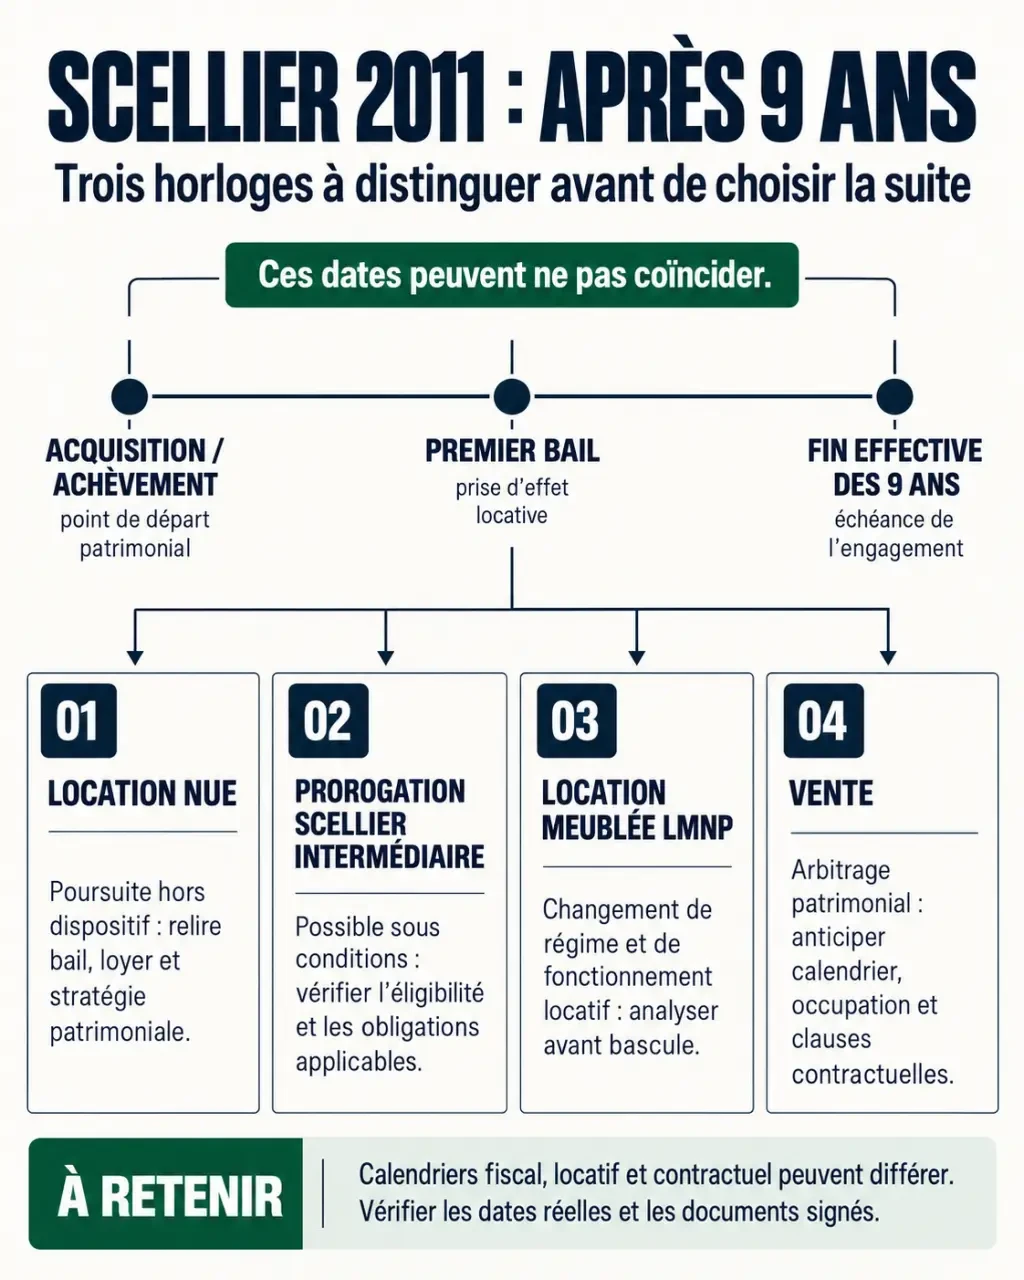
Après les 9 ans d’un investissement Scellier réalisé en 2011, vous pouvez généralement conserver le logement, le vendre ou envisager une location meublée. Le Scellier intermédiaire permet aussi, sous conditions, de prolonger l’engagement. Mais la fin de la réduction d’impôt, celle de l’engagement locatif et l’échéance du bail ne coïncident pas toujours. Avant de choisir, vérifiez ces calendriers et comparez le revenu net de chaque option, après charges et impôts.
Retrouver la véritable date de sortie de votre Scellier 2011
Le dispositif Scellier concernait les investissements réalisés entre 2009 et 2012, notamment dans des logements neufs ou acquis en état futur d’achèvement. En contrepartie d’une réduction d’impôt, le propriétaire s’engageait à louer le logement nu, comme résidence principale du locataire, pendant au moins 9 ans et à respecter des plafonds de loyers.
Bilan financier après 9 ans
Saisissez vos données annuelles pour estimer la trésorerie nette de la location nue et de la location meublée, puis le capital net récupéré lors de la vente.
Résultats estimatifs
Location nue
LMNP
Vente
Avoir acheté en 2011 ne signifie pas automatiquement que l’engagement prend fin en 2020. Sa durée se calcule à partir de la prise d’effet du premier bail. Le calendrier de la réduction fiscale dépend, lui, notamment de l’acquisition ou de l’achèvement du logement. Une livraison différée peut donc décaler les échéances.
Pour 2011, le taux de 20 %, réparti par neuvième, sert de repère historique. Il ne s’applique toutefois pas indistinctement à tous les dossiers : la performance énergétique et les dispositions transitoires peuvent modifier le taux applicable. Les taux de 25 % observés pour certains investissements de 2009 et 2010 ne doivent pas être transposés à un achat de 2011.
- Retrouvez l’acte d’achat, l’attestation d’achèvement et le premier bail.
- Relisez votre engagement fiscal et vos déclarations de réduction d’impôt.
- Identifiez la formule souscrite, classique ou intermédiaire, ainsi que les prorogations déjà exercées.
Une fois l’engagement effectivement respecté, son échéance ne provoque pas, à elle seule, de reprise fiscale. En revanche, vendre avant terme, passer prématurément à la location meublée ou laisser le logement vacant pendant une période prolongée, sans justification suffisante, peut remettre l’avantage en cause. Vérifiez donc les dates et les obligations restantes avant toute décision.
Conserver en location nue ou prolonger : deux choix distincts
Continuer à louer sans avantage Scellier
Vous n’êtes pas obligé de vendre lorsque la réduction d’impôt prend fin. Le bail se poursuit selon ses conditions. Les loyers restent imposés dans la catégorie des revenus fonciers : la fin du dispositif ne change pas automatiquement leur régime fiscal.
Au régime réel, les charges déductibles et les intérêts d’emprunt diminuent le revenu imposable, contrairement au remboursement du capital. Le micro-foncier peut être envisagé si ses conditions sont réunies. La fin des contraintes Scellier ne permet pas non plus d’augmenter librement le loyer : le bail, l’IRL et les règles locales continuent de s’appliquer.
À titre d’illustration, un revenu foncier net imposable de 7 000 euros, soumis à une tranche marginale d’imposition de 30 %, représente 2 100 euros d’impôt sur le revenu. À cela s’ajoutent 1 204 euros de prélèvements sociaux au taux de 17,2 %, soit 3 304 euros au total, avant l’éventuel effet de la CSG déductible. Ces prélèvements existaient déjà : c’est surtout la disparition de la réduction d’impôt qui peut modifier votre budget.
Proroger uniquement si votre dossier le permet
Le Scellier classique n’ouvre pas droit à une prolongation de la réduction après 9 ans. Le Scellier intermédiaire peut permettre deux prorogations de 3 ans, portant l’engagement à 12 puis à 15 ans. Cette option impose notamment le respect de plafonds de loyers et de ressources, ainsi que des restrictions concernant le locataire.
Les taux supplémentaires dépendent de la génération de l’investissement. Les repères de 2 % par an et les cumuls de 31 % ou 37 % correspondent à certaines configurations historiques. Ils ne s’appliquent pas automatiquement à un achat de 2011. Avant de vous engager pour trois années de plus, vérifiez le taux et les modalités déclaratives propres à votre dossier.
Passer en LMNP : vérifier le marché avant la fiscalité
Après la fin de tout engagement Scellier, une location meublée peut convenir si la demande locale le justifie. Un logement de 20 à 40 m², proche d’un campus ou d’un bassin d’emploi, peut intéresser des étudiants ou de jeunes actifs. Un grand appartement en périphérie appelle une autre analyse. Ne considérez pas comme acquis un éventuel supplément de loyer.
Vous ne pouvez pas imposer un bail meublé au locataire en place. Son départ constitue généralement le moment adapté pour équiper le logement et signer un nouveau contrat. La seule volonté de passer à la location meublée ne constitue pas un motif autonome de congé.
Le mobilier doit respecter la liste réglementaire issue du décret du 31 juillet 2015. Vous devez aussi déclarer le début de l’activité par le guichet unique des formalités des entreprises et vérifier que les conditions du statut de loueur en meublé non professionnel (LMNP) sont remplies.
- Micro-BIC : un abattement forfaitaire s’applique, sous conditions de recettes et selon la nature de la location.
- Régime réel : les charges et l’amortissement peuvent réduire le résultat imposable, à condition de tenir une comptabilité adaptée.
Dans votre calcul, incluez le coût du mobilier et de son renouvellement, la rotation des locataires, les honoraires comptables et l’éventuelle cotisation foncière des entreprises. Faites aussi vérifier le traitement des amortissements lors d’une future revente. Une économie d’impôt annuelle ne suffit pas à évaluer le résultat global de l’opération.
Vendre : calculer le capital récupéré, pas seulement le prix affiché
Vous pouvez vendre le logement occupé sans mettre fin au bail : l’acquéreur reprend alors la location. La présence d’un locataire peut influencer le prix, mais une décote de 20 % n’est pas une règle générale. Demandez des estimations à trois agences locales et comparez la valeur du bien libre à celle du bien occupé.
Pour vendre le logement libre au moyen d’un congé pour vendre, vous devez respecter l’échéance du bail et les formalités légales. Dans une location nue soumise au régime habituel, le congé doit être reçu au moins 6 mois avant cette échéance. Vérifiez également le droit de préemption éventuel du locataire et sa possible protection.
Demandez au notaire d’estimer la plus-value imposable. Le calcul tient compte du prix de cession, du prix d’acquisition majoré des frais et des travaux admis, puis des abattements liés à la durée de détention. La fin des 9 ans ne crée pas d’exonération spécifique de plus-value.
Le capital disponible correspond au prix net vendeur, diminué du crédit restant, des éventuels frais bancaires et de l’impôt sur la plus-value. Avant d’engager des travaux, comparez leur coût à leur effet probable sur le prix de vente. Tenez aussi compte du diagnostic énergétique et des dépenses de copropriété annoncées.
Arbitrer avec un bilan net et une checklist de sortie
| Option | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue | Continuité et gestion connue | Revenu après impôts et travaux |
| Prorogation intermédiaire | Éventuel avantage fiscal supplémentaire | Nouvel engagement contraignant |
| LMNP | Adaptation à une demande de location meublée | Coûts, comptabilité et fiscalité de sortie |
| Vente | Capital disponible pour un autre projet | Prix net, crédit et plus-value |
Pour comparer les options, distinguez trésorerie et enrichissement. Une mensualité de crédit pèse sur votre compte, mais sa part de capital rembourse une dette et augmente votre patrimoine net. À l’inverse, un logement sans crédit peut générer une trésorerie positive tout en immobilisant beaucoup de capital pour un rendement faible. Comparez donc le revenu net de la location au capital que vous récupéreriez réellement en vendant.
- Faites confirmer la date de fin de tous vos engagements, y compris une éventuelle obligation liée au déficit foncier.
- Vérifiez le bail, le diagnostic énergétique et les travaux prévisibles.
- Chiffrez chaque option après impôts, vacance locative et frais de gestion.
- Conservez les justificatifs et effectuez les dernières déclarations correspondant à votre situation.
Si vous privilégiez la transmission plutôt que le revenu immédiat, consultez un notaire avant une donation ou un démembrement. Pour comparer la location nue et le LMNP, une simulation réalisée par un expert-comptable peut mettre en regard l’économie fiscale et les coûts réels de conservation.

- Loi Scellier 2011 après 9 ans : quatre options pour votre logement, sous conditions - 22 octobre 2026
- Peut-on louer un logement classé E ? Oui jusqu’en 2034, mais les travaux se préparent maintenant - 21 octobre 2026
- Plus-value de la résidence principale : l’exonération dépend de l’occupation et du délai de vente - 20 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 LMNP sur l’INPI : 15 jours pour déclarer, SIRET à la clé et cases à éviter
 Prélèvements sociaux sur revenus fonciers : 17,2 %, calcul sur le net et cas d’exonération
 Charges de copropriété en revenus fonciers : provisions, régularisation et pièges à éviter
 Fiscalité des SCPI étrangères : comment déclarer vos revenus et éviter la double imposition