Patrimoine financier ou patrimoine net : la distinction qui change vos décisions
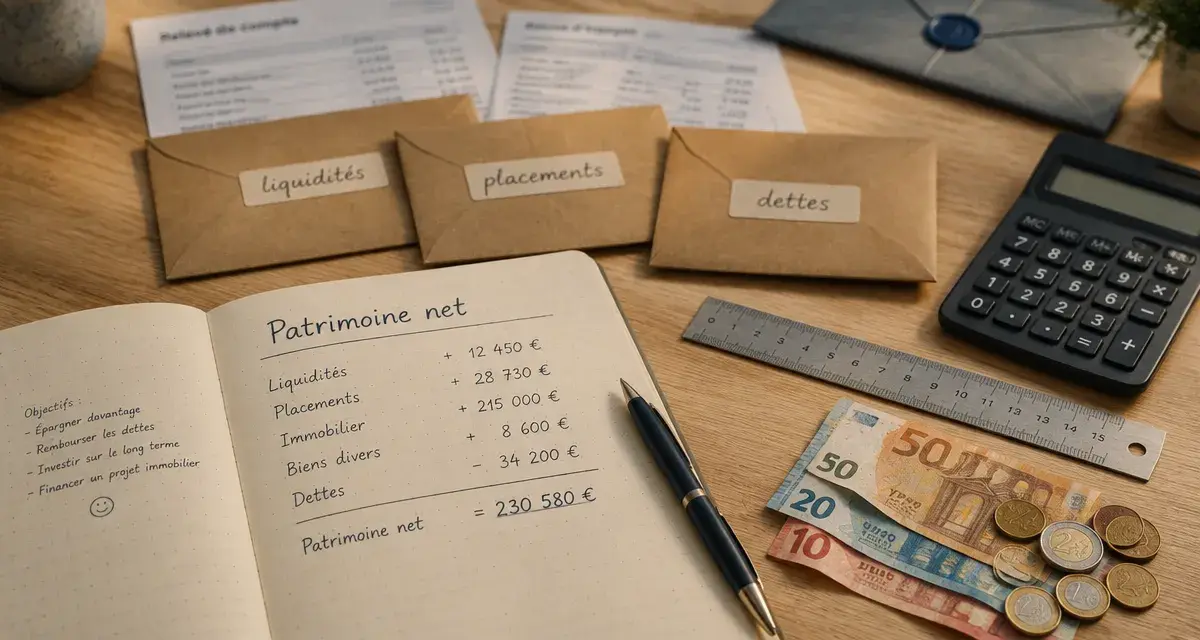
Le patrimoine financier regroupe l’argent disponible et les placements détenus par une personne. Il comprend notamment les liquidités, les titres, les contrats d’épargne et les parts de fonds. Il ne se limite donc pas au solde d’un compte bancaire. Pour prendre de bonnes décisions, il faut distinguer ce qui est immédiatement disponible, ce qui est investi à long terme et ce qui doit être mis en regard des dettes.
Le patrimoine financier, une partie précise de votre richesse
Un patrimoine financier regroupe les actifs financiers, c’est-à-dire des droits sur de l’argent, une créance ou la valeur d’une entreprise. Ces actifs peuvent être détenus directement sur un compte, dans une enveloppe d’épargne ou par l’intermédiaire d’un fonds. Leur point commun est d’avoir une valeur financière. Ils ne présentent toutefois pas tous le même niveau de disponibilité, de risque ou de garantie du capital.
Les actifs qui entrent dans le calcul
Les liquidités forment la partie la plus accessible du patrimoine financier. Elles comprennent notamment les comptes courants créditeurs, les livrets et les comptes d’épargne. S’y ajoutent les actions, les obligations, les fonds communs de placement, les fonds indiciels, les contrats d’assurance-vie, les produits d’épargne retraite comme le PER et l’épargne salariale. Les parts de SCPI entrent également dans cette catégorie, même si leur valeur dépend du marché immobilier.
- Liquidités et épargne disponible : elles servent aux dépenses prévues et aux imprévus.
- Actions et fonds d’actions : ils permettent de participer à la croissance d’entreprises, avec un risque de fluctuation de la valeur.
- Obligations et fonds obligataires : ce sont des titres de créance dont la valeur peut aussi évoluer.
- Assurance-vie, PER et épargne salariale : l’intérêt de ces enveloppes dépend notamment de l’horizon, des supports choisis et de la fiscalité personnelle.
- SCPI et autres fonds : ils donnent accès à une diversification sans acheter directement un bien ou un portefeuille de titres.
À l’inverse, une résidence principale, une voiture, des meubles, des bijoux ou une collection ne relèvent pas du patrimoine financier. Ces biens peuvent avoir une valeur importante, mais ils appartiennent à d’autres catégories patrimoniales. Leur évaluation et leur vente répondent à des règles différentes de celles qui s’appliquent à un compte, une action ou un contrat d’épargne.
Ne pas mélanger patrimoine financier, mobilier et immobilier
Pour comprendre son patrimoine global, il faut classer les biens selon leur nature. Cette distinction évite de considérer un bien difficile à vendre comme une épargne de précaution, ou de supposer qu’un placement financier se comporte comme un logement occupé. Chaque catégorie répond à des besoins différents et n’offre pas le même accès à l’argent.
| Catégorie | Exemples | Caractéristique principale |
|---|---|---|
| Patrimoine financier | Livret, actions, obligations, assurance-vie, PER, SCPI | Valeur détenue sous forme d’argent, de titres ou de contrats |
| Patrimoine immobilier | Résidence principale, logement locatif, terrain | Biens immobiliers détenus directement |
| Patrimoine mobilier | Véhicule, mobilier, objets d’art, collection | Biens matériels, souvent moins liquides et plus difficiles à évaluer |
Cette classification aide à mesurer la liquidité réelle du patrimoine, c’est-à-dire le délai et les conditions nécessaires pour disposer d’une somme. Un livret est généralement mobilisable rapidement. La vente d’un logement ou d’une œuvre de collection demande davantage de temps, une estimation et parfois l’acceptation d’un prix inférieur aux attentes.
La disponibilité compte autant que le rendement attendu. Un placement à long terme peut produire des revenus ou prendre de la valeur, mais il ne sera pas forcément accessible au moment où survient un projet, une baisse de revenus ou un imprévu. Examiner chaque actif selon son délai de mobilisation permet donc de constituer une réserve de sécurité avant d’immobiliser davantage de capital.
Patrimoine brut et patrimoine net : le calcul qui change la lecture
Le patrimoine brut correspond à la valeur totale de tous les actifs détenus, qu’ils soient financiers, immobiliers ou mobiliers. Le patrimoine net représente la valeur restante après déduction des dettes et des engagements financiers. La formule est simple :
Diversifier ses placements pour mieux maîtriser les risques : Le guide de l’AMF explique comment répartir son épargne entre différents actifs, secteurs et zones géographiques pour diversifier ses investissements.
Patrimoine net = valeur des actifs − montant des dettes.
Un exemple simple pour éviter les erreurs
Imaginons une personne qui possède 25 000 euros sur des livrets, 35 000 euros en assurance-vie, 20 000 euros investis en actions et un appartement estimé à 220 000 euros. Son patrimoine brut atteint 300 000 euros. S’il reste 140 000 euros de crédit immobilier et 5 000 euros de crédit à la consommation, son patrimoine net s’élève à 155 000 euros.
La même logique s’applique au seul patrimoine financier. Il faut additionner les placements et les liquidités, puis prendre en compte les dettes liées à la situation financière pour apprécier la valeur nette. Pour établir un bilan fiable, utilisez des valeurs actualisées, notez le capital restant dû et distinguez les sommes immédiatement disponibles des placements soumis à des conditions de sortie.
Construire une allocation adaptée à vos projets
Se constituer un patrimoine financier ne consiste pas à choisir un produit unique. Chaque somme doit avoir une fonction : protéger le quotidien, financer un projet, préparer la retraite, transmettre ou rechercher une croissance du capital à long terme. Le choix des supports dépend alors de l’horizon de placement, de la tolérance au risque et de la fiscalité personnelle.
Commencer par l’inventaire et les priorités
Listez vos comptes, contrats, titres, parts de fonds et crédits. Pour chaque élément, indiquez le montant, la disponibilité, le niveau de risque et l’objectif associé. Cette photographie patrimoniale fait apparaître les concentrations : trop de liquidités peu rémunérées, une exposition excessive à une seule entreprise ou, au contraire, une épargne bloquée alors qu’un projet approche.
- Constituez une épargne de précaution adaptée à vos charges et à la stabilité de vos revenus.
- Fixez un horizon pour chaque projet, à court, moyen ou long terme.
- Versez régulièrement une somme compatible avec votre budget plutôt que d’investir sans méthode.
- Diversifiez entre plusieurs supports, zones et types d’actifs lorsque cette répartition correspond à votre profil.
- Faites un point régulier, notamment après un changement familial, professionnel ou fiscal.
Diversifier sans empiler les produits
La diversification réduit le risque propre à un seul actif ou à un seul secteur, sans supprimer les variations de marché. Elle ne consiste pas à multiplier les contrats ni à acheter un support que l’on ne comprend pas. Une allocation lisible associe des actifs aux fonctions différentes : réserve disponible, placements prudents, supports de croissance et, selon les objectifs, solutions de retraite ou de revenus.
Avant tout investissement, vérifiez le risque de perte en capital, les frais, la durée recommandée et les règles de sortie. Un placement peut être adapté à un objectif de long terme et mal convenir à une dépense prévue prochainement. La cohérence entre le produit, le délai et le besoin doit guider la répartition de l’épargne.
Gérer seul, être conseillé ou déléguer : choisir le bon cadre
La gestion autonome convient à la personne qui dispose de temps, comprend les supports détenus et accepte d’assumer ses arbitrages. Elle demande de suivre les contrats, de conserver les documents utiles et de rééquilibrer l’allocation lorsque celle-ci ne correspond plus aux objectifs. Cette organisation suppose aussi de connaître les risques et les conditions de sortie des placements détenus.
La gestion conseillée apporte un regard professionnel tout en laissant la décision finale à l’épargnant. Elle peut être pertinente lorsque le patrimoine se diversifie, qu’un changement de situation impose de revoir les priorités ou que les enjeux de retraite, de transmission et de fiscalité se croisent. Le client reste alors impliqué dans les choix et les arbitrages.
En gestion sous mandat, le gestionnaire prend les décisions dans le cadre fixé par le mandat : niveau de risque, horizon et objectifs. Cette solution peut convenir à ceux qui souhaitent déléguer le suivi quotidien, à condition de comprendre le mandat, les supports autorisés, les frais et le niveau de risque accepté. Dans tous les cas, un bilan patrimonial régulier reste utile. Déléguer les décisions ne dispense pas de savoir ce que l’on possède, ce que l’on doit et ce que chaque placement doit financer.

- Plus-value de la résidence principale : l’exonération dépend de l’occupation et du délai de vente - 20 octobre 2026
- Patrimoine financier ou patrimoine net : la distinction qui change vos décisions - 19 octobre 2026
- Nue-propriété : pas de loyers, décote et pleine propriété, est-ce le bon choix ? - 18 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Valoriser son patrimoine : 4 piliers pour transformer votre capital en revenus durables
 Reprendre la main sur son budget : 4 repères financiers pour particuliers
 SCPI Toulouse : diversifier son patrimoine sans acheter un appartement
 Devenir investisseur : 5 décisions pour investir sans précipitation