
La fiscalité d’une sortie en capital d’un PERP dépend d’abord du motif de déblocage, puis de l’option fiscale retenue. À la retraite, le PERP est normalement liquidé sous forme de rente viagère : le capital n’est donc pas librement disponible dans son intégralité. Une sortie partielle de 20 % reste possible dans le cas général, tandis qu’une sortie totale peut être admise dans certaines situations. Avant de demander le versement, il faut mesurer son effet sur l’impôt sur le revenu et les prélèvements sociaux.
Le PERP : une rente viagère par principe, un capital dans des cas encadrés
Le plan d’épargne retraite populaire (PERP) n’est plus commercialisé depuis le 1er octobre 2020, mais les contrats existants continuent de fonctionner. Sa règle historique est simple : transformer l’épargne accumulée en rente viagère au moment de la retraite. Cette rente procure un revenu régulier jusqu’au décès, ce qui explique les restrictions appliquées à la sortie en capital.
Quiz : Sortie en capital du PERP
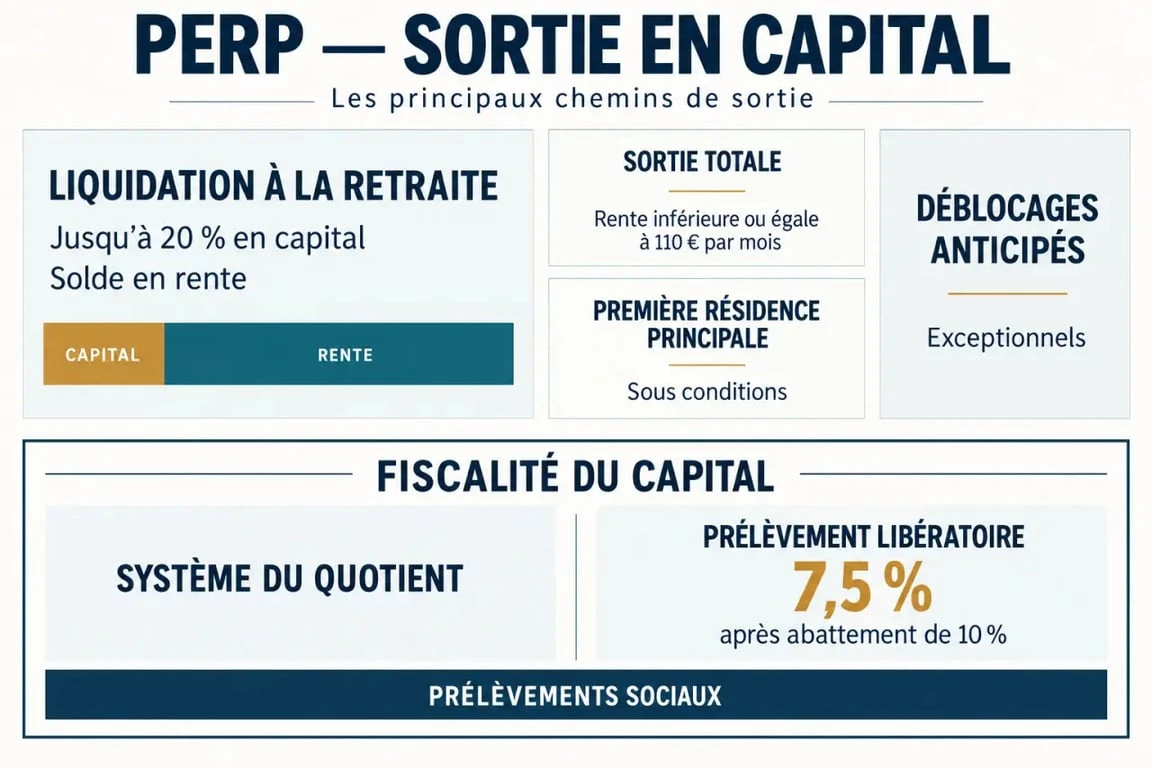
Au moment de la liquidation, l’adhérent peut en principe recevoir jusqu’à 20 % de la valeur de rachat sous forme de capital. Les 80 % restants servent à acquérir une rente viagère. Cette possibilité dépend aussi des modalités prévues par le contrat. Il est donc utile de relire la notice ou de demander une confirmation à l’organisme gestionnaire avant de choisir une option.
| Situation | Capital accessible | Conséquence principale |
|---|---|---|
| Liquidation à la retraite | Jusqu’à 20 % de la valeur de rachat | Le solde est converti en rente viagère |
| Rente viagère de faible montant | Sortie totale possible | Versement unique au lieu d’une rente trop faible |
| Achat de la première résidence principale | Sortie totale possible sous conditions | Capital affecté au projet immobilier |
| Situation exceptionnelle | Déblocage anticipé possible selon le cas | Justificatifs indispensables |
Les situations qui permettent de récupérer davantage que 20 %
La faible rente : éviter un revenu mensuel symbolique
Un versement intégral en capital peut être autorisé lorsque la rente viagère obtenue serait très faible. Le seuil généralement retenu est une rente n’excédant pas 110 € par mois. Cette règle évite de gérer une rente minime, peu lisible dans le budget quotidien et parfois absorbée par les frais de gestion ou les variations de prélèvements.
Cette option ne relève pas d’un choix discrétionnaire de l’épargnant. L’organisme calcule le montant de rente susceptible d’être servi à partir de l’épargne disponible. Si ce montant reste inférieur au seuil applicable, le versement unique peut remplacer la rente.
Financer sa première résidence principale
Le PERP peut aussi être débloqué intégralement pour l’acquisition de la première résidence principale. Le logement doit être destiné à devenir la résidence principale de l’adhérent. La condition de primo-accession s’apprécie notamment au regard de l’absence de propriété de la résidence principale au cours des deux années précédant le déblocage.
Le dossier doit être complet. L’organisme peut demander un compromis ou une promesse de vente, un plan de financement, une attestation sur l’honneur et des documents relatifs à la situation patrimoniale. Il est préférable de le contacter avant de signer définitivement, pour connaître les justificatifs attendus et le délai de traitement de la demande.
Les déblocages anticipés à ne pas confondre avec une sortie retraite
Certains accidents de la vie peuvent ouvrir droit à un déblocage anticipé : invalidité, décès de l’époux ou du partenaire de Pacs, expiration des droits à l’assurance chômage, surendettement ou cessation d’activité non salariée à la suite d’une liquidation judiciaire. Ces situations obéissent à des règles propres et nécessitent des justificatifs.
Elles ne doivent pas être assimilées à la sortie en capital de droit commun à la retraite. Cette distinction compte notamment pour l’analyse fiscale, car le motif du versement peut modifier les règles applicables.
Fiscalité du capital PERP : comparer le quotient et le prélèvement à 7,5 %
Le capital issu d’un PERP est en principe imposé dans la catégorie des pensions et retraites. Versé en une seule fois, il s’ajoute aux revenus du foyer et peut augmenter le revenu imposable ou faire progresser l’imposition. Un abattement de 10 % s’applique dans les conditions prévues pour les pensions, avant le calcul de l’impôt.
Deux mécanismes peuvent limiter l’effet d’un versement exceptionnel sur la déclaration. Ils ne produisent pas le même résultat et doivent être comparés à partir des revenus réels du foyer.
| Option | Fonctionnement | Profil auquel elle peut convenir |
|---|---|---|
| Système du quotient | Le capital est pris en compte comme revenu exceptionnel afin de limiter l’effet de progressivité du barème. | Foyer dont les revenus habituels sont modérés, avec une tranche marginale à surveiller. |
| Prélèvement libératoire | Imposition forfaitaire de 7,5 % sur le capital après abattement de 10 %. | Foyer imposé dans une tranche élevée ou recherchant une fiscalité simple et prévisible. |
Le prélèvement libératoire de 7,5 % n’est pas automatiquement plus intéressant. Il faut comparer son coût avec celui obtenu grâce au quotient, en tenant compte des autres revenus de l’année : salaires, pensions, revenus fonciers, plus-values ou revenus du conjoint. Le choix doit être exprimé dans les formes et les délais demandés par l’administration et l’organisme gestionnaire.
Les prélèvements sociaux s’ajoutent à l’impôt selon la nature des sommes versées et les règles applicables à la date de liquidation. La CSG, la CRDS et, le cas échéant, la CASA peuvent réduire le montant net effectivement reçu. Le taux de CSG applicable à une retraite peut notamment varier selon le revenu fiscal de référence du foyer.
Il faut donc distinguer le montant brut annoncé, l’impôt sur le revenu et les retenues sociales. Seul ce calcul permet d’évaluer le capital réellement disponible après la sortie.
Choisir entre capital et rente sans sacrifier son revenu futur
Recevoir 20 % en capital procure de la souplesse pour rembourser un crédit, financer des travaux, constituer une réserve de sécurité ou réaliser un projet précis. La rente vise plutôt la régularité. Elle peut être modeste, mais elle réduit le risque de dépenser trop rapidement une somme reçue en une seule fois.
Un capital retraite peut servir de coussin de sécurité financière. Il amortit une dépense imprévue ou une baisse de revenus, mais ne remplace pas automatiquement un flux mensuel durable. Avant de choisir, établissez un budget de retraite qui intègre la pension de base, la pension complémentaire, les charges fixes, les dépenses de santé et l’épargne immédiatement disponible.
Cette projection permet de distinguer un besoin ponctuel d’un besoin de revenu régulier. Un versement unique peut être adapté à l’achat d’un bien ou au remboursement d’une dette. Une rente peut rester préférable lorsque les pensions attendues couvrent difficilement les dépenses courantes.
- Privilégier le capital peut être cohérent pour financer un achat déterminé ou réduire une dette coûteuse.
- Préserver la rente peut être préférable si les pensions attendues couvrent difficilement les dépenses courantes.
- Étudier un transfert vers un PER peut avoir du sens avant la liquidation, puisque le plan d’épargne retraite offre en principe des modalités de sortie en capital plus souples.
Le transfert vers un PER mérite toutefois une analyse complète. Il faut examiner les frais de transfert, les garanties du contrat, les options de rente, l’ancienneté et les conséquences successorales éventuelles. Une souplesse accrue au moment de la sortie ne compense pas nécessairement la perte d’une garantie ancienne avantageuse.
Préparer la demande et sécuriser le montant net versé
La demande se fait auprès de l’assureur, de la banque ou de l’organisme qui gère le PERP. N’attendez pas le dernier moment : la liquidation de la rente ou du capital suppose des échanges administratifs, le choix des options et la vérification des pièces. Demandez un relevé récent de la valeur de rachat ainsi qu’une estimation de la rente et du capital disponible.
- Vérifiez le motif de sortie : retraite, faible rente, première résidence principale ou déblocage exceptionnel.
- Demandez par écrit les options de liquidation prévues au contrat et la date limite de choix.
- Rassemblez les justificatifs nécessaires, notamment pour un achat immobilier ou un déblocage anticipé.
- Comparez le quotient et le prélèvement libératoire de 7,5 % à partir des revenus réels du foyer.
- Contrôlez le montant net indiqué avant le paiement, après impôt et prélèvements sociaux.
La fiscalité du PERP en sortie de capital se décide donc en deux temps : vérifier que le capital est autorisé, puis choisir le mode d’imposition adapté à la situation du foyer. Pour une somme significative ou une année de revenus inhabituels, une simulation personnalisée aide à éviter qu’une sortie utile ne devienne inutilement coûteuse.

- Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation - 13 septembre 2026
- L’optimisation fiscale pour particulier doit préserver votre épargne, pas seulement réduire l’impôt - 12 septembre 2026
- SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Décote, durée, revenus futurs : ce qu’une simulation SCPI en démembrement doit vraiment calculer
 DPE en location saisonnière : nouveaux meublés, calendrier 2025-2034 et sanctions
 DPE pour maison de moins de 50 m² : exemption réelle ou obligation cachée ?
 Fiscalité SCPI allemande : pourquoi 15,825 % d’impôt, crédit d’impôt et absence de prélèvements sociaux changent le net ?