Combien de temps pour toucher l’argent d’une succession ? De quelques semaines à plus d’un an
Il faut généralement compter 3 à 6 mois pour toucher l’argent d’une succession simple, mais ce repère n’est pas une garantie. Un versement peut intervenir en quelques semaines si le patrimoine se limite à des liquidités et que tous les héritiers sont d’accord. À l’inverse, une vente immobilière ou un conflit peut prolonger l’attente au-delà d’un an. Surtout, le délai fiscal de six mois ne constitue pas une date limite de paiement aux héritiers.
Les délais à prévoir selon ce qui doit réellement être débloqué
Recevoir un héritage suppose de distinguer plusieurs opérations : récupérer les fonds auprès des banques, déterminer la somme distribuable, puis effectuer le virement à chaque bénéficiaire. Ces délais ne s’additionnent pas systématiquement : certaines démarches avancent en parallèle.
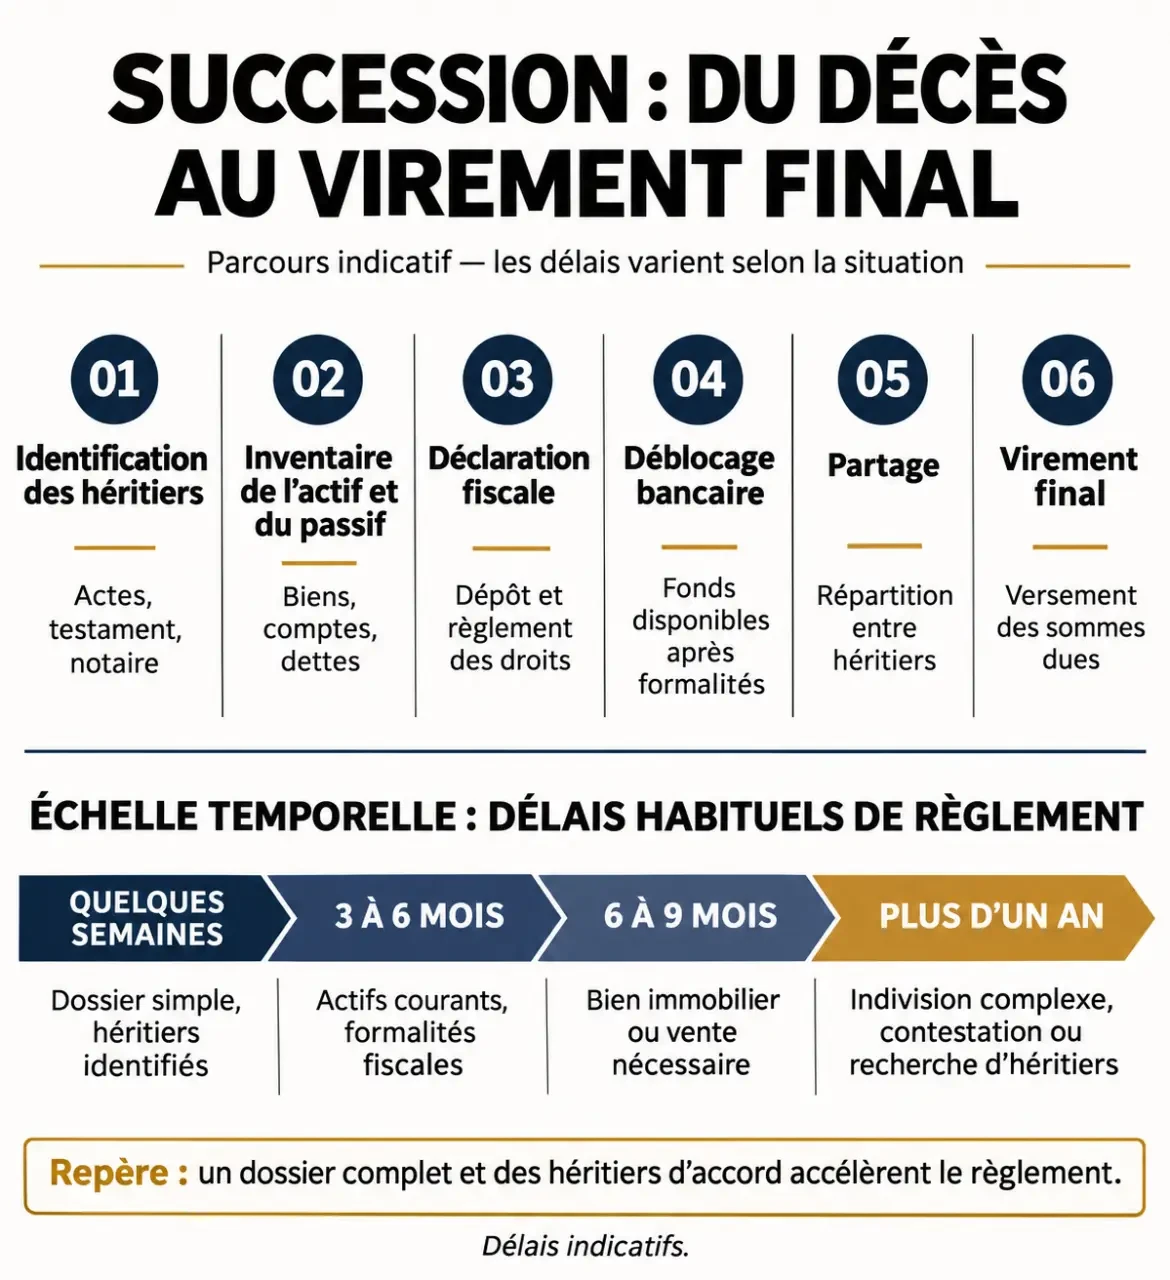
| Situation | Repère de délai | Point déterminant |
|---|---|---|
| Liquidités uniquement, héritiers identifiés et d’accord | Quelques semaines dans les dossiers les plus simples | Documents complets et absence de difficulté sur les dettes |
| Déblocage des fonds bancaires | 2 à 6 semaines selon les banques ; 1 à 2 mois peut être nécessaire dans une succession bancaire simple | Réception et validation des justificatifs |
| Succession courante sans difficulté majeure | 3 à 6 mois comme ordre de grandeur | Évaluation du patrimoine et règlement des sommes dues |
| Maison à vendre | 6 à 9 mois possibles pour la vente, parfois davantage | Accord sur le prix, acquéreur et formalités immobilières |
| Succession complexe ou conflictuelle | Plus d’un an possible | Litige, recherches d’héritiers ou difficultés internationales |
| Virement final autorisé | Quelques jours, parfois jusqu’à 15 jours annoncés | Ordre de paiement, vérifications et traitement bancaire |
Ces fourchettes sont des estimations pratiques, pas des délais légaux garantis. Pour un déblocage bancaire, le point de départ pertinent est généralement la réception du dossier complet par la banque, et non le jour du décès. Demandez toujours à quelle opération correspond le délai annoncé.
Ce que le notaire doit vérifier avant de verser votre part
Identifier les héritiers et établir le patrimoine
Le notaire établit la qualité des héritiers, notamment par l’acte de notoriété, et recherche les éventuelles dispositions testamentaires. Il recense ensuite l’actif et le passif : comptes, placements, biens immobiliers, emprunts, factures et autres dettes. L’acte de notoriété prouve les droits successoraux, mais ne déclenche pas à lui seul le paiement.
Pour éviter les échanges successifs, transmettez rapidement les pièces dont vous disposez :
- L’acte de décès, le livret de famille et les pièces d’identité demandées.
- Les coordonnées des héritiers et les documents relatifs à la situation matrimoniale du défunt.
- Le testament éventuel, les relevés bancaires et les titres de propriété.
- Les justificatifs de dettes, documents fiscaux et relevés d’identité bancaire des bénéficiaires.
Déterminer la somme réellement distribuable
Le solde des comptes du défunt n’est pas nécessairement la somme à partager. Il faut tenir compte des dettes, des frais de règlement et des droits de succession éventuels. Le notaire peut conserver une provision pour couvrir des dépenses encore incertaines, puis établir les comptes et organiser la répartition.
Imaginez un paravent séparant deux espaces : d’un côté, l’argent déjà récupéré ; de l’autre, l’argent effectivement distribuable. Une somme peut avoir franchi la porte de l’étude sans pouvoir encore rejoindre votre compte. Pour comprendre l’attente, demandez donc deux montants distincts : les fonds encaissés et le solde disponible après provisions. Cette distinction permet de savoir si le blocage vient encore de la banque ou d’une vérification successorale.
Six mois pour les impôts ne signifie pas six mois pour être payé
En France, il n’existe pas de délai légal unique imposant au notaire de terminer toutes les successions en six mois. En revanche, la déclaration de succession et le paiement des droits doivent généralement intervenir dans les six mois du décès lorsque celui-ci a lieu en France métropolitaine. Pour un décès à l’étranger, le délai est en principe d’un an. Des règles particulières et des dispenses peuvent s’appliquer.
Une succession peut donc être déclarée dans les temps alors que le partage reste à organiser. Inversement, attendre la vente d’une maison ne reporte pas automatiquement l’échéance fiscale. Si les liquidités manquent, il faut examiner rapidement avec le notaire les possibilités de financement ou de paiement fractionné ou différé, soumises à conditions.
Un retard fiscal peut entraîner un intérêt de 0,20 % par mois et, selon la situation, des majorations. N’attendez pas la clôture du dossier pour demander le montant estimé des droits, la date de dépôt prévue et les sommes à mobiliser.
Le choix d’accepter ou de renoncer relève encore d’un autre calendrier. Comme le rappelle Notaires de France, le délai civil est en principe de 10 ans, mais un héritier peut être sommé d’opter après 4 mois suivant le décès. Il dispose alors normalement de 2 mois pour répondre ou solliciter un délai supplémentaire en justice. Ce calendrier n’est pas celui du versement.
Comptes bloqués, maison et acompte : ce qui change votre attente
Les fonds bancaires ne suivent pas tous le même circuit
Lorsqu’elle apprend le décès, la banque bloque en principe les comptes individuels du défunt. Certains paiements restent possibles dans les conditions légales, notamment pour des dépenses liées au décès. Un compte joint peut continuer à fonctionner, sauf opposition ou disposition particulière, mais cela ne signifie pas que tout son solde appartient au cotitulaire survivant.
L’assurance-vie suit généralement un circuit distinct, auprès de l’assureur et au profit des bénéficiaires désignés. Son paiement ne doit donc pas être confondu avec le virement du notaire. Signalez les contrats connus afin que leur traitement et leurs éventuelles conséquences fiscales soient vérifiés.
Un bien immobilier n’impose pas toujours d’attendre sa vente
Si les héritiers conservent la maison en indivision, sa présence entraîne des formalités, mais ne bloque pas nécessairement la distribution des liquidités disponibles. Si l’argent attendu doit provenir de sa vente, il faut en revanche attendre un acquéreur, la signature et l’établissement des comptes. Un désaccord sur le prix ou l’attribution du bien peut prolonger fortement cette étape.
Un versement partiel peut parfois être envisagé avant le règlement définitif. Il suppose notamment des liquidités suffisantes, des droits établis, une réserve adaptée aux dettes et frais, ainsi que les accords nécessaires. Demandez au notaire si un acompte est possible : ce n’est ni automatique ni un droit à retirer librement sa quote-part.
Une succession qui tarde : obtenir une réponse précise et agir
Une relance utile ne demande pas seulement « quand serai-je payé ? ». Elle cherche à identifier l’obstacle et l’action attendue. Adressez un courriel au notaire en demandant :
- Les démarches accomplies et les pièces encore manquantes.
- L’origine du blocage : banque, administration, héritier ou formalité.
- Le montant des fonds reçus et des provisions conservées.
- La prochaine étape et une estimation actualisée du versement.
Sans réponse satisfaisante, formalisez votre demande par lettre recommandée avec accusé de réception. Si le problème concerne le suivi de l’étude, une réclamation auprès de l’instance professionnelle compétente du notariat peut être envisagée, puis une médiation selon ses conditions d’accès.
Si le blocage vient d’un héritier, recherchez d’abord un accord documenté, éventuellement avec un médiateur ou un avocat. Lorsque le partage amiable échoue, une procédure devant le tribunal judiciaire peut devenir nécessaire. Un avocat pourra apprécier la démarche adaptée. L’objectif reste d’obtenir un calendrier fondé sur des obstacles identifiés, plutôt qu’une promesse de paiement impossible à tenir.

- Combien de temps pour toucher l’argent d’une succession ? De quelques semaines à plus d’un an - 10 novembre 2026
- Honoraires du notaire en succession : ne confondez pas frais d’actes et impôts - 9 novembre 2026
- Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Valoriser son patrimoine : 4 piliers pour transformer votre capital en revenus durables
 SCPI Toulouse : diversifier son patrimoine sans acheter un appartement
 Devenir investisseur : 5 décisions pour investir sans précipitation
 Licitation faisant cesser l’indivision : racheter toutes les parts ne suffit pas à fixer les frais