SCPI sans frais : le 0 % d’entrée peut coûter 6 % à la sortie
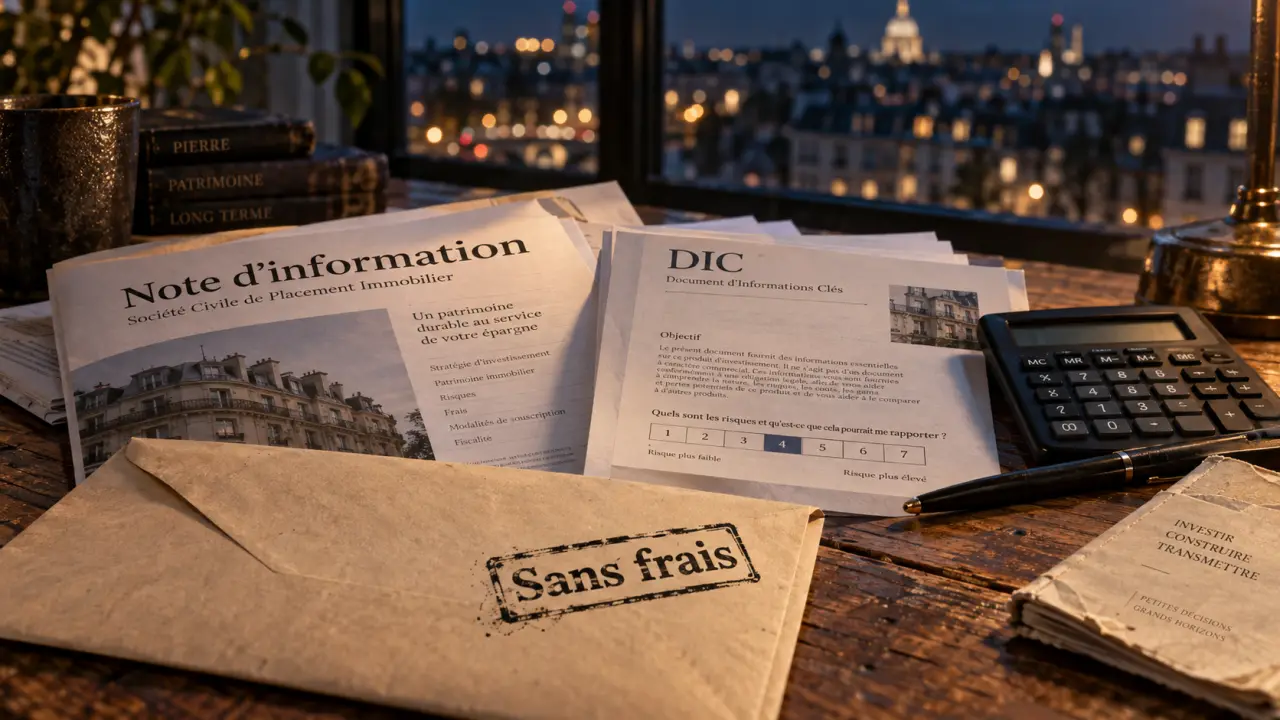
Une SCPI sans frais de souscription permet d’investir sans commission d’entrée intégrée au prix des parts. L’épargne versée peut ainsi être affectée dès le départ à l’acquisition de parts. Mais « sans frais » ne signifie pas « sans coût ». Les frais de gestion, les commissions d’acquisition, le délai de jouissance et les pénalités de retrait anticipé peuvent modifier l’intérêt réel de l’opération.
Ce que recouvre vraiment une SCPI sans frais
Une SCPI, ou société civile de placement immobilier, collecte l’épargne des associés pour acheter et gérer un patrimoine immobilier. Les loyers perçus sont ensuite redistribués sous forme de revenus, après déduction des charges et des frais prévus par la société de gestion.
Dans une SCPI traditionnelle, les frais de souscription représentent souvent entre 6 % et 12 % du montant investi. Ils sont habituellement compris dans le prix de souscription. Une part achetée aujourd’hui ne peut donc pas être revendue immédiatement au même niveau sans que la performance immobilière compense ce coût initial.
Une SCPI sans frais d’entrée affiche une commission de souscription nulle. Ce modèle réduit le coût initial et facilite la comparaison avec d’autres placements. En contrepartie, la rémunération de la société de gestion est généralement répartie autrement, par exemple sur les revenus, les acquisitions d’immeubles ou la sortie d’un associé avant une certaine durée.
Le capital n’est pas garanti
L’absence de frais d’entrée ne protège ni le prix des parts ni le revenu distribué. La valeur d’une SCPI dépend notamment de la qualité des immeubles, de leur occupation, de la solvabilité des locataires, des conditions du marché immobilier et des taux d’intérêt. Les performances passées ne préjugent pas des performances futures, et l’investisseur peut subir une perte en capital.
Les frais à examiner avant de comparer les rendements
Le bon réflexe consiste à lire le barème complet et à ne pas s’arrêter au « 0 % ». Les frais ne reposent pas tous sur la même base de calcul. Certains portent sur les loyers encaissés, d’autres sur le prix d’acquisition des actifs ou sur le montant retiré par l’associé.
SCPI : comprendre les documents et les informations clés : Un guide officiel de l’AMF pour savoir quelles informations consulter avant d’investir dans une SCPI et comprendre la portée de son visa.
- Frais de gestion : ils rémunèrent la gestion du patrimoine, la relation avec les locataires et l’administration. Ils sont prélevés sur les loyers ou les produits. Les niveaux évoqués sur le marché s’étendent de 7 % à 18 % des loyers collectés.
- Commissions d’acquisition et de transaction : elles peuvent rémunérer la sélection et l’achat d’immeubles. Elles sont particulièrement importantes à vérifier pour les SCPI en phase de constitution.
- Frais de suivi de travaux : ils peuvent s’appliquer lorsque la société pilote des rénovations, des restructurations ou des améliorations d’actifs.
- Commission de retrait : elle concerne parfois les sorties intervenant avant la durée prévue. Remake Live applique par exemple 5 % avant cinq ans. Eden prévoit 6 % TTC avant cinq ans et Mistral Sélection 6 % TTC avant six ans.
- Frais de dossier : ils existent dans certains cas. Iroko Zen mentionne des frais de dossier de 200 euros HT.
Quand la commission d’entrée disparaît, la rémunération de la société de gestion doit être prélevée ailleurs. Une jeune SCPI peut ainsi concentrer une partie de ses coûts sur les acquisitions et la gestion avant que son patrimoine ne produise des loyers stabilisés. Il faut donc observer le taux de distribution, mais aussi le rythme d’investissement, le délai de jouissance et le détail des commissions appliquées à chaque opération.
Quelques SCPI sans frais d’entrée à mettre en regard
Les données publiées ne portent pas toujours sur la même période et certaines SCPI sont récentes. Un taux de distribution réalisé doit donc être distingué d’un objectif ou d’une prévision. Le tableau ci-dessous rassemble des repères chiffrés pour une première sélection, sans constituer un classement.
| SCPI | Taux de distribution indiqué | Repères d’accès et de frais | Repères de patrimoine |
|---|---|---|---|
| Iroko Atlas | 9,41 % en 2025 | 0 % de frais de souscription | Capitalisation de 120 millions d’euros au 31/03/2026 |
| Elevation Tertiom | 8,25 % en 2025 | Commission d’acquisition de 5 % TTC si dossier intermédié, 7 % TTC sinon | Capitalisation de 40 millions d’euros au 31/03/2026 |
| Mistral Sélection | 8,07 % en 2025 ; 8,59 % en 2024 | Part à 180 euros ; 16,5 % de frais de gestion ; retrait à 6 % TTC avant six ans | Taux d’occupation de 94 % ; délai de jouissance de quatre mois |
| Eden | 8 % en 2025 | Part à 50 euros ; retrait à 6 % TTC avant cinq ans | SCPI récente à suivre dans la durée |
| Iroko Zen | 7,14 % en 2025 | Minimum de souscription de 5 000 euros ; gestion à 14,4 % TTC ; retrait à 5 % avant trois ans | Plus de 1,5 milliard d’euros de capitalisation et plus de 170 actifs en 2025 |
| Remake Live | 7,05 % en 2025 ; 7,50 % en 2024 | Part à 204 euros ; gestion à 18 % TTC ; retrait à 5 % avant cinq ans | Plus de 800 millions d’euros de capitalisation en 2026 et plus de 70 immeubles |
À titre de repère, la moyenne annoncée pour sept SCPI sans frais s’établit à 7,10 % en 2025, contre 5,57 % pour la moyenne du marché, soit un écart de 1,53 point. Ce résultat ne permet pas de conclure qu’un modèle est durablement supérieur. L’âge du véhicule, sa stratégie et la période observée comptent aussi dans l’analyse.
Rendement, délai de jouissance et fiscalité : la rentabilité ne se lit pas sur une ligne
Le taux de distribution exprime un revenu distribué sur une période passée, rapporté au prix de référence de la part. Il est généralement présenté net de frais de gestion, mais brut de fiscalité personnelle. Il ne constitue ni une garantie ni une mesure complète de la performance, car il n’intègre pas nécessairement la hausse ou la baisse de valeur des parts.
Le délai de jouissance pèse sur la première année
Après une souscription, les parts ne donnent pas toujours droit aux revenus immédiatement. Le délai de jouissance peut retarder le premier versement. Mistral Sélection indique par exemple un délai de quatre mois. Pour un investisseur qui recherche un complément de revenu rapide, cette donnée mérite autant d’attention que le taux de distribution annualisé.
Une fiscalité liée à votre situation et aux actifs détenus
Les revenus issus d’immeubles situés en France relèvent en principe des revenus fonciers. Lorsque la SCPI investit à l’étranger, les conventions fiscales et les modalités de déclaration peuvent conduire à un traitement différent. La diversification géographique peut répartir l’exposition immobilière, mais elle ne dispense pas d’analyser les conséquences fiscales selon votre foyer et votre mode de détention : pleine propriété, nue-propriété ou démembrement.
Choisir sans confondre souplesse et liquidité
Une SCPI sans frais de souscription convient davantage à un épargnant qui souhaite limiter le coût initial tout en acceptant un horizon long. Une durée de détention de dix ans minimum est souvent évoquée pour les SCPI. Cet horizon laisse le temps aux actifs d’être loués, arbitrés et valorisés, tout en réduisant le poids relatif d’éventuels frais de sortie.
La sortie n’est jamais automatique. Dans une SCPI à capital variable, le retrait dépend notamment des nouvelles souscriptions ou de la trésorerie disponible. Dans d’autres mécanismes, la cession peut nécessiter de trouver un acheteur. La liquidité est donc limitée, même lorsque le prix de la part semble stable.
- Comparez les taux de distribution sur des périodes identiques et séparez le rendement réalisé de l’objectif ou de la prévision.
- Vérifiez le prix de la part, le minimum de souscription, le délai de jouissance et la fréquence des versements.
- Lisez la note d’information, le DIC, le rapport annuel et le dernier bulletin trimestriel.
- Examinez la diversification géographique et sectorielle, le taux d’occupation financier, la capitalisation et la concentration éventuelle des locataires.
- Calculez le coût d’une sortie anticipée avant de souscrire, surtout si votre horizon est inférieur à trois, cinq ou six ans.
Le choix le plus pertinent n’est donc pas nécessairement la SCPI affichant le taux le plus élevé. Il repose sur la cohérence entre votre budget, votre durée de détention, votre besoin de revenus, votre fiscalité et votre capacité à immobiliser une épargne exposée au risque de perte en capital.

Partager cet article
Articles qui pourraient vous intéresser :
 RE2020 isolation PDF : les seuils R à retenir pour les combles, les murs et les planchers
 Admission hors Parcoursup, alternance et diplômes RNCP : les points clés d’ESG Immobilier
 Investissement locatif à Saint-Malo : rendement, quartiers et stratégie pour acheter juste
 LMNP à Toulouse : la rentabilité dépend d’abord du quartier, du loyer et du régime fiscal