Devenir investisseur : 5 décisions pour investir sans précipitation
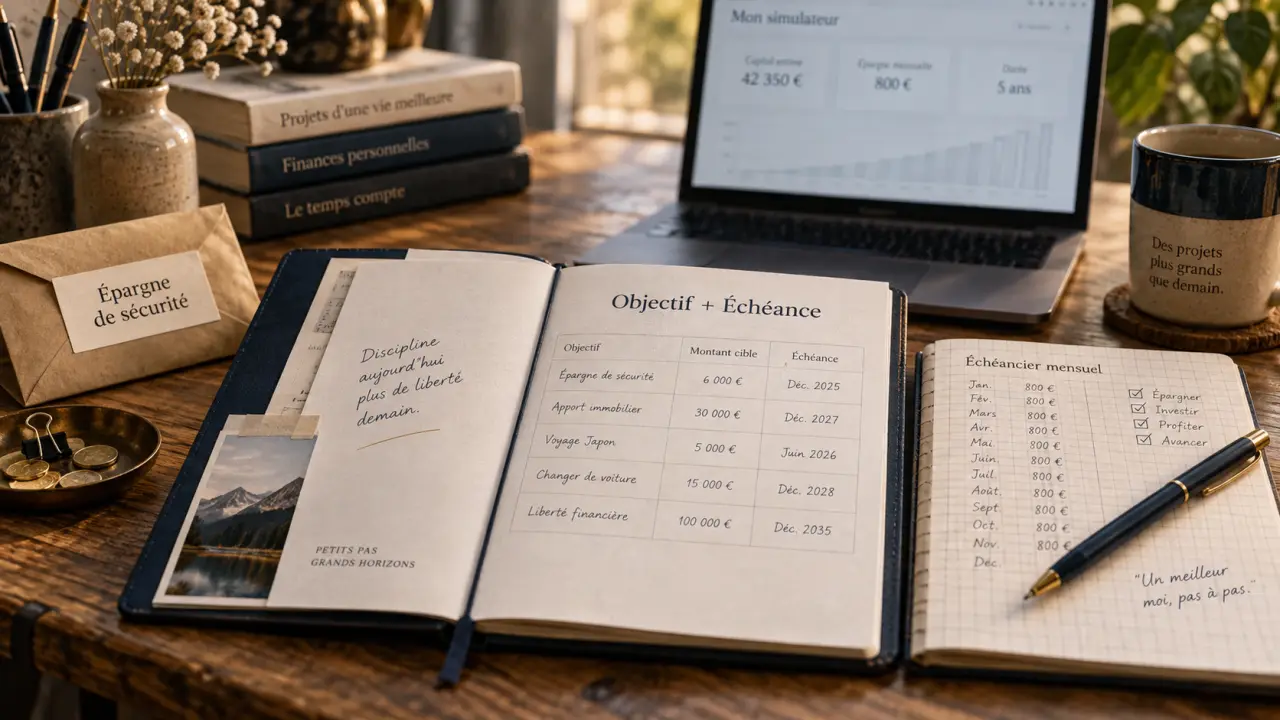
Devenir investisseur ne consiste pas à trouver le placement « gagnant », mais à donner une mission précise à chaque euro disponible. Avant d’acheter une action, un ETF ou un bien immobilier, il faut sécuriser son quotidien, fixer un horizon et accepter qu’un rendement potentiel s’accompagne toujours d’un risque. Cette méthode aide à construire un projet de long terme sans transformer l’investissement en source de stress.
1. Séparer l’épargne disponible de l’argent à investir
L’épargne et l’investissement répondent à deux besoins différents. L’épargne de précaution doit rester immédiatement accessible pour absorber une dépense imprévue, une baisse de revenus ou une réparation urgente. Les livrets réglementés et certains placements très liquides remplissent cette fonction : ils privilégient la disponibilité et la sécurité du capital, pas la recherche de performance.
Simuler l’effet du temps et des versements réguliers
Estimez, à titre pédagogique, l’évolution d’un capital avec des versements mensuels et un rendement annuel hypothétique.
Résultats estimatifs
Formule utilisée : VF = C × (1 + i)n + V × ((1 + i)n − 1) / i, où i est le taux mensuel et n le nombre de mois.
À retenir : le rendement indiqué est hypothétique et n’est pas garanti. Cette simulation ne prend pas en compte les frais, la fiscalité ni les variations de marché. Elle ne constitue pas un conseil en investissement.
Investir revient, à l’inverse, à immobiliser une somme pendant une durée déterminée dans l’espoir d’obtenir des revenus ou une plus-value. La valeur peut fluctuer et le capital n’est pas garanti selon le support choisi. La spéculation se distingue encore de l’investissement : elle cherche à profiter de variations de prix à court terme, souvent sans stratégie durable ni tolérance clairement définie à la perte.
Ne placez donc pas en actions, en immobilier ou en actifs très volatils l’argent destiné à un projet proche. Une règle simple permet de commencer : constituez d’abord une réserve de sécurité, puis engagez uniquement les sommes dont vous n’aurez pas besoin à court terme. Cette séparation clarifie vos décisions et réduit le risque de vendre dans l’urgence.
2. Donner un objectif et une échéance à chaque placement
Un bon investissement commence par une question concrète : pourquoi cet argent est-il placé ? Préparer un apport immobilier, financer les études d’un enfant, compléter ses revenus futurs ou développer un patrimoine ne demande ni le même délai ni le même niveau de risque. Sans objectif, il devient plus facile de vendre au pire moment parce qu’un mouvement de marché inquiète.
Conseils officiels pour épargner et investir en toute sécurité : L’AMF vous aide à protéger votre épargne, éviter les arnaques et mieux comprendre les placements financiers.
Construire un horizon réaliste
Plus l’échéance est proche, plus la stabilité et la liquidité prennent de l’importance. À l’inverse, un horizon long laisse davantage de temps pour traverser les baisses temporaires des marchés. Ce délai ne garantit pas un gain, mais il réduit la nécessité de vendre dans l’urgence. Pour chaque projet, indiquez une date indicative, un montant visé et une contribution mensuelle possible.
Cette méthode permet aussi de relier le placement à une capacité d’épargne réelle. Une somme mensuelle soutenable vaut mieux qu’un effort trop élevé, abandonné après quelques mois. L’objectif doit rester compatible avec les dépenses courantes et la réserve destinée aux imprévus.
Utiliser le temps plutôt que chercher le coup parfait
Les intérêts composés illustrent l’intérêt de la régularité. Dans un exemple théorique, verser 200 € par mois à 5 % pendant 20 ans conduit à environ 79 000 €, contre environ 164 000 € sur 30 ans. Le rendement n’est jamais assuré, mais cet exemple montre que la durée d’investissement et les versements réguliers peuvent peser davantage que la volonté de deviner le meilleur jour pour entrer sur un marché.
3. Choisir des supports compréhensibles et complémentaires
Devenir investisseur ne suppose pas de posséder tous les actifs. Il s’agit d’assembler des supports adaptés à son objectif, à son budget et à sa capacité à supporter les variations. Avant de choisir, prenez le temps de comprendre la fonction du produit, son niveau de risque, sa liquidité et ses frais.
| Support | Fonction principale | Point de vigilance |
|---|---|---|
| Actions et ETF | Participer à la croissance d’entreprises ; un ETF permet de suivre un indice et de diversifier avec un seul instrument. | La valeur peut fortement varier, notamment à court terme. |
| Obligations et fonds obligataires | Prêter à un État ou à une entreprise en échange d’un revenu prévu. | Risque de défaut et sensibilité aux taux selon le support. |
| Immobilier direct ou SCPI | Rechercher des loyers ou une exposition à la pierre. | Frais, fiscalité, vacance et liquidité limitée ; les frais de gestion locative peuvent représenter 3 à 12 % des loyers hors charges. |
| Livret ou fonds en euros | Stabiliser une partie du patrimoine et conserver une disponibilité. | Potentiel de rendement plus faible sur la durée. |
Les ETF sont souvent une porte d’entrée lisible pour un débutant : ils donnent accès à un panier de titres plutôt qu’à une seule entreprise. Mais un ETF n’efface pas le risque du marché qu’il suit. Les cryptoactifs, le private equity ou les petites sociétés non cotées peuvent compléter un patrimoine averti, mais ils ne remplacent pas une base diversifiée et comprise.
La diversification ne consiste pas à multiplier les produits sans logique. Elle doit limiter la dépendance à une zone géographique, un secteur ou un locataire. La liquidité joue aussi un rôle : elle évite de devoir vendre des actifs en baisse pour financer un imprévu. Un portefeuille cohérent associe donc des supports dont les fonctions et les contraintes sont différentes.
4. Sélectionner l’enveloppe avant d’acheter le placement
Un même investissement peut être détenu dans des cadres différents. L’enveloppe influence la fiscalité, les supports accessibles, les frais et les règles de retrait. La choisir avant le premier achat aide à éviter des arbitrages coûteux ou une stratégie incohérente.
- Le PEA est destiné aux investissements en actions éligibles et à certains fonds ou ETF qui respectent ses règles.
- L’assurance-vie peut réunir un fonds en euros et des unités de compte. Elle convient souvent à des projets patrimoniaux diversifiés, selon les contrats et leurs frais.
- Le PER vise prioritairement la préparation de la retraite, avec une épargne généralement moins disponible jusqu’à celle-ci, sauf dans les cas prévus.
- Le compte-titres ordinaire offre une large liberté d’investissement, mais son traitement fiscal diffère de celui des autres enveloppes.
Comparez systématiquement les frais d’entrée, de gestion, d’arbitrage et de courtage. Ils ne sont pas accessoires : prélevés chaque année ou à chaque opération, ils réduisent le rendement net. Vérifiez aussi les conditions de sortie et les supports réellement disponibles, car une enveloppe peu coûteuse sur le papier peut être moins adaptée à votre objectif.
L’assurance-vie peut être accessible dès 300 € et certaines SCPI dès environ 1 000 €, mais le montant minimal ne doit jamais être le seul critère de sélection. La simplicité du contrat, les frais et la cohérence avec votre horizon comptent tout autant.
5. Mettre en place une routine qui résiste aux émotions
La principale difficulté n’est pas toujours technique. Elle consiste à conserver son plan quand les marchés montent vite, baissent brutalement ou qu’une tendance populaire semble offrir un gain facile. Acheter parce que tout le monde achète, puis vendre sous l’effet de la peur, revient souvent à subir ses émotions plutôt qu’à investir.
Un premier plan d’action simple
- Évaluez vos revenus, vos charges et votre épargne de précaution.
- Définissez un objectif, une échéance et une somme mensuelle soutenable.
- Choisissez une enveloppe et un nombre limité de supports que vous comprenez.
- Programmez des versements réguliers plutôt que de vouloir anticiper chaque variation.
- Faites un bilan périodique, par exemple une ou deux fois par an, pour vérifier que la répartition reste adaptée à votre situation.
Cette routine donne un cadre aux décisions. Le bilan ne doit pas devenir une vérification quotidienne des cours, mais un rendez-vous régulier pour examiner l’objectif, l’horizon, les versements et la répartition. Si la situation personnelle change, le plan peut être ajusté sans remettre en cause toute la stratégie.
Méfiez-vous des promesses de rendement élevé sans risque, de l’urgence artificielle et des sollicitations non vérifiées. Aucun investissement sérieux ne dispense de comprendre le produit, les frais, les conditions de sortie et le risque de perte. Si votre situation familiale, fiscale ou patrimoniale est complexe, un professionnel compétent peut aider à formaliser les choix. Il ne remplace toutefois pas votre propre compréhension des décisions prises.
Commencer modestement est souvent préférable à attendre indéfiniment le moment idéal. Une stratégie claire, diversifiée et ajustée avec calme donne une base plus solide qu’un placement choisi sur une mode ou une promesse spectaculaire. L’essentiel est d’avancer avec une somme compatible avec votre situation, un objectif défini et une méthode que vous pourrez tenir dans le temps.

Partager cet article
Articles qui pourraient vous intéresser :
 Décote, durée, revenus futurs : ce qu’une simulation SCPI en démembrement doit vraiment calculer
 CGP Immobilier à Paris, dans le Lot et en Corrèze : services, zones et contact à vérifier
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel
 Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation