
Réduire légalement son impôt ne consiste pas à empiler les placements défiscalisants. Une optimisation fiscale pour particulier commence par l’analyse du foyer, des revenus, des projets et de la capacité à immobiliser de l’argent. Le bon dispositif améliore la situation patrimoniale sans devenir une contrainte au quotidien.
Réduire son impôt légalement : ce que recouvre vraiment l’optimisation fiscale
L’optimisation fiscale consiste à utiliser les règles prévues par la loi pour diminuer l’impôt dû. Elle peut passer par une déduction du revenu imposable, une réduction ou un crédit d’impôt, un abattement, ou encore le choix du régime fiscal le mieux adapté. Cette démarche se distingue de la fraude fiscale, qui repose sur une omission, une fausse déclaration ou la dissimulation d’un revenu.
Quiz : Optimisation Fiscale
La règle est simple : la dépense, l’investissement ou la situation familiale doivent être réels, justifiables et correctement déclarés. Réduire sa fiscalité est légal. En revanche, créer artificiellement une opération dans le seul but d’obtenir un avantage auquel on ne peut pas prétendre peut entraîner un redressement.
Déduction, réduction et crédit d’impôt : trois effets différents
Une déduction diminue le revenu soumis au barème de l’impôt, comme un versement déductible sur un plan d’épargne retraite. Son intérêt dépend donc notamment du taux marginal d’imposition. Plus ce taux est élevé, plus l’économie potentielle peut être importante.
Une réduction d’impôt, comme celle liée à certains dons, diminue directement l’impôt calculé. Elle ne donne généralement pas lieu à remboursement au-delà de l’impôt dû. Un crédit d’impôt peut, lui, être remboursé lorsqu’il dépasse l’impôt à payer, selon les règles qui lui sont propres.
Les leviers à examiner avant de souscrire un placement
Les solutions les plus pertinentes ne nécessitent pas toujours un investissement immobilier ou un nouveau produit financier. Commencez par les dépenses et les choix patrimoniaux qui correspondent déjà à votre situation. Cette méthode limite les engagements inutiles et permet de comparer l’avantage fiscal avec le coût réel de chaque option.
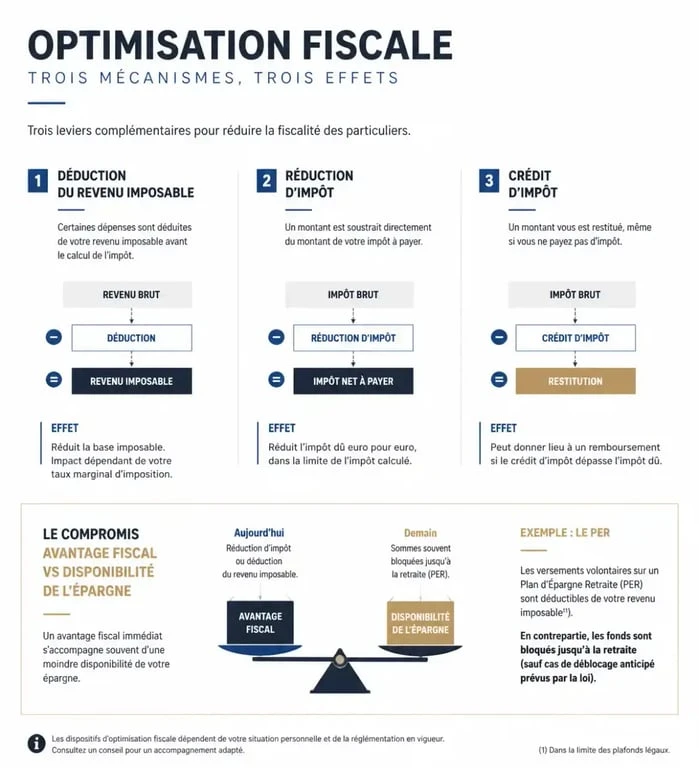
Le PER : une économie immédiate contre une épargne moins disponible
Les versements volontaires sur un Plan d’Épargne Retraite peuvent être déduits du revenu imposable dans la limite du plafond personnel. Pour un salarié, ce plafond est notamment calculé à partir de 10 % des revenus professionnels de l’année précédente, avec un maximum indiqué de 37 680 € et un minimum de 4 710 € selon les références disponibles. Le montant figure sur l’avis d’impôt et peut inclure des plafonds non utilisés des années antérieures.
Le PER peut convenir à une personne fortement imposée qui prépare réellement sa retraite. L’avantage fiscal ne doit toutefois pas masquer la contrepartie : l’épargne est en principe bloquée jusqu’à la retraite, sauf dans les cas de déblocage anticipé prévus. Renoncer à une épargne de précaution disponible pour alimenter un PER est rarement pertinent.
Un placement fiscal peut laisser entrer un avantage à court terme tout en réduisant la disponibilité de l’argent. Avant de verser, évaluez donc le gain d’impôt, mais aussi la capacité de votre budget à absorber un imprévu, un projet immobilier ou une baisse de revenus. Une épargne peu liquide peut conduire à souscrire un crédit coûteux ou à effectuer un retrait dans de mauvaises conditions, ce qui réduit l’intérêt de l’opération.
Dons, emploi à domicile et pensions alimentaires
Les dons à des organismes éligibles peuvent ouvrir droit à une réduction d’impôt. Le taux couramment applicable est de 66 % dans la limite de 20 % du revenu imposable. Certaines structures permettent de bénéficier d’un taux de 75 %, dans les plafonds prévus. Un don reste toutefois un soutien à une cause : il ne doit pas être traité comme un placement rentable.
L’emploi à domicile et certaines dépenses de services à la personne peuvent aussi produire un avantage fiscal. Une pension alimentaire versée à un enfant majeur, à un ascendant ou à un ex-conjoint peut être déductible lorsque les conditions sont remplies et que les sommes versées sont prouvées. Conservez les relevés bancaires, les attestations et les justificatifs de la situation du bénéficiaire.
Immobilier locatif : choisir le régime avant de chercher la réduction
L’immobilier peut s’intégrer à une stratégie fiscale, mais il ne transforme pas un mauvais achat en bon investissement. L’emplacement, le prix, les travaux, la vacance locative, le financement et la fiscalité à la revente doivent être étudiés ensemble. La réduction d’impôt ne doit jamais être le seul critère de décision.
Simulez votre impôt sur le revenu : Estimez gratuitement et à titre indicatif le montant de votre impôt sur le revenu si vous résidez en France.
Le déficit foncier pour des revenus fonciers existants
Le déficit foncier concerne les propriétaires qui louent un bien nu et supportent certaines charges, notamment des travaux déductibles. Lorsque les charges dépassent les loyers, une partie du déficit peut être imputée sur le revenu global, dans la limite de 10 700 €. Un plafond de 21 400 € est évoqué pour certains travaux de rénovation énergétique qui respectent les conditions applicables.
Cette stratégie est surtout adaptée à une personne qui perçoit déjà des revenus fonciers et possède un bien dont les travaux présentent un intérêt économique ou patrimonial. Réaliser des travaux uniquement pour créer un déficit est risqué. Le chantier doit améliorer un bien réellement louable et les obligations de location doivent être respectées.
Location meublée : l’abattement ou le régime réel
En location meublée non professionnelle, les revenus relèvent des bénéfices industriels et commerciaux. Selon le régime choisi et la nature de la location, un abattement forfaitaire peut s’appliquer. Un taux de 50 % est notamment mentionné pour certaines locations meublées, avec des règles différentes pour les locations touristiques. Le régime réel permet de déduire des charges et, sous conditions, de pratiquer des amortissements.
Le régime réel peut réduire le résultat imposable, mais il exige une comptabilité rigoureuse. Le choix ne doit pas reposer sur la seule promesse de l’amortissement. Comparez le gain fiscal, les frais de gestion, les obligations déclaratives et la rentabilité nette du bien.
Construire une stratégie adaptée à votre foyer fiscal
Commencez par classer vos objectifs avant de comparer les produits. Une personne qui prépare sa retraite n’a pas les mêmes besoins qu’un contribuable qui finance les études d’un enfant, perçoit des loyers ou organise une transmission. Le niveau de revenus, le taux marginal d’imposition, l’âge et les besoins de liquidités orientent aussi le choix.
| Votre priorité | Levier à examiner | Point de vigilance |
|---|---|---|
| Préparer la retraite | PER | Disponibilité limitée de l’épargne |
| Soutenir une cause | Dons | Réduction plafonnée et absence de rendement |
| Rénover un bien loué nu | Déficit foncier | Nature des travaux et obligation de location |
| Détenir un logement meublé | LMNP et régime réel | Comptabilité, charges et rentabilité locative |
Vérifiez aussi le plafonnement global des niches fiscales, fixé à 10 000 € pour de nombreux avantages. Certains mécanismes suivent toutefois des règles particulières. Une simulation avant tout engagement permet d’éviter de souscrire un dispositif dont la réduction serait partiellement inutilisable.
Les erreurs qui transforment une défiscalisation en mauvais calcul
La première erreur consiste à investir pour « effacer » un impôt sans examiner le coût global. Une réduction fiscale ne compense ni un bien acheté trop cher, ni des frais élevés, ni une durée de blocage inadaptée. La deuxième consiste à confondre économie d’impôt et gain de trésorerie : déduire un versement ne signifie pas récupérer l’intégralité de la somme versée.
- Ne signez pas sans connaître la durée d’engagement, les frais et les conditions de sortie.
- Ne dépassez pas votre capacité d’épargne pour profiter d’un plafond fiscal.
- Conservez les justificatifs nécessaires à votre déclaration.
- Contrôlez l’incidence sur le plafonnement des niches fiscales.
- Évitez les montages qui promettent une économie exceptionnelle sans risque ni contrainte.
Un expert-comptable, un avocat fiscaliste ou un conseiller patrimonial peut être utile si vous cumulez revenus fonciers, activité indépendante, patrimoine important, projet de transmission ou situation familiale complexe. Son rôle consiste à vérifier la cohérence de la stratégie, à chiffrer ses effets à court et à long terme et à sécuriser les déclarations. Une optimisation fiscale solide reste généralement simple, documentée et compatible avec vos projets.

- Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation - 13 septembre 2026
- L’optimisation fiscale pour particulier doit préserver votre épargne, pas seulement réduire l’impôt - 12 septembre 2026
- SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel - 11 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rénovation énergétique en copropriété : contrainte légale ou levier de valorisation ?
 DPE classe C : oui, c’est une bonne note, mais pas un logement parfait
 Rénovation énergétique en copropriété : 35 % de gain, DPE et vote à verrouiller
 Baux commerciaux loi Pinel : durée de 9 ans, loyer plafonné et charges encadrées