
Pour un résident fiscal français, les revenus distribués par une SCPI investie hors de France doivent être déclarés en France, même s’ils ont déjà été imposés dans le pays où se trouvent les immeubles. La fiscalité des SCPI étrangères dépend alors d’une question centrale : la convention fiscale entre la France et le pays concerné prévoit-elle un crédit d’impôt ou une exonération avec réserve de progressivité ? Ce choix influence le montant de l’impôt et les formulaires à utiliser.
Une SCPI étrangère ne verse pas forcément des revenus imposés comme en France
Une SCPI européenne ou étrangère est une société civile de placement immobilier qui détient, directement ou indirectement, des actifs situés hors de France : bureaux, commerces, entrepôts, hôtels ou établissements de santé. L’associé perçoit une quote-part des revenus locatifs après gestion de la SCPI. Ces sommes ne sont pas des dividendes d’actions au sens habituel. Leur traitement fiscal dépend surtout de la nature immobilière des revenus et de la localisation des biens.
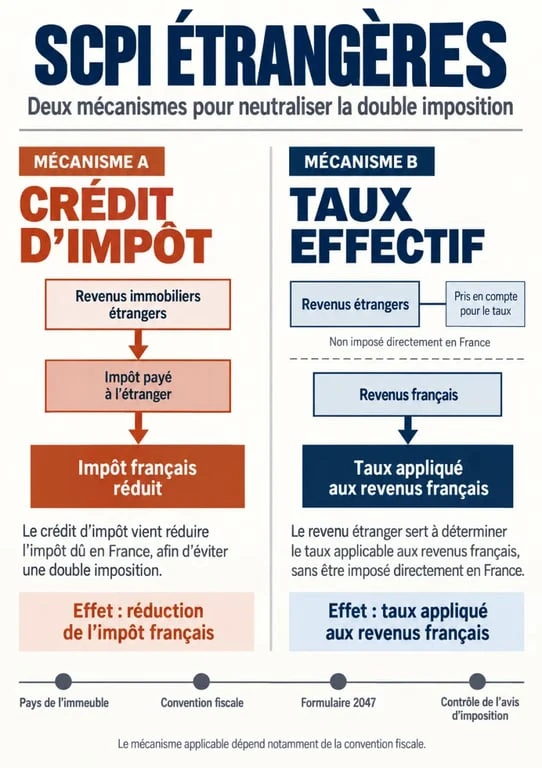
Le résident fiscal français doit déclarer ses revenus mondiaux. Dans le même temps, les revenus immobiliers sont généralement imposables dans l’État où se situe l’immeuble. Sans mécanisme correcteur, un même revenu pourrait donc être taxé deux fois. Les conventions fiscales bilatérales répartissent les droits d’imposer entre les États et prévoient une méthode pour neutraliser totalement ou partiellement cette double imposition.
Le pays de l’immeuble compte davantage que le siège de la SCPI
Pour déterminer la fiscalité applicable, il faut examiner la ventilation géographique communiquée par la société de gestion, plutôt que de regarder uniquement le pays du siège social de la SCPI. Une même SCPI peut détenir des immeubles dans plusieurs États. Chaque quote-part de revenus peut alors relever d’une convention différente. Le relevé fiscal personnalisé ou l’imprimé fiscal unique permet normalement d’identifier les montants ventilés par pays et la méthode déclarative recommandée.
Cette répartition distingue le lieu où le revenu est imposé de celui où il intervient dans le calcul global du foyer. Elle évite de confondre le revenu encaissé, l’impôt payé localement et l’incidence sur le taux appliqué aux autres revenus français. La lecture du relevé pays par pays est donc indispensable avant toute déclaration.
Crédit d’impôt et taux effectif : deux protections très différentes
Les conventions fiscales internationales utilisent principalement deux mécanismes pour éviter une double taxation. Ils poursuivent le même objectif, mais n’ont pas le même effet sur l’avis d’impôt. La convention applicable doit toujours être vérifiée dans sa version en vigueur pour l’année concernée.
Déclarer ses revenus de source étrangère : Consultez la documentation fiscale officielle pour remplir la déclaration n° 2047 et reporter vos revenus étrangers dans la déclaration principale.
| Mécanisme | Effet principal en France | Point de vigilance |
|---|---|---|
| Crédit d’impôt | Réduit l’impôt français correspondant aux revenus étrangers, dans les limites prévues. | Le crédit doit être correctement reporté. Son calcul ne correspond pas nécessairement à l’impôt acquitté à l’étranger. |
| Taux effectif ou réserve de progressivité | Le revenu étranger est en principe exonéré d’impôt direct en France, mais il est pris en compte pour déterminer le taux applicable aux revenus français. | Un revenu étranger peut donc augmenter l’imposition des autres revenus du foyer. |
La méthode du crédit d’impôt
Avec cette méthode, le revenu de source étrangère entre dans le calcul français, puis un crédit d’impôt vient réduire l’impôt afin d’éviter la double imposition. Selon les conventions, ce crédit peut correspondre à l’impôt français théorique afférent au revenu concerné ou suivre une autre règle conventionnelle.
Il ne faut donc pas saisir automatiquement l’impôt prélevé à l’étranger. Le montant à reporter dépend des indications du relevé fiscal et de la convention concernée. Le traitement appliqué à un pays ne peut pas être transposé automatiquement aux revenus provenant d’un autre État.
La méthode du taux effectif
L’exonération avec réserve de progressivité, aussi appelée méthode du taux effectif, est souvent mal comprise. Les revenus étrangers ne sont pas imposés une seconde fois en France, mais ils sont ajoutés aux autres revenus pour calculer le taux moyen du foyer. Ce taux est ensuite appliqué aux seuls revenus taxables en France.
Pour un foyer déjà imposé dans une tranche élevée, l’incidence peut être sensible. L’absence d’impôt français direct sur la distribution étrangère ne signifie donc pas que celle-ci est sans effet sur l’imposition globale du foyer.
Déclarer les revenus sans perdre le fil des formulaires
La société de gestion fournit généralement un relevé fiscal indiquant les revenus étrangers, les pays de provenance, les montants à reporter et, le cas échéant, les crédits d’impôt. Ce document sert de point de départ. Il faut le rapprocher des distributions reçues sur le compte bancaire, sans remplacer les montants fiscaux par les seuls flux encaissés.
- Formulaire 2042 : déclaration principale des revenus du foyer.
- Formulaire 2047 : déclaration des revenus de source étrangère, avec ventilation selon le pays et la nature des revenus.
- Formulaire 2042 C : support complémentaire utilisé notamment pour certains crédits d’impôt et reports spécifiques.
- Formulaire 2044 : concerne les revenus fonciers français relevant du régime réel. Il peut être utile lorsque le foyer détient aussi des SCPI françaises.
Une méthode de contrôle simple avant validation
Commencez par classer le relevé fiscal par pays. Reportez ensuite les revenus de source étrangère sur le formulaire 2047 selon les indications reçues. Vérifiez que le montant transféré sur la déclaration principale et le crédit d’impôt éventuel correspondent bien au relevé. Conservez l’IFU, le relevé fiscal, les relevés bancaires et toute pièce relative à l’impôt étranger.
Après réception de l’avis d’imposition, contrôlez que le crédit d’impôt ou la prise en compte au taux effectif a bien été appliqué. Cette vérification permet de repérer une erreur de report ou une incohérence entre les montants déclarés et ceux figurant sur l’avis.
Les erreurs les plus fréquentes sont l’oubli du formulaire 2047, le report d’un montant net bancaire au lieu du montant fiscal, la confusion entre un crédit d’impôt et une déduction, ou encore l’application de la règle d’un pays à des revenus provenant d’un autre État. En cas de détention à crédit, de démembrement, de détention via une SCI ou une assurance-vie, ou de changement de résidence fiscale, une vérification personnalisée est préférable.
SCPI françaises et étrangères : comparer le rendement après fiscalité, pas seulement la distribution
Les revenus fonciers d’une SCPI française sont en principe soumis à l’impôt sur le revenu selon la tranche marginale d’imposition du foyer. Les prélèvements sociaux de 17,2 % s’y ajoutent. Le micro-foncier peut s’appliquer sous conditions lorsque les revenus fonciers bruts du foyer n’excèdent pas 15 000 €. Il prévoit alors un abattement forfaitaire de 30 %.
À défaut, ou sur option, le régime réel permet de prendre en compte les charges déductibles selon les règles applicables. Le régime retenu dépend de la situation du foyer et de la nature des revenus concernés.
Pour les revenus immobiliers étrangers, les prélèvements sociaux français peuvent ne pas s’appliquer selon le traitement conventionnel et la situation du contribuable. Ce point explique une partie de l’intérêt des SCPI européennes pour certains foyers fortement imposés, mais il ne doit pas être présenté comme automatique. La convention, la qualification du revenu et la situation personnelle restent déterminantes.
Une SCPI étrangère apporte aussi une diversification géographique et locative. Elle n’efface toutefois ni le risque de perte en capital, ni la variabilité des revenus, ni le risque de liquidité. Hors zone euro, le risque de change peut affecter la valeur des actifs ou des revenus convertis. La fiscalité est donc un critère de comparaison parmi d’autres, avec la qualité du patrimoine, les frais, l’endettement, la stratégie de gestion et l’horizon de détention.
Les vérifications à faire chaque année
- Identifier les pays où la SCPI a réalisé des revenus et distinguer les revenus français des revenus étrangers.
- Lire les consignes du relevé fiscal personnalisé avant toute saisie.
- Contrôler la convention fiscale applicable et la méthode de neutralisation indiquée.
- Compléter les formulaires 2047, 2042 et, si nécessaire, 2042 C avec les montants fiscaux fournis.
- Conserver les justificatifs jusqu’à la fin du délai de contrôle et relire l’avis d’imposition.
Lorsque les montants sont significatifs ou que la SCPI détient des actifs dans plusieurs pays, l’aide d’un conseiller fiscal peut sécuriser la déclaration. Elle ne remplace pas la documentation de la société de gestion, mais permet de vérifier que le crédit d’impôt, le taux effectif et les formulaires utilisés correspondent bien à la situation du foyer.

- Fiscalité des SCPI étrangères : le crédit d’impôt ne neutralise pas toujours l’effet sur votre taux - 18 septembre 2026
- Acheter une maison DPE G : opportunité réelle ou travaux à risque ? - 17 septembre 2026
- DPE pour vendre une maison : obligatoire, mais parfois insuffisant pour finaliser la vente - 16 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comptable LMNP : 400 à 900 € TTC par an, et ce qui fait vraiment varier la facture
 Admission hors Parcoursup, alternance et diplômes RNCP : les points clés d’ESG Immobilier
 Première déclaration de revenus fonciers : micro-foncier, formulaire 2044 et charges à déduire
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel