
La vente d’un logement loué peut remettre en cause une partie de l’avantage fiscal obtenu grâce au déficit foncier. Le risque concerne uniquement les déficits imputés sur le revenu global et apparaît lorsque la location cesse trop tôt. Avant de signer un compromis, vérifiez donc la nature du déficit utilisé, la date exacte de fin de l’engagement locatif et les conséquences possibles sur la plus-value.
Les deux parties du déficit foncier ne suivent pas le même sort
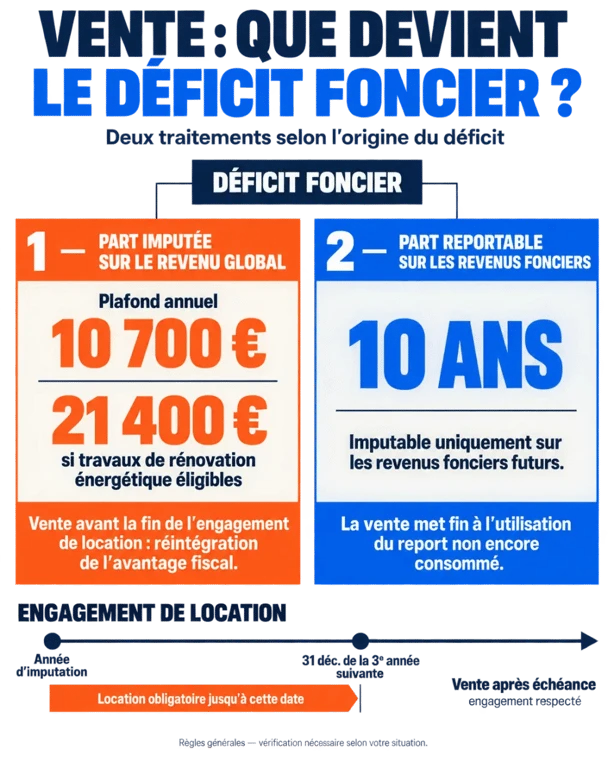
Un déficit foncier apparaît lorsque les charges déductibles d’un bien loué nu, comme certains travaux, les intérêts d’emprunt ou les frais de gestion, dépassent les loyers encaissés. Ce montant ne forme pas un bloc unique. Son traitement fiscal détermine les conséquences d’une vente.
Quiz : Déficit foncier et vente
La part imputée sur le revenu global est conditionnelle
Hors intérêts d’emprunt, le déficit foncier peut être imputé sur le revenu global dans la limite de 10 700 € par an. Cette limite peut atteindre 21 400 € pour certaines dépenses de rénovation énergétique. Cette imputation réduit immédiatement l’impôt sur le revenu, mais elle suppose de conserver le bien en location jusqu’à une date précise.
C’est cette fraction, celle qui a procuré une économie d’impôt immédiate, qui peut être réintégrée si le logement est vendu ou retiré de la location avant la fin du délai exigé.
Le déficit reportable sur les revenus fonciers reste utilisable
La fraction du déficit qui dépasse le plafond d’imputation sur le revenu global, ainsi que celle provenant des intérêts d’emprunt, est reportable sur les revenus fonciers des dix années suivantes. Elle ne diminue pas directement les salaires, les pensions ou les bénéfices professionnels.
En cas de vente, ce déficit reportable n’est pas repris au titre de l’obligation de maintien de la location. En revanche, sans revenus fonciers futurs, son utilisation peut devenir difficile. Si vous détenez d’autres locations nues ou envisagez un nouvel investissement soumis au régime réel, il pourra en principe s’imputer sur leurs revenus fonciers positifs pendant la période de report.
Le délai à surveiller : trois années civiles après l’imputation
L’article 156 du Code général des impôts impose que le logement reste affecté à la location jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation du déficit sur le revenu global. Le point de départ est donc l’année d’imputation, et non la date de réalisation des travaux, d’achat du bien ou de signature du bail.
| Année d’imputation sur le revenu global | Location à maintenir au moins jusqu’au |
|---|---|
| 2022 | 31 décembre 2025 |
| 2023 | 31 décembre 2026 |
| 2024 | 31 décembre 2027 |
La vente n’est pas le seul événement à risque. L’abandon volontaire de la location, l’occupation personnelle du logement ou sa mise à disposition gratuite peuvent aussi rompre l’engagement. Le bien doit rester effectivement proposé à la location nue, dans des conditions normales de marché.
Il faut donc examiner le calendrier locatif avant la vente. Le compromis n’est pas le seul élément à contrôler. Une vacance subie, documentée par des annonces, un mandat de location et un loyer cohérent, ne se confond pas avec une décision de retirer le bien du marché. Conservez ces justificatifs pour établir la continuité de votre intention locative si la période entre deux locataires se situe près de l’échéance des trois ans.
Vente anticipée : ce qui est réintégré et ce qui ne l’est pas
Si le bien est cédé avant la date requise, l’administration fiscale remet en cause les déficits fonciers précédemment imputés sur le revenu global. Le contribuable doit alors ajouter ces montants à son revenu global de l’année au cours de laquelle la rupture de l’engagement intervient.
Une régularisation, pas la restitution mécanique des travaux
La réintégration ne consiste pas à rembourser euro pour euro les dépenses engagées. Elle consiste à réintroduire dans le revenu imposable le déficit qui avait été déduit. L’impôt supplémentaire dépend donc de votre tranche marginale d’imposition, de votre situation familiale et des autres revenus de l’année concernée. Des intérêts de retard peuvent aussi s’appliquer selon les circonstances.
Exemple : un propriétaire a imputé 8 000 € de déficit sur son revenu global en 2023 et vend le bien en 2025, alors qu’il devait le louer jusqu’au 31 décembre 2026. Les 8 000 € peuvent être réintégrés dans son revenu imposable de 2025. En revanche, un déficit déjà reportable sur les revenus fonciers ne relève pas de cette réintégration.
Après le délai, l’avantage est sécurisé
Lorsque la vente intervient après l’échéance du 31 décembre, l’imputation sur le revenu global est définitivement acquise. Le propriétaire peut vendre, réinvestir ou cesser la location sans reprise liée à cette règle. Il doit toutefois calculer la plus-value immobilière et vérifier le sort des déficits fonciers reportables encore non consommés.
Les situations qui peuvent écarter la reprise fiscale
La loi prévoit des exceptions lorsque la rupture de l’engagement locatif est subie. Elles s’apprécient au regard de la situation du contribuable ou de l’un des membres de son foyer fiscal. Des documents probants doivent permettre de justifier la situation.
- Décès du contribuable ou de l’un des époux soumis à imposition commune ;
- Invalidité correspondant à un classement en deuxième ou troisième catégorie ;
- Licenciement du contribuable ou de l’un des époux soumis à imposition commune.
Ces exceptions ne se confondent pas avec un simple changement de projet patrimonial, une baisse de rentabilité ou un divorce. Une séparation peut modifier la détention du bien, l’imposition et la stratégie de vente, mais elle ne dispense pas automatiquement de l’obligation de location. Dans les situations de SCI, de démembrement, de donation ou de cession de parts, l’analyse est plus technique : la structure de détention et l’identité de la personne ayant imputé le déficit deviennent déterminantes.
Préparer la vente et limiter le coût fiscal
Une vente avant le terme n’implique pas nécessairement la perte définitive de l’avantage fiscal. Dans sa décision du 26 avril 2017, le Conseil d’État a admis une possibilité importante : lorsque les déficits liés aux travaux sont réintégrés, les dépenses correspondantes peuvent, sous conditions, être prises en compte dans le calcul de la plus-value immobilière. Cette solution évite qu’une même dépense soit écartée à la fois des revenus fonciers et du prix de revient du bien.
Comparer frais réels et forfait de 15 % sur la plus-value
Pour une détention de plus de cinq ans, le calcul de la plus-value peut intégrer un forfait travaux de 15 % du prix d’acquisition, sans justificatifs, ou des dépenses réelles justifiées. Il faut comparer les deux méthodes sans cumuler les mêmes travaux. Si la réintégration rend certaines dépenses à nouveau utilisables pour la plus-value, les factures détaillées, les preuves de paiement et les déclarations antérieures deviennent indispensables.
Le déficit réintégré peut aussi retrouver la nature d’un déficit foncier reportable, imputable sur les revenus fonciers des dix années suivantes. Cette solution peut intéresser un bailleur qui possède d’autres immeubles loués nus ou prévoit de réinvestir rapidement.
La vérification à effectuer avant tout compromis
- Retrouvez les déclarations n° 2044 des années concernées et identifiez les déficits imputés sur le revenu global, notamment à la ligne 460.
- Établissez, année par année, la date du 31 décembre qui clôt l’obligation de location.
- Distinguez les travaux, les intérêts d’emprunt et les déficits déjà reportables sur les revenus fonciers.
- Simulez l’impôt lié à une réintégration et le calcul de la plus-value avec les factures disponibles.
- Transmettez le dossier au notaire et, en cas de montant significatif ou de situation atypique, à un professionnel du droit fiscal.
Cette préparation aide à choisir entre attendre quelques mois, vendre immédiatement ou organiser un réinvestissement locatif. Dans ce domaine, la date de signature peut avoir un effet fiscal plus important que la négociation de quelques milliers d’euros sur le prix de vente.

- Vendre avant trois ans peut faire réintégrer votre déficit foncier - 14 septembre 2026
- Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation - 13 septembre 2026
- L’optimisation fiscale pour particulier doit préserver votre épargne, pas seulement réduire l’impôt - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rénovation énergétique en copropriété : contrainte légale ou levier de valorisation ?
 DPE classe C : oui, c’est une bonne note, mais pas un logement parfait
 Rénovation énergétique en copropriété : 35 % de gain, DPE et vote à verrouiller
 Baux commerciaux loi Pinel : durée de 9 ans, loyer plafonné et charges encadrées