
Investir dans des parts de SCPI situées hors de France constitue une stratégie de diversification patrimoniale efficace. Cette dimension internationale impose toutefois de maîtriser les règles déclaratives pour éviter une double imposition. En tant que résident fiscal français, vous êtes soumis à l’impôt sur vos revenus mondiaux. Les dividendes perçus de vos SCPI européennes ou internationales doivent donc être déclarés à l’administration fiscale française.
Qu’est-ce qu’une SCPI étrangère et comment fonctionne-t-elle ?
Une SCPI dite « étrangère » ou « européenne » est une société de gestion qui investit majoritairement ses actifs immobiliers dans des pays autres que la France, comme l’Allemagne, l’Espagne, l’Italie ou les Pays-Bas. L’objectif est de capter des opportunités de rendement dans des marchés immobiliers dynamiques tout en optimisant la fiscalité locale.
Testez vos connaissances : Fiscalité des SCPI étrangères
Ces structures naviguent entre deux systèmes fiscaux : celui du pays où se situe l’immeuble (pays de la source) et celui de votre résidence fiscale. Pour éviter que le même revenu ne soit taxé deux fois, la France a signé des conventions fiscales bilatérales avec la quasi-totalité de ses partenaires européens. Ces accords définissent les modalités précises d’imposition pour chaque type de revenu.
La fiscalité des revenus de source étrangère : deux mécanismes clés
Pour neutraliser la double imposition, l’administration fiscale française applique deux méthodes selon la convention signée avec le pays concerné. Il est nécessaire de comprendre cette distinction pour anticiper le montant de votre impôt réel.
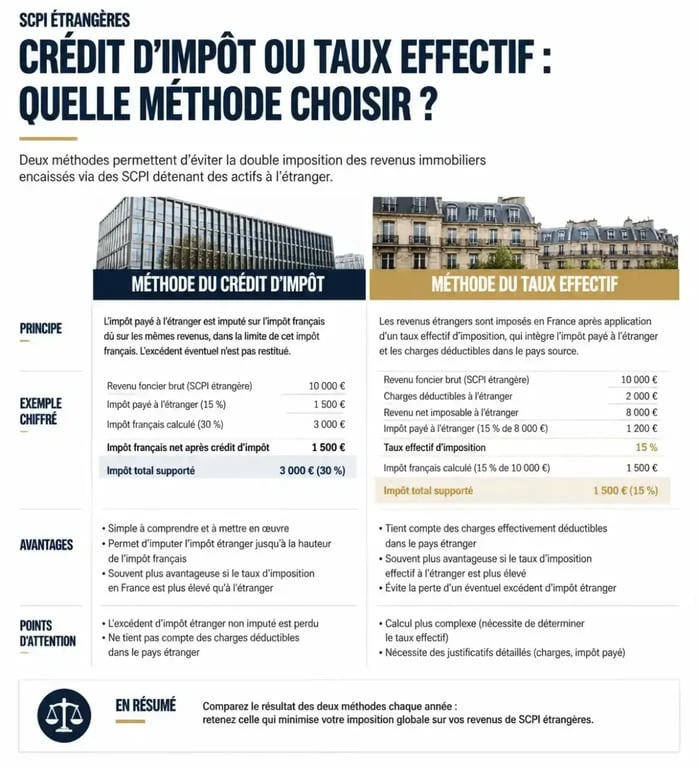
La méthode du crédit d’impôt
Cette méthode est la plus fréquente pour les SCPI européennes. Elle consiste à accorder au contribuable un crédit d’impôt égal à l’impôt payé dans le pays étranger. Le revenu est déclaré en France, soumis au barème progressif de l’impôt sur le revenu, puis l’impôt français est réduit du montant de l’impôt déjà versé à l’étranger. Si le taux d’imposition étranger est inférieur au taux français, vous payez la différence en France. Si l’impôt étranger est supérieur, le crédit d’impôt peut être plafonné selon les termes de la convention.
La méthode du taux effectif
Moins fréquente, cette méthode exonère les revenus étrangers de l’impôt français, tout en les prenant en compte pour calculer le taux d’imposition applicable à vos autres revenus français. Vos revenus étrangers ne sont pas taxés en France, mais ils augmentent votre revenu fiscal de référence, ce qui peut faire grimper votre tranche marginale d’imposition (TMI).
Comment déclarer ses revenus de SCPI étrangères ?
La déclaration des revenus de SCPI étrangères demande une attention particulière. Contrairement aux revenus fonciers classiques, vous devez utiliser plusieurs formulaires pour fournir une information exhaustive au fisc.
Déclarer vos revenus encaissés à l’étranger (Formulaire 2047) : Accédez au formulaire officiel pour déclarer vos revenus perçus hors de France métropolitaine et des DOM lors de votre déclaration annuelle.
Le formulaire 2047 est le point de départ : il permet de déclarer les revenus encaissés à l’étranger. Vous y reportez les montants bruts et les crédits d’impôt correspondants. Le formulaire 2042 C sert à reporter les revenus nets et les crédits d’impôt calculés sur la 2047 vers votre déclaration principale. Enfin, le formulaire 2042 constitue votre déclaration de revenus classique où le résultat final s’intègre pour le calcul de votre impôt global. Le formulaire 2044 peut être nécessaire pour le détail des revenus fonciers, selon la nature de la SCPI et les options fiscales choisies.
La gestion des flux d’informations est un point de friction majeur. Si une information manque ou si le relevé fiscal fourni par la société de gestion est mal interprété, des incohérences apparaissent entre les déclarations. Une gestion rigoureuse, en conservant votre Imprimé Fiscal Unique (IFU) et les justificatifs d’impôts payés à l’étranger, garantit une transmission transparente et limite le risque de redressement.
Prélèvements sociaux et spécificités par pays
Les revenus fonciers de source étrangère ne sont généralement pas soumis aux prélèvements sociaux français (17,2 %), car ils ne sont pas considérés comme des revenus du patrimoine perçus en France. Cette règle comporte toutefois des nuances selon la convention fiscale spécifique au pays d’investissement.
| Pays d’investissement | Méthode fiscale courante | Prélèvements sociaux (France) |
|---|---|---|
| Allemagne | Crédit d’impôt | Non applicables |
| Espagne | Crédit d’impôt | Non applicables |
| Pays-Bas | Crédit d’impôt | Non applicables |
Consultez systématiquement le relevé fiscal personnalisé transmis chaque année par votre société de gestion. Ce document indique précisément dans quelles cases reporter vos montants, évitant ainsi les erreurs de calcul sur les prélèvements sociaux.
Avantages et limites : faut-il privilégier l’étranger ?
Investir dans des SCPI étrangères permet de réduire le poids de l’impôt grâce aux mécanismes de neutralisation. En investissant dans des pays où la fiscalité foncière est optimisée, vous obtenez un rendement net après impôt souvent supérieur à celui d’une SCPI française, soumise à la tranche marginale d’imposition et aux 17,2 % de prélèvements sociaux.
La complexité administrative reste néanmoins une limite. La déclaration demande une rigueur annuelle. De plus, le risque de change peut impacter la performance globale si la SCPI investit dans une zone monétaire hors euro. Si vous acceptez cette surcharge administrative lors de la période déclarative, les SCPI étrangères offrent une diversification géographique et fiscale pertinente.

- Valeur de reconstitution SCPI : le chiffre qui dit si la part est trop chère - 20 septembre 2026
- Fiscalité des SCPI étrangères : comment déclarer vos revenus et éviter la double imposition - 19 septembre 2026
- Fiscalité des SCPI étrangères : le crédit d’impôt ne neutralise pas toujours l’effet sur votre taux - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 R, lambda et zones à isoler sans se tromper : le tableau d’épaisseur pour la RE 2020
 Déficit foncier à Toulouse : 10 700 € imputables et les quartiers à comparer avant d’investir
 Rénovation énergétique en copropriété : 35 % de gain, DPE et vote à verrouiller
 Investir en LMNP en résidence étudiante : rentabilité, fiscalité optimisée et gestion déléguée