Formulaire H1 et impôts locaux : les surfaces à vérifier avant de déclarer votre maison
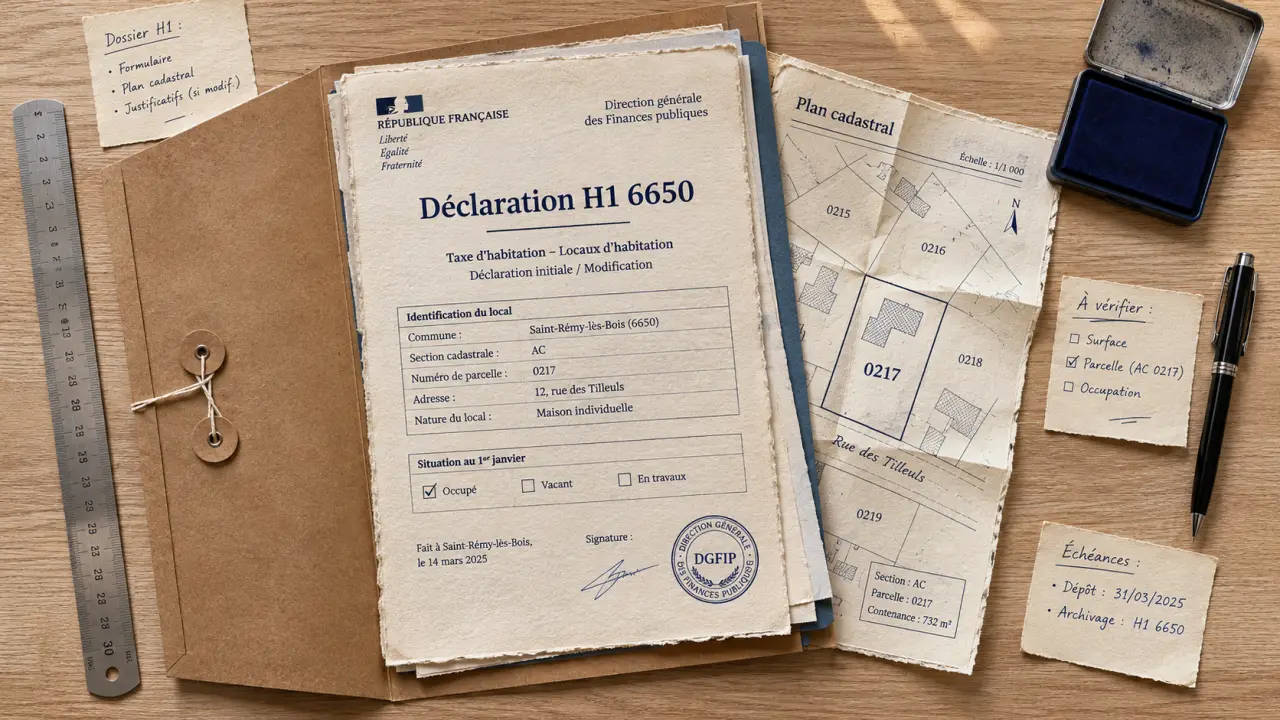
Le formulaire H1 sert à déclarer une maison individuelle et ses dépendances auprès de l’administration fiscale, notamment après une construction nouvelle. Cette déclaration permet d’établir la valeur locative cadastrale utilisée pour calculer les impôts locaux. Avant de la remplir, vérifiez que votre bien relève bien du modèle H1, rassemblez ses caractéristiques et repérez la date d’achèvement : elle détermine le délai de déclaration.
Vérifier que le modèle H1 correspond à votre logement
La déclaration modèle H1, référencée 6650, concerne les immeubles bâtis à usage d’habitation aménagés pour être utilisés en totalité par un seul occupant ou une famille. Elle vise donc principalement les maisons individuelles et leurs dépendances. Le propriétaire doit accomplir la démarche, que le logement soit destiné à son habitation personnelle ou à la location.
Le formulaire décrit le bien : sa situation, sa consistance, ses surfaces et ses équipements. Ces renseignements servent à déterminer sa valeur locative cadastrale, c’est-à-dire un loyer annuel théorique retenu par l’administration pour établir certaines bases d’imposition. Cette valeur ne correspond ni au prix d’achat de la maison ni nécessairement au loyer réellement pratiqué.
Maison, appartement ou bâtiment transformé : ne pas choisir au hasard
Un appartement situé dans un immeuble collectif relève normalement du modèle H2, et non du H1. À l’inverse, le fait qu’une maison se trouve dans un lotissement ne l’exclut pas du modèle H1. En copropriété, il faut regarder la configuration réelle du logement : le statut juridique du terrain ne suffit pas, à lui seul, à déterminer la déclaration adaptée.
Une extension, une division de maison ou la transformation d’un bâtiment peuvent également nécessiter une déclaration foncière. Toutefois, il ne faut pas reprendre automatiquement un H1 pour toute modification. Décrivez les travaux au service des impôts fonciers afin de confirmer la démarche correspondant à votre situation.
Réunir les informations avant d’ouvrir la déclaration
Préparer un dossier unique évite les approximations entre l’acte d’achat, les plans et la réalité du logement terminé. Les documents utiles au remplissage ne sont pas tous des pièces à joindre systématiquement. Consultez la notice du formulaire ou les indications du parcours en ligne pour identifier les justificatifs effectivement demandés.
| Éléments à préparer | Utilité pour la déclaration |
|---|---|
| Acte d’achat et références cadastrales | Identifier le propriétaire, le terrain et l’adresse exacte du bien. |
| Permis de construire et plans actualisés | Retrouver la configuration, les niveaux et les différentes surfaces. |
| Éléments établissant l’achèvement | Renseigner la date à laquelle le logement est effectivement utilisable. |
| Descriptif de la maison et de ses annexes | Décrire les pièces, les équipements, les garages et les autres dépendances. |
| Documents de financement aidé | Justifier les informations demandées lorsque le projet bénéficie d’un prêt concerné. |
Prêt aidé : vérifier les justificatifs propres au financement
Si votre construction bénéficie d’un prêt aidé par l’État, préparez les documents bancaires permettant d’en identifier la nature, le montant et les conditions. Cela peut notamment concerner un prêt à l’accession sociale (PAS) ou un prêt à taux zéro (PTZ), selon les rubriques et justificatifs demandés. Une simple mention « prêt immobilier » ne décrit pas suffisamment le financement.
Reportez-vous à la notice pour savoir si une attestation de l’organisme prêteur, une décision d’octroi ou d’autres pièces sont nécessaires. La présence d’un prêt aidé ne garantit pas, à elle seule, une exonération fiscale. Les conditions attachées au logement et au dispositif doivent également être respectées.
Décrire les surfaces sans confondre maison, terrain et dépendances
Le principal risque consiste à recopier une seule surface trouvée dans l’annonce immobilière ou dans le permis de construire. Or la surface habitable, la surface de plancher d’urbanisme et les surfaces demandées pour l’évaluation fiscale ne sont pas interchangeables. Utilisez les définitions de la notice correspondant à chaque rubrique.
Ventiler les espaces selon leur usage réel
Distinguez les pièces d’habitation des garages, caves, greniers, remises et autres annexes. Les dépendances peuvent devoir être décrites même lorsqu’elles ne sont pas habitables. De même, un local technique ne doit pas disparaître du relevé au seul motif qu’il accueille une chaudière ou des installations : son traitement dépend de sa configuration et de la rubrique concernée.
Pour une maison comprenant un séjour, des chambres, un garage attenant et un abri séparé, ne regroupez pas l’ensemble sous une surface unique de logement. Relevez chaque espace, son usage et son implantation, puis reportez-le dans la catégorie appropriée. La superficie du terrain reste distincte de celle des bâtiments.
Pensez aux jonctions entre volumes : une porte intérieure reliant le garage à la cuisine ne transforme pas le garage en pièce habitable. À l’inverse, un ancien garage réellement aménagé peut avoir changé d’usage. Comme un joint qui relie deux éléments sans les confondre, la communication entre deux espaces ne suffit pas à leur donner la même qualification fiscale. Examinez leur aménagement effectif, pas seulement leur continuité sur le plan.
Déclarer aussi les caractéristiques de confort
La déclaration ne se limite pas aux mètres carrés. Renseignez les caractéristiques de construction et les équipements demandés : pièces, installations sanitaires, chauffage ou autres éléments prévus par le formulaire. Décrivez le logement tel qu’il existe à l’achèvement, plutôt que d’après une version initiale du projet qui aurait changé pendant le chantier.
Déposer la déclaration au bon moment et garder une preuve
Les constructions nouvelles doivent être déclarées dans les 90 jours suivant leur achèvement. Au sens fiscal, l’achèvement correspond au moment où le bien peut être utilisé conformément à sa destination, même si certains travaux accessoires restent à terminer. Il ne dépend donc pas nécessairement de la dernière facture ni de la fin des aménagements extérieurs.
La déclaration attestant l’achèvement et la conformité des travaux, appelée DAACT, relève de l’urbanisme. Son dépôt en mairie ne remplace pas la déclaration fiscale. En vente en l’état futur d’achèvement (Vefa), rapprochez les informations du promoteur, la livraison et l’état réel du logement pour vérifier la date pertinente, sans supposer que toutes ces dates coïncident.
- Vérifiez le parcours proposé dans votre espace particulier sur impots.gouv.fr, rubrique « Biens immobiliers », pour déclarer la construction.
- Si une déclaration papier est nécessaire, recherchez le modèle H1, référence 6650, et sa notice sur impots.gouv.fr ou depuis la fiche de Service-Public.fr.
- Contrôlez les rubriques et les justificatifs, puis transmettez le dossier au service des impôts fonciers compétent pour le lieu du bien, selon les modalités indiquées.
- Conservez une copie et une preuve de dépôt, avec les plans et documents ayant servi au calcul des surfaces.
Le respect du délai conditionne notamment le bénéfice intégral des exonérations temporaires susceptibles de s’appliquer aux constructions nouvelles. Leur portée dépend des règles et décisions locales : ne considérez pas une exonération totale comme acquise. En cas de retard ou d’erreur, contactez rapidement le service compétent pour régulariser la situation.
Avant l’envoi, relisez surtout trois points : la date d’achèvement, la ventilation des surfaces et l’inventaire des dépendances. Si une rubrique reste ambiguë, posez une question précise au service fiscal en décrivant l’espace concerné. Une clarification documentée vaut mieux qu’une estimation choisie au hasard.

- Formulaire H1 et impôts locaux : les surfaces à vérifier avant de déclarer votre maison - 16 novembre 2026
- Séparation en concubinage : être propriétaire ne suffit pas à régler le crédit et le départ - 15 novembre 2026
- Inventaire de succession : quand préférer la valeur réelle au forfait de 5 % ? - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 LMNP sur l’INPI : 15 jours pour déclarer, SIRET à la clé et cases à éviter
 Pourquoi le droit fiscal immobilier complique une vente, une location ou une donation ?
 Fiscalité des SCPI étrangères : comment déclarer vos revenus et éviter la double imposition
 Défiscalisation dans l’ancien : quel dispositif choisir entre travaux, impôt et location ?