Concubinage : quels droits en cas de décès sur l’héritage et le logement ?
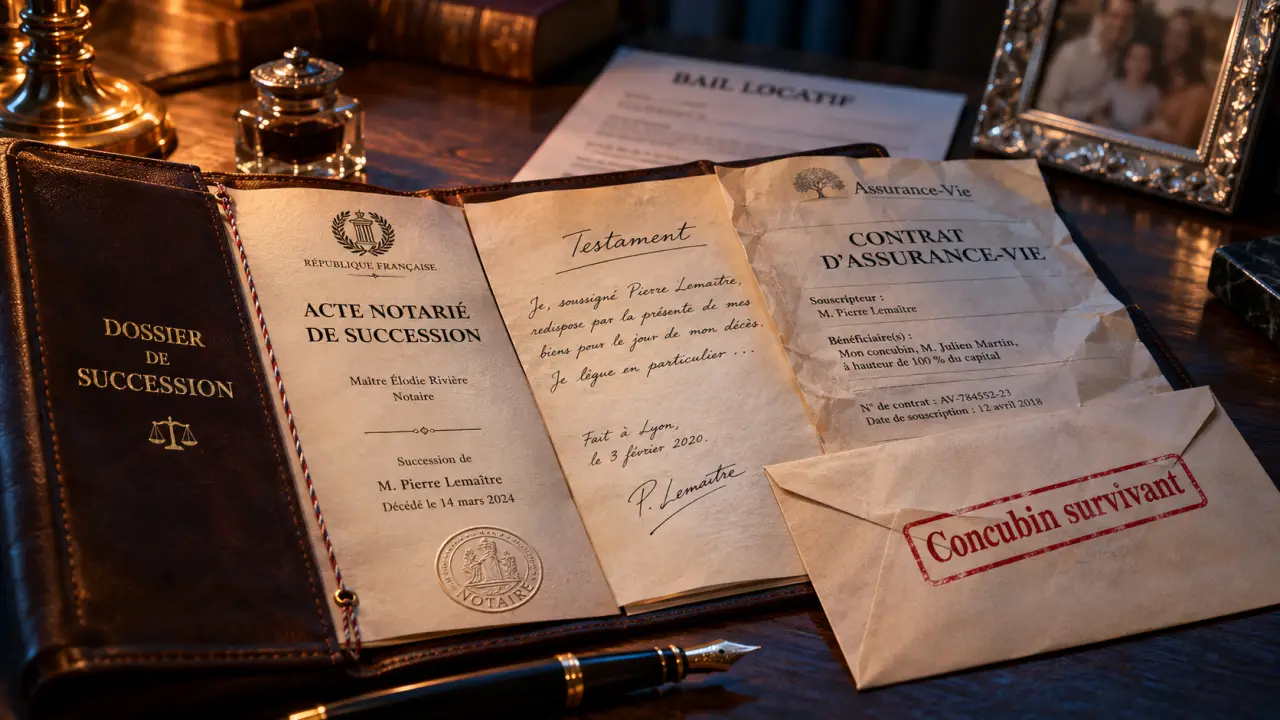
En France, le concubin survivant n’hérite pas automatiquement de son partenaire, même après une longue vie commune ou en présence d’enfants communs. Ses possibilités de rester dans le logement dépendent du bail ou du titre de propriété. Un testament, une assurance vie ou une organisation patrimoniale peuvent améliorer sa protection, mais chacun de ces outils possède ses limites.
Sans disposition préalable, le concubin reste en dehors de la succession
Le concubinage est une union de fait caractérisée par une vie commune stable et continue, selon l’article 515-8 du Code civil. Il ne confère pas la qualité d’héritier légal. Au décès, les biens du défunt reviennent donc à ses héritiers, notamment ses enfants, ou, à défaut, aux autres personnes appelées à sa succession.
Testez vos connaissances sur les droits du concubin survivant
Six questions pour vérifier les notions essentielles. Une seule réponse est attendue par question.
Quiz pédagogique général. Il ne constitue pas un conseil juridique personnalisé.
Le survivant conserve naturellement ses biens personnels et sa quote-part des biens achetés ensemble. En revanche, vivre dans un logement, participer aux dépenses courantes ou avoir des enfants avec son propriétaire ne donne pas, à soi seul, de droits successoraux sur ce bien.
Un testament permet un legs, sans écarter les droits des enfants
Un testament peut attribuer au concubin une somme, un bien ou un droit d’usage adapté à la situation. En présence d’enfants, qu’ils soient communs ou issus d’une précédente union, leur réserve héréditaire doit être respectée. Seule la fraction librement transmissible, appelée quotité disponible, peut leur être retirée au profit du partenaire. Sans enfant, la liberté de transmission est généralement plus large, mais la composition familiale doit être examinée.
Recevoir un legs peut entraîner une fiscalité lourde
Comme l’indiquent Service-Public.fr et la Caisse d’Épargne, la transmission successorale entre concubins est en principe taxée à 60 % après un abattement de 1 594 €. Des règles particulières peuvent s’appliquer, notamment en présence d’un abattement spécifique. Le testament règle donc la question du bénéficiaire, pas celle du financement des droits : transmettre le logement peut laisser au survivant une somme importante à payer.
Le maintien dans le logement dépend du bail ou de la propriété
Dans un logement loué : vérifier qui a signé
Lorsque les deux concubins ont signé le bail, le survivant reste locataire. Il doit signaler le décès au bailleur et vérifier les conséquences sur le contrat, les garanties et le paiement du loyer. La perte d’un revenu peut rendre nécessaire une nouvelle demande d’aide au logement.
Si seul le défunt avait signé, un transfert du bail peut être possible. Pour un bail d’habitation relevant de la loi du 6 juillet 1989, le concubin notoire doit notamment avoir vécu avec le locataire depuis au moins un an à la date du décès. Il faut pouvoir établir cette vie commune. Les logements sociaux et certains contrats obéissent à des conditions particulières : ne présumez ni un transfert automatique ni une obligation immédiate de partir.
Dans un logement acheté : distinguer propriété exclusive et indivision
Si le logement appartenait uniquement au défunt, le concubin ne bénéficie pas de la protection légale du logement accordée à l’époux survivant. Sans droit prévu à son profit, son maintien dans les lieux doit être discuté avec les héritiers et peut nécessiter un accord écrit.
Si le logement a été acheté ensemble, le survivant conserve sa quote-part, mais celle du défunt revient à ses héritiers. Il peut donc se retrouver en indivision avec eux. Une demande de partage, une difficulté à racheter leurs parts ou une indemnité d’occupation peuvent fragiliser sa situation. L’achat commun ne garantit pas, à lui seul, de pouvoir rester durablement.
Préparer une protection cohérente plutôt qu’un document isolé
La première étape consiste à définir l’objectif : laisser un capital, permettre le rachat des parts des héritiers ou assurer l’usage du logement. Un notaire peut ensuite articuler testament, propriété immobilière et droits des enfants, en tenant compte de la trésorerie nécessaire au survivant.
Pension de réversion : les droits des couples pacsés ou en concubinage : Découvrez les conditions d’accès à la pension de réversion selon votre situation conjugale après le décès de votre partenaire.
L’assurance vie répond à une logique distincte de la succession. Le concubin peut être désigné bénéficiaire du capital décès. Il faut vérifier son identification dans la clause bénéficiaire et la fiscalité du contrat, qui dépend notamment des conditions de versement des primes. La formule « mon conjoint » ne doit pas être supposée désigner un concubin.
Ce dispositif n’est pas incontestable : des primes manifestement exagérées peuvent être contestées. Une clause bénéficiaire démembrée, répartissant les droits entre usufruitier et nus-propriétaires, exige également un conseil spécialisé pour anticiper les obligations de chacun.
Pour le logement, plusieurs démarches méritent examen :
- Demander au bailleur l’ajout du second concubin au bail, avec son accord.
- Prévoir une convention d’indivision et étudier une faculté de rachat.
- Vérifier l’assurance emprunteur : rembourser le crédit ne transmet pas la propriété.
- Faire analyser toute clause de tontine avant l’achat.
La tontine peut attribuer le bien au survivant, mais elle suppose un véritable aléa et ne supprime pas nécessairement la taxation entre concubins. Ses exceptions fiscales sont étroites : ce n’est pas une solution universelle à adopter sans simulation personnalisée.
Après le décès, réunir les preuves et identifier les ressources
Contactez rapidement le notaire chargé de la succession, le bailleur si nécessaire et les assureurs concernés. Rassemblez l’acte de décès, le bail, les titres de propriété, les contrats d’assurance et les justificatifs de vie commune. Le calendrier des démarches successorales et fiscales doit être fixé avec le professionnel, même si vous n’êtes pas héritier.
Retrouver la preuve d’un financement après un décès peut ressembler à chercher une aiguille dans une botte de relevés bancaires. Avant toute difficulté, constituez un dossier par bien : apport initial, virements, factures de travaux, échéances remboursées et éventuelle reconnaissance de dette. Une dépense prouvée n’établit pas automatiquement une créance, mais cette chronologie permet de distinguer une participation aux charges de la vie commune d’un financement susceptible de remboursement.
Si vous avez financé l’acquisition ou l’amélioration d’un bien appartenant au défunt, une créance contre la succession peut être envisagée selon les circonstances. Un avocat pourra apprécier son fondement et ses preuves ; avoir payé ne rend pas automatiquement copropriétaire.
Concernant la retraite, le concubinage n’ouvre pas droit à la pension de réversion des régimes légaux concernés. En revanche, un capital décès, une prévoyance d’entreprise ou une garantie contractuelle peuvent être accessibles selon leurs conditions. Interrogez l’employeur, les organismes sociaux et les assureurs sans confondre ces prestations avec un héritage.
Pacs et mariage : deux protections différentes du concubinage
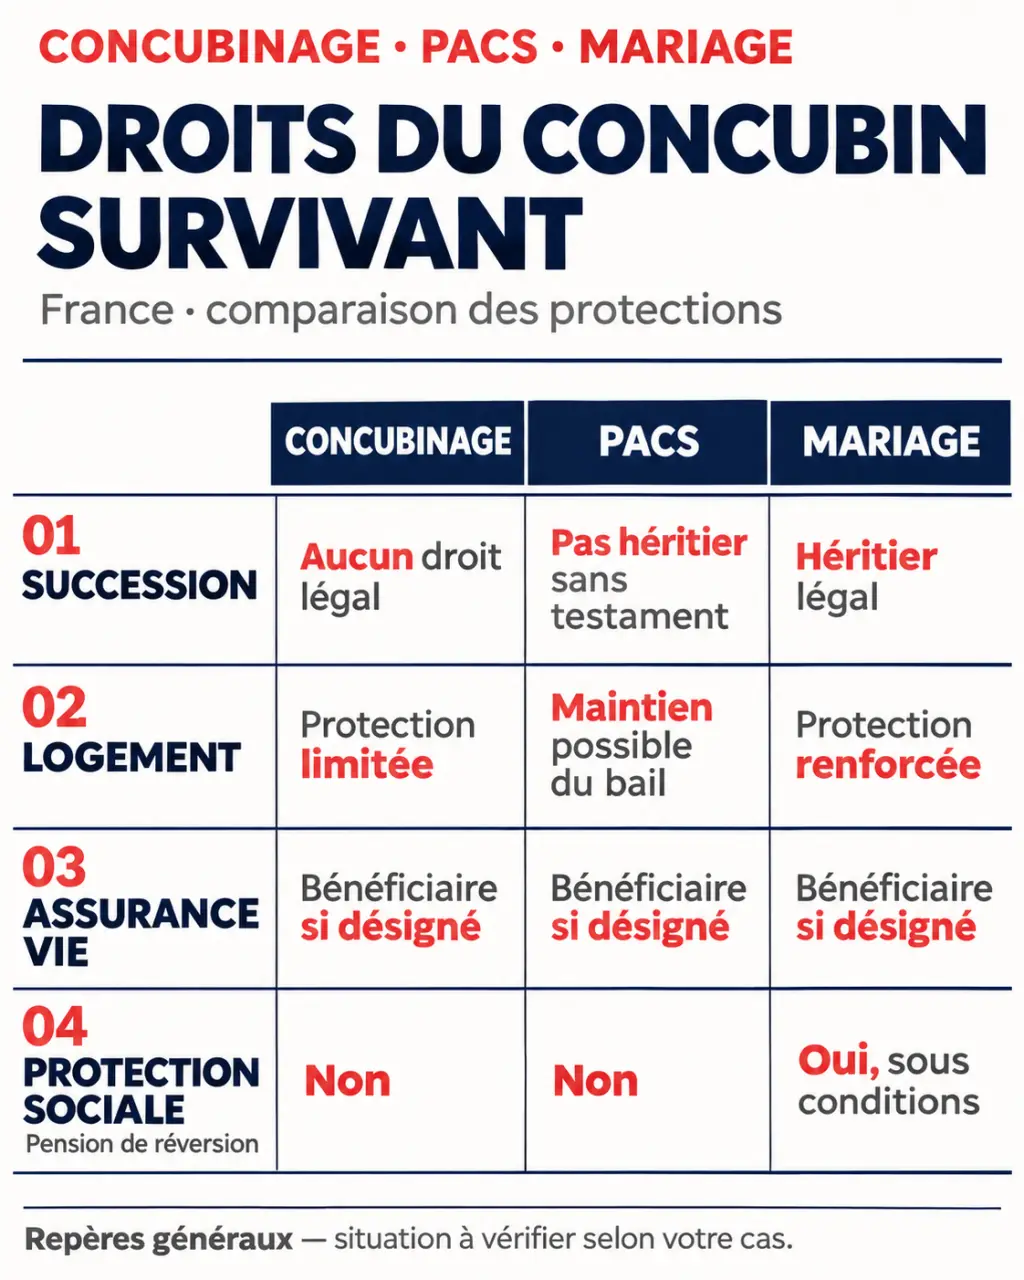
Changer de statut peut renforcer la protection du survivant, mais le Pacs n’équivaut pas au mariage. En particulier, un partenaire pacsé doit être désigné par testament pour hériter.
| Point à vérifier | Concubinage | Pacs | Mariage |
|---|---|---|---|
| Héritage automatique | Non | Non | Oui, selon la situation familiale |
| Droits de succession | En principe 60 % après abattement | Exonération | Exonération |
| Logement appartenant au défunt | Pas de protection successorale automatique | Protection temporaire sous conditions | Droits temporaires et éventuellement viagers sous conditions |
| Pension de réversion | Non | Non | Possible selon le régime et ses conditions |
Le bon choix dépend des enfants, du patrimoine, du logement et des revenus de chacun. Faites vérifier les règles successorales et fiscales en vigueur au moment de votre démarche : une protection efficace doit associer des droits juridiquement établis et les moyens financiers de les exercer.

- Concubinage : quels droits en cas de décès sur l’héritage et le logement ? - 13 novembre 2026
- Pacte successoral : renoncer à contester n’est pas renoncer à hériter - 12 novembre 2026
- SCPI diversifiée Europe : ne choisissez pas sur le seul rendement - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Valoriser son patrimoine : 4 piliers pour transformer votre capital en revenus durables
 SCPI Toulouse : diversifier son patrimoine sans acheter un appartement
 Devenir investisseur : 5 décisions pour investir sans précipitation
 Licitation faisant cesser l’indivision : racheter toutes les parts ne suffit pas à fixer les frais