Inventaire de succession : quand préférer la valeur réelle au forfait de 5 % ?
L’inventaire de succession recense les biens et les dettes du défunt et permet notamment d’estimer le mobilier à sa valeur réelle. Obligatoire dans certaines situations, il peut aussi éviter une évaluation forfaitaire inadaptée ou clarifier un partage entre héritiers. Son intérêt dépend du patrimoine, des droits de chacun et des frais nécessaires à son établissement.
Un état du patrimoine, pas seulement une liste de meubles
L’inventaire successoral permet de préciser la composition de la succession. Il faut toutefois distinguer le recensement du patrimoine dans son ensemble de la prisée des biens mobiliers, c’est-à-dire leur description et leur estimation. La visite du logement concerne surtout cette seconde opération ; les comptes, les immeubles et les dettes sont également examinés à partir des documents réunis.
Selon la succession, les éléments à identifier comprennent les biens immobiliers, comptes bancaires, liquidités, placements, meubles, bijoux, œuvres d’art et créances. Le passif doit aussi être recherché : emprunts restant dus, factures impayées et autres dettes justifiées. Un bien présent chez le défunt peut appartenir à un tiers : sa présence ne suffit donc pas à établir sa propriété.
L’actif brut correspond à la valeur des biens et droits composant la succession avant déduction du passif. L’actif net s’obtient après soustraction des dettes prises en compte. Sur le plan fiscal, toutes les charges ne sont pas automatiquement déductibles : leur nature et leurs justificatifs doivent être vérifiés.
L’inventaire ne réalise pas le partage et n’attribue pas les objets aux héritiers. Il fournit une base descriptive et chiffrée pour régler la succession, préparer les déclarations nécessaires et discuter des attributions.
Valeur réelle ou forfait de 5 % : mesurer l’enjeu fiscal
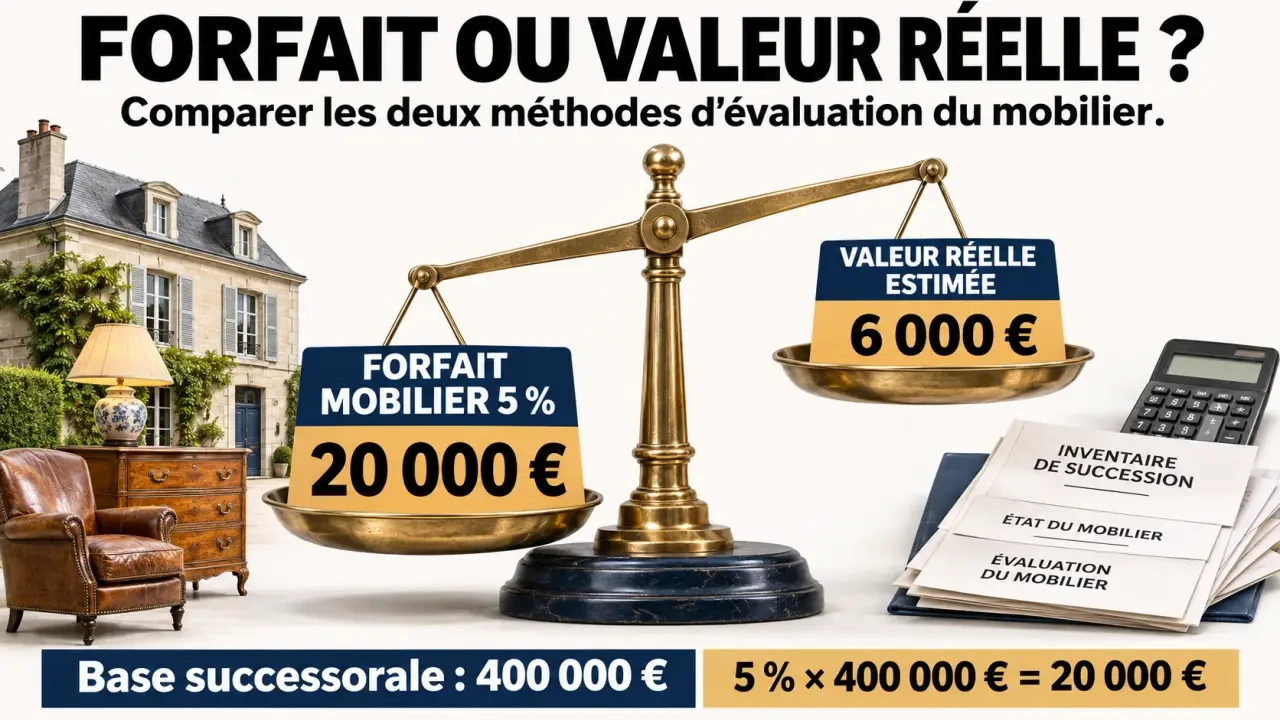
Pour les meubles meublants, qui garnissent le logement, l’article 764 du Code général des impôts prévoit des règles d’évaluation spécifiques. En l’absence de vente publique ou d’inventaire répondant aux conditions légales, la déclaration estimative ne peut, sauf preuve contraire, être inférieure à 5 % des autres valeurs mobilières et immobilières de la succession, avant déduction des dettes.
Ce mécanisme ne signifie pas que tous les objets mobiliers relèvent indistinctement du même forfait. Les bijoux, objets d’art ou collections peuvent relever de règles particulières. Le notaire détermine le traitement applicable à chaque catégorie.
| Point comparé | Forfait mobilier | Inventaire au réel |
|---|---|---|
| Base d’évaluation | Pourcentage appliqué au patrimoine concerné | Description et estimation des meubles |
| Intérêt principal | Simplicité lorsque les conditions le permettent | Valeur adaptée au mobilier effectivement présent |
| Limite | Peut dépasser la valeur de meubles ordinaires | Nécessite une intervention et des frais |
| Utilité pour le partage | Ne détaille pas les objets | Permet de discuter sur une base documentée |
À titre d’exemple simplifié, une base de 400 000 euros conduit à un forfait de 20 000 euros. Si une prisée régulière établit une valeur mobilière de 6 000 euros, l’écart de base taxable peut rendre l’inventaire intéressant. L’économie de droits n’est toutefois pas égale à cet écart : elle dépend des parts héritées, des abattements et du régime fiscal de chaque bénéficiaire.
Autre point important : une vente publique réalisée dans les 2 ans du décès peut déterminer la valeur fiscale retenue selon les conditions de l’article 764. Une vente privée ne bénéficie pas automatiquement du même traitement.
Les situations qui imposent ou justifient un inventaire
Le caractère obligatoire dépend de la situation juridique. La seule présence d’un héritier mineur ou d’un conjoint survivant ne permet pas de conclure sans examiner le régime applicable.
- Acceptation à concurrence de l’actif net : un inventaire est requis pour encadrer cette option, qui protège le patrimoine personnel de l’héritier dans les conditions légales.
- Héritier sous tutelle : l’inventaire intervient dans le cadre protecteur applicable, notamment lors d’une acceptation à concurrence de l’actif net. Pour un mineur ou un autre majeur protégé, les modalités dépendent du régime et des autorisations nécessaires.
- Usufruit : l’entrée en jouissance peut nécessiter un inventaire, sous réserve des dispenses et des règles particulières, notamment entre conjoint survivant et descendants.
- Droit viager au logement : le conjoint ou les autres héritiers peuvent demander un inventaire des meubles concernés.
- Succession vacante : le curateur fait établir un inventaire dans le cadre de sa mission.
Un héritier absent ou introuvable appelle également des mesures adaptées, mais ne doit pas être assimilé automatiquement à une succession vacante. Le notaire doit identifier la procédure permettant de préserver ses droits.
Même facultatif, l’inventaire est utile lorsque des objets ont une valeur incertaine, que les héritiers vivent loin ou que la propriété de certains biens est discutée. Il peut être demandé par un héritier sans accord unanime préalable. L’article 1329 du Code de procédure civile ouvre aussi cette possibilité à d’autres personnes habilitées, notamment certains représentants ou responsables de la succession, selon leur qualité.
Un départ d’objet non documenté peut déclencher un engrenage : souvenir familial emporté, soupçon de dissimulation, contestation de valeur, puis blocage du partage. Pour l’éviter, distinguez trois informations dans vos échanges : où se trouve l’objet, à qui il appartient et quelle valeur lui est attribuée. Cette séparation évite de transformer une question de rangement en conflit de propriété.
Préparer la visite et comprendre le rôle des professionnels
Le notaire coordonne généralement le règlement successoral et peut établir l’inventaire. Un commissaire de justice peut également intervenir dans le cadre de ses compétences. Pour la prisée, un professionnel qualifié, notamment un commissaire-priseur de ventes volontaires, peut apporter son expertise. Une estimation commerciale seule ne remplace pas nécessairement un inventaire répondant aux exigences civiles ou fiscales.
Article 764 A du Code général des impôts : Consultez les règles fiscales applicables en cas de décès du dirigeant d’une société.
Avant le rendez-vous, préparez les éléments suivants :
- Les coordonnées des héritiers et des personnes ayant des droits sur les biens.
- Les titres de propriété, relevés bancaires et justificatifs des dettes.
- Les factures, certificats d’authenticité et anciennes expertises des objets.
- La liste des lieux à visiter : logement, dépendances, garde-meuble ou coffre bancaire.
- Les justificatifs concernant les biens prêtés, loués ou appartenant à un tiers.
Les personnes intéressées sont appelées aux opérations. Paris.notaires.fr indique une convocation 20 jours au moins avant la date prévue, sauf dispense expresse. Elles peuvent assister à l’inventaire ou se faire représenter selon les modalités convenues. Une absence ne vaut pas, à elle seule, renonciation à ses droits.
Lors de la visite, les biens sont examinés, décrits et estimés, pièce par pièce. La prisée recherche une valeur adaptée au marché, et non le prix d’achat neuf ou la valeur affective. Les titres, papiers et déclarations relatifs à l’actif et au passif complètent les opérations. Le rapport d’estimation peut ensuite servir à l’établissement du procès-verbal ; la clôture comporte les formalités applicables, dont le serment lorsque celui-ci est requis.
Délais, frais et suites : les points à fixer dès la demande
Il n’existe pas de délai unique pour tous les inventaires. En cas d’acceptation à concurrence de l’actif net, l’inventaire doit être déposé dans les 2 mois suivant la déclaration d’acceptation, auprès du tribunal judiciaire compétent. Une prorogation peut être sollicitée dans les conditions légales. Le non-respect de cette obligation peut entraîner une acceptation pure et simple : ce calendrier doit donc être suivi précisément.
Pour l’usufruit, l’inventaire intervient en principe avant l’entrée en jouissance lorsqu’il est exigé. Les délais fiscaux de la succession continuent par ailleurs de courir : organiser une visite ne les suspend pas automatiquement.
Les frais sont en principe supportés par la succession, même si une avance peut être demandée. Ils dépendent des actes, de la prisée, des déplacements, du nombre de lieux et d’éventuelles expertises spécialisées. Demandez une estimation écrite précisant les prestations comprises et comparez ce coût à l’intérêt fiscal et patrimonial attendu.
Enfin, conservez le procès-verbal et ses annexes. Signalez rapidement toute omission ou contestation, avec des justificatifs. L’inventaire constitue une base solide, mais il ne rend pas toute discussion impossible et ne dispense pas d’actualiser les valeurs si le partage intervient plus tard.

- Inventaire de succession : quand préférer la valeur réelle au forfait de 5 % ? - 14 novembre 2026
- Concubinage : quels droits en cas de décès sur l’héritage et le logement ? - 13 novembre 2026
- Pacte successoral : renoncer à contester n’est pas renoncer à hériter - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Décote, durée, revenus futurs : ce qu’une simulation SCPI en démembrement doit vraiment calculer
 Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation
 Patrimoine financier ou patrimoine net : la distinction qui change vos décisions
 Honoraires du notaire en succession : ne confondez pas frais d’actes et impôts