SCPI diversifiée Europe : ne choisissez pas sur le seul rendement
Une SCPI diversifiée orientée Europe permet d’investir dans plusieurs catégories d’immeubles et plusieurs marchés immobiliers, sans gérer directement les biens. Son intérêt repose sur cette double répartition, mais aussi sur la fiscalité des loyers étrangers. Pour choisir, il faut regarder au-delà du taux de distribution : patrimoine réellement constitué, frais, risques et conditions de revente comptent autant que les revenus annoncés.
Deux diversifications à distinguer avant d’investir
Une société civile de placement immobilier collecte l’épargne pour acquérir et gérer des immeubles. Les associés détiennent des parts et perçoivent des distributions potentielles provenant notamment des loyers, après déduction des charges. Ni les revenus ni le capital ne sont garantis.
Diversifiée décrit les actifs, européenne décrit leur localisation
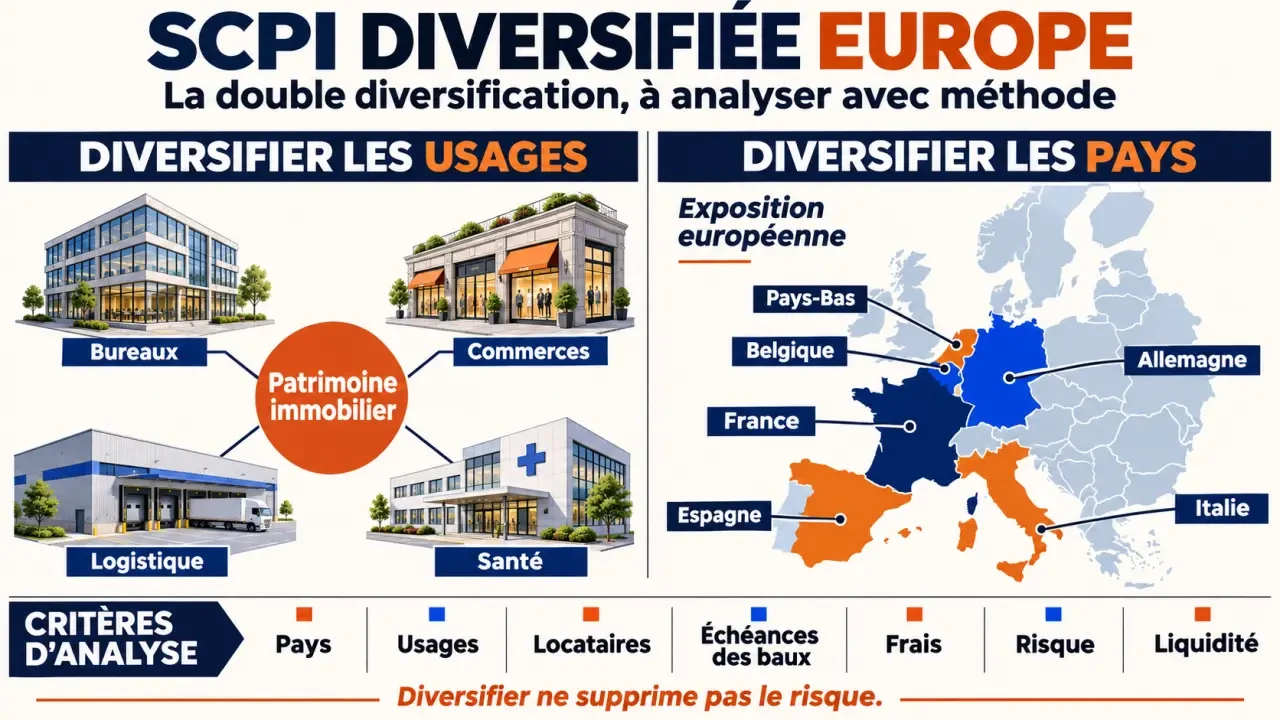
Une SCPI diversifiée répartit son patrimoine entre plusieurs usages : bureaux, commerces, logistique, santé ou hôtellerie, par exemple. Certaines définitions de marché retiennent au moins 3 typologies d’actifs, sans qu’aucune dépasse 50 % de la valeur du portefeuille, avec un délai de 3 ans pour atteindre cette diversification. Ces critères doivent être rapprochés de la documentation du véhicule, surtout lorsqu’il est récent.
Le qualificatif « européenne » concerne la géographie. Il désigne souvent une SCPI dont le patrimoine est majoritairement situé hors de France, avec un repère usuel de 50 %. Il n’existe toutefois pas de seuil réglementaire officiel définissant cette appellation. Une SCPI peut donc être européenne et spécialisée, ou diversifiée mais principalement française.
Europe ne signifie pas uniquement zone euro
Une stratégie européenne peut inclure l’Allemagne, l’Espagne ou les Pays-Bas, mais aussi le Royaume-Uni. Une stratégie internationale autorise généralement un périmètre plus large, sans nécessairement investir immédiatement hors d’Europe. Il faut distinguer les pays autorisés par la stratégie et les pays effectivement présents dans le patrimoine. La devise des actifs compte également : investir hors zone euro peut créer un risque de change.
Comparer les rendements sans confondre palmarès et sélection
Les taux élevés constituent un point de départ pour examiner une SCPI, pas une preuve de supériorité. Le classement 2026 des SCPI diversifiées publié par France SCPI présente les valeurs suivantes. Ce palmarès sectoriel ne constitue pas, à lui seul, un classement de portefeuilles exclusivement européens.
Comprendre les SCPI et leurs conditions de liquidité : Le guide officiel de l’AMF explique le fonctionnement des SCPI, leurs avantages, leurs risques et les modalités de revente des parts.
| SCPI | Rendement affiché dans le classement 2026 | Vérification prioritaire |
|---|---|---|
| Wemo One | 15,27 % | Conditions de calcul et représentativité de la performance initiale |
| Reason | 12,90 % | Patrimoine constitué et conditions réelles de souscription |
| Iroko Atlas | 9,41 % | Répartition entre Europe et autres marchés |
| MomenTime | 9,25 % | Diversification effective et concentration locative |
| Sofidynamic | 9,04 % | Risque, frais et évolution de la valeur des parts |
L’année du classement n’est pas nécessairement celle des revenus distribués. Avant toute comparaison, retrouvez la période de référence et la méthode dans les publications officielles. Un taux de distribution peut intégrer la fiscalité étrangère acquittée pour l’associé : il ne correspond alors pas intégralement à la somme créditée sur son compte.
Le taux de distribution ne mesure pas non plus la performance globale : une baisse du prix de part peut réduire le résultat économique malgré des revenus élevés. Pour une SCPI récente, le faible recul et les conditions de démarrage imposent une prudence supplémentaire. Les performances passées ne préjugent pas des performances futures.
Pour élargir la comparaison au-delà du rendement, Epsicap Nano cible des actifs unitaires de 1 à 10 millions d’euros, contre 10 à 20 millions d’euros pour Epsicap Explore. Cette dernière est présentée sans commission de souscription. Ces différences décrivent des stratégies, pas une hiérarchie automatique de qualité.
Observer les immeubles et les locataires derrière la carte
La diversification européenne donne accès à plusieurs bassins économiques et peut limiter la dépendance à un seul marché. Des commerces en Espagne, des bureaux en Allemagne et des entrepôts aux Pays-Bas ne répondent pas exactement aux mêmes moteurs locatifs. Cela ne les rend pas indépendants d’une hausse des taux ou d’un ralentissement économique commun.
Imaginez la carte du patrimoine comme une fenêtre : elle montre où se trouvent les immeubles, mais pas ce qui se passe à l’intérieur. Plusieurs bâtiments dans différents pays peuvent héberger des locataires dépendant du même secteur économique. Pour mesurer la diversification réelle, croisez donc pays, usages, locataires et échéances des baux. Une carte très colorée peut masquer une concentration des revenus sur quelques entreprises.
Les bulletins trimestriels et rapports annuels permettent notamment d’examiner :
- la part des loyers provenant des principaux locataires ;
- le taux d’occupation financier et son évolution ;
- les échéances des baux et les besoins de travaux ;
- l’endettement et ses conditions de financement ;
- la capacité de la société de gestion à suivre les marchés locaux.
La granularité du portefeuille compte aussi : la vacance d’un immeuble pèse davantage lorsqu’il représente une grande fraction des revenus. À l’inverse, multiplier les petits actifs nécessite une organisation de gestion adaptée.
Fiscalité : comparer le revenu disponible, pas une promesse d’exonération
Pour une personne physique résidente fiscale française détenant ses parts directement, les revenus immobiliers français relèvent généralement des revenus fonciers, avec impôt sur le revenu et prélèvements sociaux de 17,2 %. Les revenus étrangers suivent les conventions fiscales conclues avec chaque pays.
Crédit d’impôt et taux effectif : deux mécanismes différents
Selon la convention, la double imposition peut être neutralisée par un crédit d’impôt ou par une exonération avec prise en compte pour le taux effectif. Dans ce second cas, les revenus étrangers peuvent influencer le taux appliqué aux autres revenus imposables en France. Une imposition à l’étranger ne signifie donc pas une absence totale d’effet fiscal en France.
Les revenus immobiliers étrangers concernés par ces mécanismes ne supportent généralement pas les prélèvements sociaux français. Le traitement exact dépend néanmoins du pays, de la nature du revenu et de la situation du contribuable. Les distributions d’une SCPI peuvent réunir plusieurs catégories de revenus : il faut suivre leur ventilation fiscale plutôt qu’appliquer une règle unique.
Pour comparer deux placements, partez des sommes réellement versées, puis intégrez leur incidence fiscale française. Utilisez le relevé fiscal de la société de gestion pour remplir les déclarations, notamment les formulaires 2047 et 2042 selon les rubriques concernées. Une détention en assurance-vie appelle une analyse distincte.
Avant de souscrire, vérifier les frais et votre capacité à attendre
Une durée de placement d’au moins 10 ans est fréquemment recommandée, à confirmer dans la documentation de chaque SCPI. Ce placement convient mal à une épargne de précaution : la revente dépend de la présence d’acheteurs et peut prendre du temps, avec une perte éventuelle.
L’absence de frais de souscription ne signifie pas absence de frais. Comparez les commissions de gestion, d’acquisition, de cession et les éventuelles pénalités de retrait anticipé. Vérifiez également le délai de jouissance : les parts ne commencent pas nécessairement à produire des revenus dès leur paiement.
Le prix unitaire ne suffit pas à mesurer l’accessibilité. Reason affiche par exemple une part à 1,01 euro, mais le minimum de souscription doit être vérifié séparément. De même, le SRI de 4 sur 7 mentionné pour Sofidynamic doit être relu dans le document d’informations clés actualisé : cet indicateur ne garantit ni le capital ni la liquidité.
Avant de signer, demandez le document d’informations clés, la note d’information, le dernier bulletin et le rapport annuel. Retenez une SCPI dont vous comprenez les acquisitions, les coûts et les risques, puis vérifiez qu’elle complète votre patrimoine existant. Le bon choix est celui que vous pouvez conserver pendant une période difficile, sans dépendre de ses distributions pour vos dépenses indispensables.