Achat immobilier crypto : convertir ses actifs sans bloquer la signature
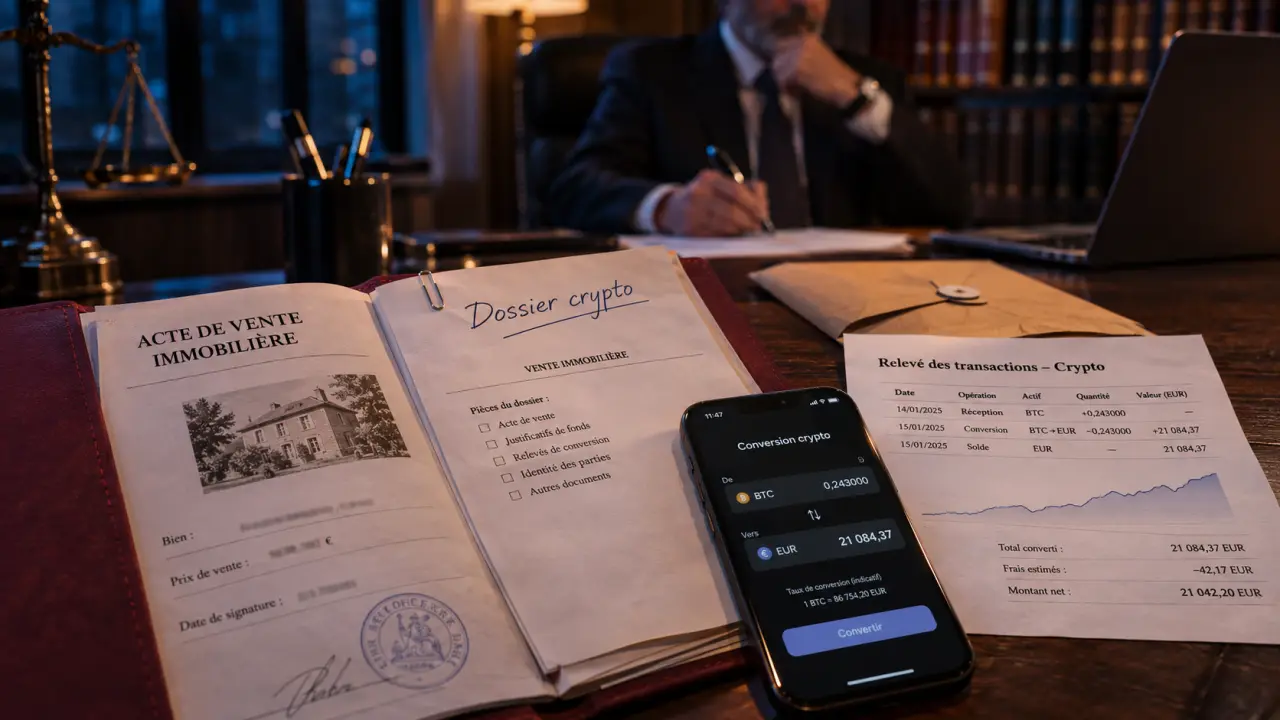
Acheter un logement avec des cryptomonnaies est envisageable, mais détenir assez de bitcoins ou d’ethers ne suffit pas à sécuriser la transaction. En France, le parcours le plus simple consiste généralement à convertir ses actifs en euros, puis à régler l’acquisition par le circuit bancaire habituel. Le véritable enjeu est de rendre les fonds disponibles, traçables et compatibles avec le calendrier du notaire, sans oublier la fiscalité de leur cession.
Choisir le montage avant de chercher à payer en crypto
L’expression « achat immobilier crypto » recouvre plusieurs opérations très différentes. Avant de négocier un bien, il faut déterminer si vous souhaitez simplement mobiliser votre patrimoine numérique ou réellement transférer des cryptomonnaies au vendeur. Cette distinction change les démarches, les risques et les interlocuteurs à solliciter.
Convertir en euros : le parcours généralement le plus accessible
Vous vendez vos cryptoactifs sur une plateforme, transférez les euros vers votre compte bancaire, puis adressez les fonds au notaire selon ses instructions. Le vendeur reçoit ainsi un paiement en euros. Cette solution sépare la cession des cryptomonnaies de l’acquisition immobilière et évite de faire dépendre la signature d’un transfert sur une blockchain.
Elle n’efface toutefois aucune obligation de justification. La banque comme le notaire peuvent demander des explications sur l’origine économique des fonds. Un virement provenant d’une plateforme ne constitue pas, à lui seul, une preuve suffisante de leur provenance.
Transférer directement des cryptoactifs : un montage à valider
Un accord entre acheteur et vendeur ne suffit pas à rendre un paiement direct immédiatement réalisable. Il faut faire valider par le notaire la qualification juridique de l’opération, la rédaction de l’acte et les modalités de règlement. La valeur retenue, le moment du transfert et les conséquences d’un incident technique doivent notamment être définis.
Ne confondez pas non plus acquisition d’un logement et achat de jetons immobiliers. Un jeton peut représenter des droits financiers ou une participation dans une structure, sans vous donner la propriété directe d’un appartement. La nature exacte des droits acquis doit être vérifiée avant tout engagement.
Construire un budget en euros, après impôts et frais
La valeur affichée dans votre portefeuille n’est pas votre budget immobilier disponible. Entre variation des cours, frais de conversion et fiscalité, le montant réellement mobilisable peut être inférieur. Votre plan de financement doit donc partir d’une somme nette en euros, et non d’une valorisation théorique.
Prévoir la fiscalité avant la cession
En France, la vente de cryptoactifs contre des euros peut entraîner l’imposition d’une plus-value. Leur utilisation pour acquérir un bien peut également constituer une cession imposable : payer directement en crypto ne permet donc pas, par principe, d’éviter l’impôt. Le traitement dépend notamment de votre résidence fiscale, de votre situation et de la nature de votre activité.
Pour un particulier relevant du régime français des actifs numériques, le calcul ne se résume pas nécessairement à soustraire le prix d’achat des seuls jetons vendus. La valeur globale du portefeuille peut intervenir. Si vous avez multiplié les plateformes, les échanges ou les opérations de finance décentralisée, faites reconstituer le calcul avant de fixer votre apport.
Réserver les sommes qui ne doivent pas financer le prix
Votre enveloppe doit intégrer les frais d’acquisition, les éventuels frais d’agence à votre charge, les coûts de conversion et de transfert, ainsi que les dépenses immédiates du logement. Conservez également une provision pour l’impôt éventuel, même si son règlement intervient après la signature.
Pensez votre trésorerie comme un soufflet : elle doit pouvoir absorber un décalage sans faire céder toute l’opération. Une somme séparée du prix du bien permet de supporter une vérification bancaire prolongée, un coût de conversion supérieur à l’estimation ou une dépense imprévue. Cette réserve doit être disponible en euros, pas exposée aux mêmes variations que les actifs destinés à financer l’achat.
Préparer un dossier de provenance compréhensible
La traçabilité est souvent le point décisif. Dans le cadre de leurs obligations de lutte contre le blanchiment, les professionnels concernés doivent comprendre d’où vient l’argent. Leur présenter un historique clair dès le départ est plus efficace que répondre dans l’urgence à des demandes successives.
L’objectif est de relier l’origine de votre épargne, l’acquisition des cryptoactifs et leur conversion finale. Une capture d’écran montrant un solde ne raconte pas cette histoire et ne prouve pas nécessairement que vous contrôlez les fonds.
- Origine des sommes investies : relevés bancaires, justificatifs de revenus, de succession ou de vente d’un autre actif, selon votre situation.
- Historique des acquisitions : relevés de plateformes, confirmations d’achat et preuves des virements initiaux.
- Circulation des actifs : adresses de portefeuilles utilisées, identifiants de transaction et explications des transferts entre vos comptes.
- Conversion en euros : relevés de cession, frais appliqués et justificatifs du virement vers votre banque.
- Situation déclarative : déclarations fiscales pertinentes et documents relatifs aux comptes concernés, lorsque nécessaires.
Les revenus de minage, de staking, les dons ou les opérations décentralisées peuvent nécessiter des justificatifs complémentaires. Préparez une chronologie synthétique accompagnée des pièces originales. Échangez avec votre banque et votre notaire avant un virement important : leurs demandes et leurs délais peuvent différer. Ne fractionnez pas artificiellement les transferts pour tenter d’éviter les contrôles.
Caler la conversion sur les engagements immobiliers
Le marché crypto fonctionne en continu, alors qu’une acquisition avance selon des échéances contractuelles et bancaires. Le risque apparaît lorsque vous vous engagez sur un prix ferme alors que votre apport reste entièrement soumis aux cours.
Déterminez donc à quel moment vous souhaitez sécuriser les euros nécessaires. Convertir tôt réduit l’exposition à une baisse avant la signature, mais vous prive d’une éventuelle hausse. Attendre revient à conserver ce risque. Le bon arbitrage dépend de votre capacité à financer l’achat même si le marché recule, pas seulement de vos anticipations.
- Présentez votre financement au notaire avant de signer un avant-contrat.
- Vérifiez auprès de la plateforme les plafonds de retrait et les contrôles possibles.
- Confirmez avec votre banque les pièces attendues pour recevoir les euros.
- Prévoyez une marge pour la conversion, le virement et les vérifications.
- Adressez les fonds au notaire selon le calendrier et les coordonnées confirmés par son étude.
Si un prêt complète l’apport, déclarez clairement l’origine de celui-ci à l’établissement prêteur. Un portefeuille valorisé ne remplace pas automatiquement un apport disponible. De même, une condition suspensive d’obtention de prêt ne protège pas nécessairement contre une baisse des cryptomonnaies ou un retard de conversion : faites préciser votre situation dans l’avant-contrat.
Sécuriser les intermédiaires et le dernier transfert
La préparation financière ne dispense pas des précautions élémentaires. Vérifiez le statut réglementaire du prestataire utilisé auprès des registres officiels pertinents. Ce statut ne garantit ni la valeur des actifs ni l’absence de difficultés opérationnelles, mais il fait partie des contrôles préalables.
Méfiez-vous d’un interlocuteur qui promet une transaction immobilière « sans banque, sans notaire et sans impôt ». Pour l’acquisition d’un logement en France, le recours au notaire reste central. Ne transmettez jamais votre phrase de récupération ou vos clés privées à un vendeur, à un intermédiaire ou à une personne prétendant faciliter le règlement.
Avant le virement final, confirmez les coordonnées bancaires de l’étude par un canal déjà connu, notamment si vous recevez un changement de RIB par courriel. Pour un montage comportant un transfert direct de cryptoactifs, faites encadrer par écrit le réseau utilisé, l’adresse destinataire, la valorisation et les conséquences d’une erreur ou d’un retard.
Un achat immobilier financé par des cryptomonnaies se prépare finalement autour de trois certitudes : un budget net disponible, une origine des fonds démontrable et un règlement accepté par les professionnels concernés. Une fois ces points établis, la crypto devient une source de financement plutôt qu’une incertitude supplémentaire au moment de signer.

Partager cet article
Articles qui pourraient vous intéresser :
 Emprunt SCI : emprunter à deux, calculer sa capacité et éviter les erreurs bancaires
 Prêt immobilier après 60 ans : l’assurance pèse souvent plus que l’âge
 Simulation SCPI à crédit : le calcul qui évite de sous-estimer votre effort d’épargne
 Effet de levier SCPI : des revenus en plus, mais quelle mensualité à votre charge ?