Reprendre la main sur son budget : 4 repères financiers pour particuliers
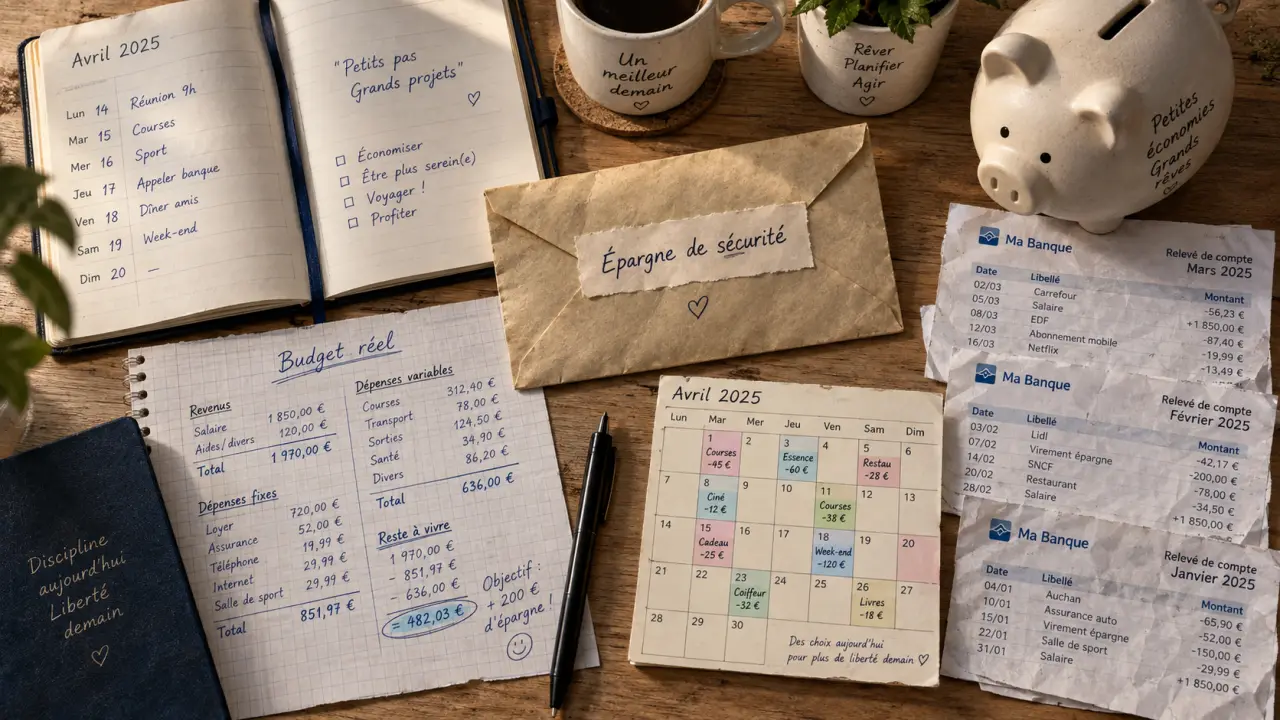
Les bons conseils financiers pour particuliers ne commencent pas par un produit à acheter, mais par une vision claire de ce qui entre, sort et reste réellement chaque mois. Avant de chercher du rendement, il faut sécuriser le quotidien, limiter les dépenses subies et attribuer une fonction précise à chaque euro disponible. Cette méthode aide à prendre des décisions plus sereines, même avec une capacité d’épargne modeste.
1. Faire le point sur son budget réel, pas sur une estimation
Un budget utile repose sur les montants effectivement débités, et non sur l’impression que l’on a de ses dépenses. Reprenez plusieurs relevés de compte pour identifier vos revenus nets, vos prélèvements fixes, vos achats courants et vos sorties exceptionnelles. L’objectif n’est pas de culpabiliser, mais de savoir quelle somme vous pouvez mobiliser sans fragiliser votre équilibre.
Distinguer les dépenses fixes, variables et irrégulières
Le loyer, les crédits, les assurances et les abonnements appartiennent généralement aux charges fixes. L’alimentation, les transports et les loisirs varient davantage d’un mois à l’autre. Certaines dépenses sont prévisibles, mais peu fréquentes : entretien de la voiture, cadeaux, vacances, cotisations annuelles ou frais de santé. Les oublier donne souvent l’illusion d’un budget excédentaire qui disparaît au premier imprévu.
| Type de dépense | Exemples | Réflexe utile |
|---|---|---|
| Fixe | Loyer, assurance, mensualité de prêt | Vérifier les contrats et les échéances |
| Variable | Courses, carburant, sorties | Suivre une moyenne mensuelle réaliste |
| Irrégulière | Réparation, impôts, vacances | Mettre de côté une part chaque mois |
La bonne lecture d’un budget se fait par couches. La première sert à vivre et à honorer ses engagements. La deuxième couvre les dépenses saisonnières que l’on sait inévitables. La troisième finance les projets et les imprévus. Cette séparation évite de considérer comme disponible un argent déjà nécessaire dans quelques mois. Elle rend aussi les arbitrages plus simples : une dépense plaisir se décide après avoir protégé les deux premières couches, pas à leur place.
2. Construire une épargne de sécurité avant de viser la performance
Pour de nombreux particuliers, la priorité financière est de pouvoir absorber un incident sans recourir immédiatement au découvert ou au crédit. Une panne d’électroménager, une baisse temporaire de revenus ou une facture médicale peuvent fragiliser un budget pourtant bien tenu. Une épargne de précaution apporte surtout une marge de manœuvre et une liberté de décision.
Boîte à outils pour mieux gérer votre budget : Découvrez des astuces et outils gratuits pour gérer votre budget, épargner, acheter malin et éviter les arnaques.
Donner un rôle clair à chaque réserve d’argent
Il est plus facile d’épargner quand l’objectif est concret. Une réserve de sécurité doit rester disponible et séparée de l’argent consacré aux projets. L’épargne destinée à un déménagement, à des travaux ou à un voyage ne remplit pas la même fonction. La puiser pour une urgence peut repousser un projet important et créer un sentiment d’échec inutile.
- La réserve de précaution sert aux aléas réellement urgents.
- L’épargne de projet finance une dépense planifiée avec une date ou un montant cible.
- L’épargne de long terme répond à des objectifs éloignés, comme compléter de futurs revenus ou transmettre un capital.
Commencez par un virement automatique réalisable juste après la réception des revenus. Un montant régulier, même limité, vaut mieux qu’un objectif ambitieux qui vous oblige à reprendre l’argent quelques semaines plus tard. Lorsque les dépenses baissent ou qu’une rentrée exceptionnelle arrive, vous pourrez accélérer sans désorganiser votre quotidien.
3. Réduire les dettes coûteuses et éviter les décisions sous pression
Tous les crédits n’ont pas le même impact sur les finances personnelles. Une dette devient particulièrement lourde lorsqu’elle finance des dépenses déjà consommées, qu’elle se cumule avec d’autres échéances ou qu’elle oblige à repousser chaque mois le retour à l’équilibre. Avant toute nouvelle souscription, regardez le montant total à rembourser, la durée de l’engagement et la marge qui restera dans votre budget.
Traiter les mensualités dans un ordre logique
Recensez chaque dette avec son capital restant, sa mensualité, son coût et sa date de fin. Maintenez les paiements exigibles, puis concentrez votre effort supplémentaire sur la dette la plus pénalisante ou celle qui libérera rapidement une mensualité significative. Cette vision globale évite d’éparpiller de petites sommes sans améliorer réellement votre situation.
Si vous commencez à utiliser le découvert pour des dépenses récurrentes, ne compensez pas automatiquement par un nouveau crédit. Revenez d’abord aux charges compressibles, aux abonnements peu utilisés et aux dépenses reportables. En cas de difficulté durable, échangez rapidement avec les organismes concernés ou un professionnel compétent plutôt que de laisser les incidents s’accumuler. Une réponse précoce laisse davantage de possibilités qu’une situation déjà dégradée.
4. Investir selon un horizon et un risque que vous comprenez
Une fois le budget stabilisé et l’épargne de sécurité constituée, l’investissement peut répondre à des objectifs plus lointains. Il ne consiste pas à trouver un placement miracle, mais à accepter un niveau de risque cohérent avec votre délai, votre situation et votre capacité à supporter des variations de valeur. Un argent nécessaire dans un avenir proche ne doit pas être exposé comme un capital dont vous n’aurez pas besoin pendant longtemps.
Poser les bonnes questions avant de placer son argent
Avant de choisir une solution, définissez la date probable d’utilisation des fonds, le montant que vous pouvez laisser immobilisé et la perte temporaire que vous pourriez supporter sans vendre dans la précipitation. Méfiez-vous des promesses de gains rapides, des produits que vous ne savez pas expliquer et des décisions prises uniquement parce qu’un proche a obtenu un bon résultat.
- Fixez un objectif précis : disponibilité, achat futur, complément de revenus ou transmission.
- Déterminez un horizon de temps réaliste.
- Comprenez les frais, les conditions de sortie et les risques avant toute souscription.
- Diversifiez plutôt que de dépendre d’un seul support, d’un seul secteur ou d’une seule promesse.
- Réévaluez votre stratégie lors d’un changement de situation familiale, professionnelle ou patrimoniale.
Les conseils financiers pour particuliers les plus efficaces restent souvent les plus sobres : connaître ses flux, automatiser une épargne adaptée, limiter les dettes qui pèsent et n’investir que dans ce que l’on comprend. Pour une décision engageante, notamment lorsqu’elle touche au crédit, à la fiscalité, à la succession ou à un investissement complexe, un accompagnement personnalisé peut aider à vérifier que le choix correspond réellement à votre situation.

Partager cet article
Articles qui pourraient vous intéresser :
 Décote, durée, revenus futurs : ce qu’une simulation SCPI en démembrement doit vraiment calculer
 CGP Immobilier à Paris, dans le Lot et en Corrèze : services, zones et contact à vérifier
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel
 Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation