Défiscalisation dans l’ancien : quel dispositif choisir entre travaux, impôt et location ?
La défiscalisation immobilière dans l’ancien ne se résume pas à acheter un logement pour réduire son impôt. Elle repose sur un projet locatif, des travaux éventuels et des règles de conservation ou de location. Le choix du mécanisme dépend donc de votre imposition, de l’emplacement du bien, du budget de rénovation et du loyer réellement envisageable.
Réduction, déduction et déficit foncier : trois leviers à ne pas confondre
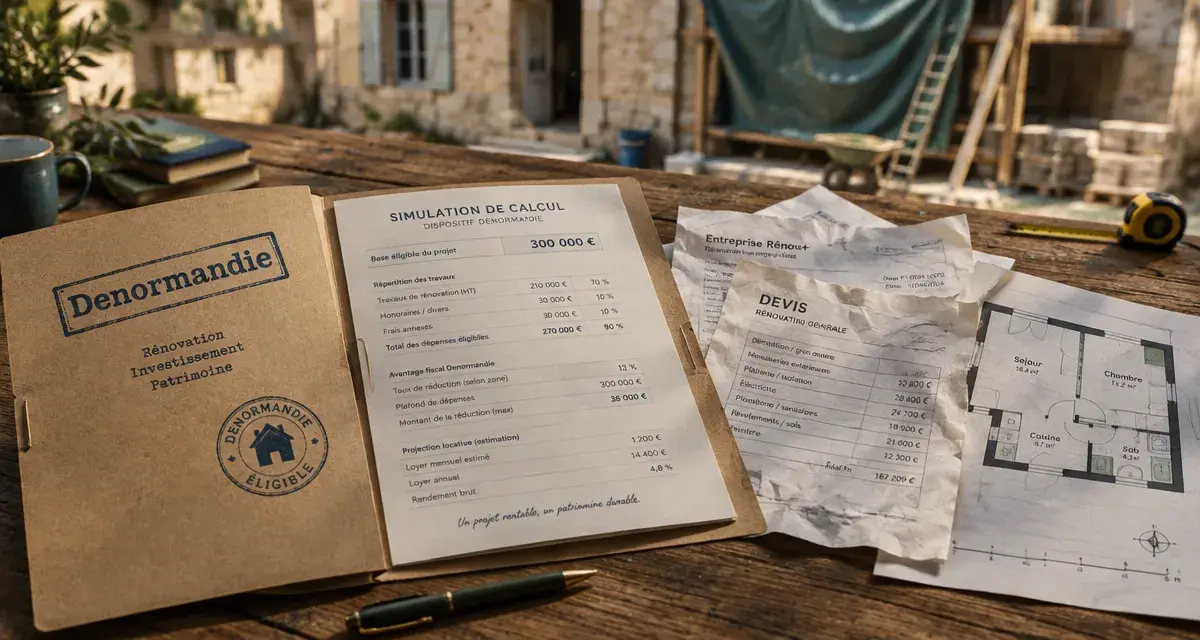
Une réduction d’impôt diminue directement l’impôt sur le revenu calculé. C’est le principe de la loi Denormandie, de la loi Malraux et de Loc’Avantages. Son montant dépend des dépenses ou du prix de revient retenus, dans la limite prévue par chaque dispositif.
Calculer sa réduction Denormandie
Estimez de manière pédagogique le montant théorique de la réduction d’impôt selon votre projet.
Résultat indicatif
Ce calcul est indicatif. Il ne vérifie ni l’éligibilité de la commune, ni les plafonds de loyers et de ressources, ni le plafonnement global des avantages fiscaux. Les règles fiscales applicables doivent être confirmées selon votre situation.
Une déduction fiscale réduit le revenu imposable. Son intérêt dépend donc notamment de votre tranche marginale d’imposition. Le régime des Monuments Historiques fonctionne selon cette logique : certaines dépenses de restauration et d’entretien, ainsi que les intérêts d’emprunt, peuvent être déduits sous réserve de respecter les conditions applicables.
Le déficit foncier apparaît lorsque les charges et les travaux déductibles d’un logement loué nu dépassent les revenus fonciers qu’il génère. Il peut alléger la fiscalité des revenus locatifs et, dans certaines limites et conditions, le revenu global. Ce n’est pas un crédit d’impôt : le résultat dépend de la nature des dépenses, du mode de location et de votre situation fiscale.
Comparer les dispositifs avant de choisir le bien
Le tableau suivant présente les principaux mécanismes utilisés dans l’immobilier ancien. Il ne dispense pas de vérifier les règles en vigueur au moment de l’achat, notamment les zonages, les plafonds et les conditions propres à chaque dispositif.
| Dispositif | Avantage fiscal | Travaux et contraintes | Profil adapté |
|---|---|---|---|
| Denormandie | Réduction de 12 %, 18 % ou 21 % selon 6, 9 ou 12 ans de location | Travaux représentant au moins 25 % du coût total, commune éligible, location nue avec plafonds | Investisseur souhaitant rénover et louer à long terme |
| Malraux | Réduction de 22 % ou 30 % des dépenses éligibles | Immeuble et secteur concernés, restauration encadrée | Contribuable fortement imposé recherchant un bien patrimonial |
| Loc’Avantages | Réduction de 15 % à 65 % selon le niveau de loyer et l’intermédiation | Convention Anah, loyers inférieurs au marché, conditions de ressources | Bailleur acceptant une logique de logement abordable |
| Monuments Historiques | Déduction de certaines charges et dépenses | Bien classé ou inscrit, restauration exigeante, conservation longue | Investisseur patrimonial disposant d’une forte capacité financière |
Denormandie : la réduction liée à la rénovation locative
La loi Denormandie concerne l’achat d’un logement ancien à rénover ou la transformation d’un local en habitation dans certaines communes. Sont notamment concernés des territoires relevant d’Action cœur de ville, d’une opération de revitalisation de territoire ou présentant un besoin de réhabilitation. Les copropriétés en grande difficulté peuvent également entrer dans le périmètre prévu par les règles applicables.
Le logement doit ensuite être loué non meublé, comme résidence principale du locataire. La réduction est calculée sur le prix de revient net, qui peut inclure, sous conditions, le prix d’acquisition et les dépenses de rénovation. La base retenue est plafonnée à 300 000 € et à 5 500 € par m².
Pour un engagement de location de 12 ans, le taux de 21 % peut représenter jusqu’à 63 000 € d’avantage fiscal sur la base maximale retenue. Les durées de 6, 9 ou 12 ans entraînent respectivement des taux de 12 %, 18 % et 21 %. Le bien, la commune, les travaux et la location doivent toutefois respecter l’ensemble des conditions prévues.
Malraux, Loc’Avantages et Monuments Historiques : des objectifs distincts
La loi Malraux concerne la restauration d’immeubles situés dans des secteurs protégés. La réduction porte sur les travaux éligibles, et non sur le prix d’achat. Les taux indiqués sont de 22 % ou 30 %, dans la limite de 400 000 € de dépenses réparties sur 4 ans. Le calendrier du chantier et les autorisations nécessaires pèsent donc directement sur le montage du projet.
Avec Loc’Avantages, le bailleur conventionne son logement avec l’Anah et accepte un loyer inférieur au marché. La réduction varie de 15 % à 35 % sans intermédiation locative, et de 20 % à 65 % avec intermédiation. Les ressources du locataire, le loyer pratiqué et la durée de la convention doivent être contrôlés avant la signature.
Les Monuments Historiques répondent à une logique patrimoniale différente. La fiscalité porte sur certaines charges et dépenses de restauration, d’entretien ou d’emprunt, selon les conditions applicables au bien. La restauration est exigeante et la conservation s’inscrit dans un horizon long. Ce régime demande donc une capacité financière suffisante pour absorber les travaux et les dépenses courantes.
Les 25 % de travaux Denormandie : le seuil qui change le projet
Pour être éligibles, les travaux doivent représenter au moins 25 % du coût total de l’opération. Ce seuil modifie la structure de l’investissement. Les devis doivent être chiffrés avant l’achat, et non après la signature. Les travaux doivent être achevés au plus tard à la fin de la deuxième année suivant l’acquisition.
Le programme doit soit améliorer la performance énergétique de 20 % pour certains logements ou de 30 % pour les logements individuels, soit comporter au moins deux catégories de travaux admissibles. La création de surface habitable nouvelle peut aussi entrer dans le projet, selon les règles applicables.
Dans un logement ancien, les caractéristiques du bâti doivent être examinées ensemble. Murs épais, ventilation insuffisante, planchers irréguliers et ponts thermiques peuvent se combiner. Isoler un seul élément sans traiter les circulations d’air ou l’humidité risque de réduire le confort et de compliquer la gestion locative.
Un diagnostic technique préalable aide à hiérarchiser les interventions entre enveloppe, chauffage, menuiseries, étanchéité et ventilation. Cette méthode évite de sélectionner des travaux uniquement pour atteindre le seuil fiscal. Elle permet aussi de mieux estimer le coût réel du chantier et les éventuels aléas.
Plafonds, bail et locataire : des conditions aussi importantes que les devis
La mise en location doit respecter les plafonds de loyers et de ressources prévus. Le locataire doit occuper le bien comme résidence principale, et le bail doit être conservé avec les pièces justificatives. Une vacance prolongée, un loyer supérieur au plafond ou une interruption de l’engagement locatif peuvent remettre en cause l’avantage obtenu.
La commune doit également être vérifiée avant l’acquisition. Un bien situé dans une zone non éligible ne devient pas éligible parce que son montant de travaux atteint 25 %. Le zonage, la nature du logement et le calendrier de l’opération doivent être examinés ensemble.
Choisir selon votre fiscalité, votre budget et votre horizon
Un investisseur qui recherche une réduction d’impôt lisible et accepte une location encadrée peut étudier Denormandie. Il doit d’abord vérifier la demande locative locale. Une réduction fiscale ne compense pas durablement un logement vacant, un loyer irréaliste ou une rénovation mal maîtrisée.
Malraux et Monuments Historiques s’adressent davantage aux contribuables ayant une imposition élevée, une capacité de financement solide et un intérêt réel pour le patrimoine. Les travaux spécialisés, les délais administratifs et le risque de dépassement budgétaire justifient une marge de sécurité importante.
Loc’Avantages convient à un propriétaire prêt à arbitrer une partie du rendement brut contre un avantage fiscal et une occupation potentiellement mieux sécurisée par l’intermédiation locative. Le déficit foncier peut être pertinent lorsque le bien, les travaux déductibles et les revenus fonciers forment une cohérence fiscale, sans imposer une réduction d’impôt attachée à un dispositif particulier.
Dans tous les cas, comparez l’avantage fiscal à la rentabilité nette. Le prix d’achat, les travaux, les frais de notaire, le financement, les charges, l’assurance, les périodes sans loyer et la gestion réduisent le rendement affiché. Le dispositif doit soutenir un projet immobilier viable, pas remplacer son analyse.
Préparer l’achat et la déclaration sans fragiliser l’avantage fiscal
Avant l’acquisition, contrôlez l’éligibilité de la commune, le statut du bien, le montant détaillé des travaux, le financement et le loyer compatible avec les plafonds. Intégrez aussi les frais de notaire, les intérêts d’emprunt, les charges de copropriété, l’assurance, la période sans loyer et les aléas de chantier dans le calcul de la rentabilité nette.
Conservez systématiquement l’acte d’achat, les factures, les devis, les attestations de travaux, les diagnostics, le bail, l’avis d’imposition du locataire et les documents relatifs aux plafonds ou à la convention. Pour les rénovations énergétiques, l’intervention d’un professionnel RGE est recommandée lorsque les travaux l’exigent.
Au moment de la déclaration annuelle, vérifiez la cohérence entre les dépenses engagées, le bail et les conditions du dispositif. Le plafonnement global des avantages fiscaux doit également être pris en compte dans l’analyse de votre situation.
Une défiscalisation réussie reste justifiable plusieurs années après l’achat. Elle repose sur un dossier complet, une location conforme et un bien dont la valeur locative existe indépendamment de l’économie d’impôt.

Partager cet article
Articles qui pourraient vous intéresser :
 Travaux en LMNP avant location : 5 règles pour déduire vos dépenses sans redressement fiscal
 Déficit foncier à Toulouse : 10 700 € imputables et les quartiers à comparer avant d’investir
 Fiscalité des SCPI étrangères : le crédit d’impôt ne neutralise pas toujours l’effet sur votre taux
 Investissement PME et défiscalisation : réduire son impôt sans sous-estimer les risques