Défiscalisation financière : réduire ses impôts sans sacrifier son épargne
La défiscalisation financière consiste à utiliser des placements dont le régime fiscal permet, sous conditions, de réduire l’impôt ou de limiter la taxation des gains. Mais tous les avantages ne se valent pas : une déduction à l’entrée peut s’accompagner d’une imposition à la sortie, et une réduction immédiate peut imposer plusieurs années de blocage. Le bon choix dépend donc autant de votre fiscalité que de votre besoin de liquidités et du risque que vous pouvez supporter.
Identifier l’avantage fiscal avant de choisir un placement
L’expression « placement défiscalisant » recouvre plusieurs mécanismes. Les distinguer évite de comparer des produits qui ne répondent pas au même objectif. Certains allègent l’impôt sur les revenus actuels ; d’autres améliorent la fiscalité d’une épargne constituée progressivement.
Quiz sur la défiscalisation financière
Répondez aux six questions, puis validez pour découvrir votre score et les réponses correctes.
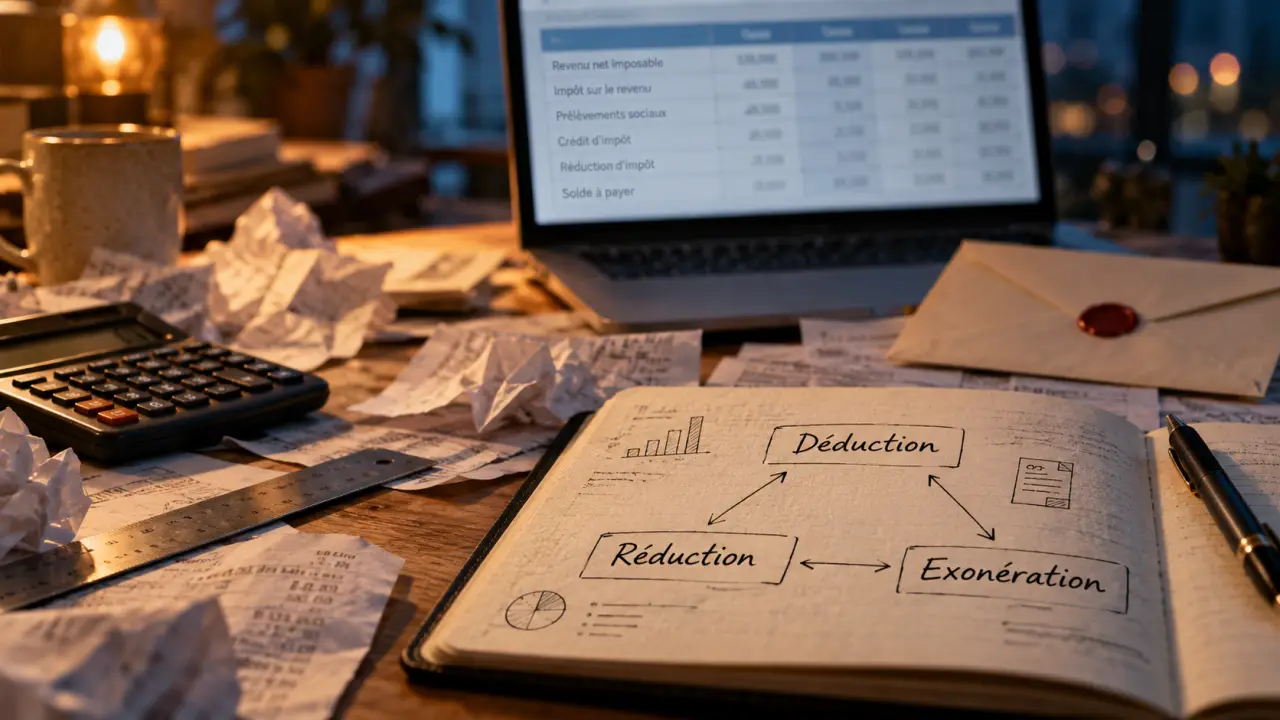
Déduction, réduction et exonération : trois effets différents
Une déduction diminue le revenu soumis à l’impôt. Son intérêt dépend notamment de votre tranche marginale d’imposition : à montant déduit identique, l’économie est généralement plus importante lorsque cette tranche est élevée. C’est le principe des versements déductibles sur un plan d’épargne retraite, dans la limite du plafond applicable.
Une réduction d’impôt diminue directement l’impôt calculé. Elle ne doit pas être confondue avec un crédit d’impôt : un excédent n’est pas automatiquement remboursé. Les possibilités de report dépendent du dispositif. Certains investissements au capital d’entreprises peuvent ouvrir droit à ce type d’avantage, sous conditions.
Enfin, une exonération porte sur certains revenus ou gains. Elle peut concerner l’impôt sur le revenu sans supprimer les prélèvements sociaux. Le plan d’épargne en actions illustre cette distinction : après cinq ans, ses gains sont en principe exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux.
Économie définitive ou fiscalité différée ?
Un avantage à l’entrée ne signifie pas que l’argent ne sera jamais imposé. Avec le PER, les versements déduits et les gains suivent des règles fiscales à la sortie, différentes selon les modalités de retrait. Il faut donc comparer l’économie obtenue aujourd’hui avec la fiscalité future, sans présumer que votre taux d’imposition baissera nécessairement à la retraite.
Associer chaque solution à un objectif patrimonial précis
La défiscalisation financière n’est pas une famille de produits homogène. Une enveloppe destinée à préparer la retraite ne remplace pas une réserve de précaution, et un investissement dans une PME ne présente pas la même disponibilité qu’un contrat d’assurance-vie.
PER et retour en France : les règles fiscales à connaître : Découvrez le traitement fiscal du Plan d’épargne retraite lors d’un retour en France, notamment les conditions de déduction des versements.
| Solution | Utilité principale | Point de vigilance |
|---|---|---|
| Plan d’épargne retraite | Préparer la retraite avec une déduction possible des versements | Épargne généralement bloquée jusqu’à la retraite et fiscalité à la sortie |
| Plan d’épargne en actions | Investir à long terme en actions dans un cadre fiscal favorable | Risque de marché et conséquences fiscales des retraits précoces |
| Assurance-vie | Organiser une épargne souple et préparer sa transmission | Frais, choix des supports et règles fiscales propres aux rachats |
| Souscription au capital de PME ou fonds éligibles | Financer des entreprises avec une réduction d’impôt éventuelle | Perte en capital, durée de conservation et faible liquidité |
Pour préparer la retraite ou investir progressivement
Le PER peut être pertinent pour une personne imposée qui dispose déjà d’une épargne disponible et souhaite préparer sa retraite. Il comporte toutefois des contraintes de sortie, malgré des cas de déblocage anticipé prévus par la loi. Le choix entre déduire ou non les versements mérite une simulation personnalisée.
Le PEA et l’assurance-vie ne réduisent pas, en principe, l’impôt sur le revenu au moment du versement. Leur intérêt fiscal se construit dans la durée. Sur une assurance-vie, la fiscalité des rachats concerne la part de gains, et non l’intégralité de la somme retirée. L’ancienneté du contrat, les dates de versement et la situation du souscripteur influencent le traitement applicable.
Pour soutenir des entreprises en acceptant davantage de risque
La souscription au capital de certaines PME, directement ou par l’intermédiaire de fonds éligibles, peut donner accès à une réduction d’impôt. L’éligibilité, le taux applicable et les obligations de conservation doivent être vérifiés avant toute souscription. Ces placements exposent à une perte partielle ou totale du capital : l’avantage fiscal ne constitue jamais une garantie de rendement.
Calculer le bénéfice réel après frais, impôts et contraintes
Le montant affiché de l’économie fiscale ne suffit pas pour juger une opération. Une comparaison utile porte sur l’ensemble de sa durée : somme investie, frais, revenus éventuels, valeur de sortie et fiscalité finale. Elle doit aussi tenir compte de l’argent immobilisé et de l’incertitude sur sa récupération.
Par exemple, une déduction de 1 000 euros appliquée intégralement à des revenus relevant d’une tranche marginale à 30 % procure, dans une simulation simplifiée, une économie de 300 euros. Ce n’est ni un rendement de 30 % du placement ni un gain définitivement acquis si une taxation intervient ensuite. Le résultat dépend également du calcul réel de votre impôt.
Appliquez un filtre simple à chaque proposition : achèteriez-vous ce placement sans son avantage fiscal ? Cette question sépare la qualité économique du produit de son habillage commercial. Examinez ce qu’il finance, la manière dont il peut produire de la valeur et les conditions de revente. Si seule la réduction d’impôt rend l’opération séduisante, vous risquez de laisser une économie certaine à court terme masquer une perte potentielle plus importante.
- Recensez les frais : versement, gestion, arbitrage, coûts des supports et éventuels frais de sortie.
- Simulez plusieurs issues : scénario favorable, stagnation et perte en capital.
- Vérifiez les plafonds : plafond de déduction personnel, limites propres au produit et éventuel plafonnement global des niches fiscales.
- Évaluez la disponibilité : possibilité juridique de retrait, délai effectif et prix de cession sont trois questions distinctes.
Sécuriser sa décision avant de verser de l’argent
La première étape consiste à estimer votre impôt et à identifier les avantages fiscaux déjà utilisés. Certaines réductions entrent dans le plafonnement global des niches fiscales, tandis que la déduction des versements sur un PER relève de plafonds spécifiques. Additionner les promesses commerciales sans vérifier ces règles peut conduire à surestimer l’économie attendue.
Préserver une épargne réellement disponible
Conservez une réserve adaptée à vos dépenses imprévues avant d’immobiliser des fonds. Un projet immobilier, une baisse de revenus ou un changement professionnel peut rendre un placement contraignant, même si son avantage fiscal semblait intéressant. Évitez également de concentrer une part excessive de votre patrimoine dans un seul secteur ou dans des actifs difficiles à revendre.
Contrôler les documents et les engagements
Avant de signer, lisez le document d’informations clés lorsqu’il est requis, les conditions contractuelles et la documentation fiscale. Faites préciser par écrit les risques, les frais, la durée de conservation et les situations pouvant entraîner une reprise de l’avantage fiscal. Vérifiez aussi l’identité du professionnel, son habilitation et sa rémunération.
Les règles pouvant évoluer, assurez-vous que les conditions annoncées correspondent bien à la date de votre versement. Pour une opération importante ou une situation fiscale complexe, une analyse personnalisée par un professionnel compétent permet de confronter la proposition à l’ensemble de votre patrimoine.
Une défiscalisation réussie reste d’abord un investissement adapté. L’économie d’impôt doit améliorer une décision cohérente avec vos projets, et non justifier un risque ou un blocage que vous n’auriez pas accepté autrement.

- Défiscalisation financière : réduire ses impôts sans sacrifier son épargne - 1 novembre 2026
- Charges payées sans provisions : le paiement périodique, ses règles et ses pièges - 31 octobre 2026
- Obligation d’isolation thermique en copropriété : les 3 travaux qui la déclenchent (et ceux qui en dispensent) - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Travaux en LMNP avant location : 5 règles pour déduire vos dépenses sans redressement fiscal
 Déficit foncier à Toulouse : 10 700 € imputables et les quartiers à comparer avant d’investir
 Investissement PME et défiscalisation : réduire son impôt sans sous-estimer les risques
 Loi Scellier 2011 après 9 ans : quatre options pour votre logement, sous conditions