Stratégie patrimoniale : le bilan à faire avant de placer le moindre euro
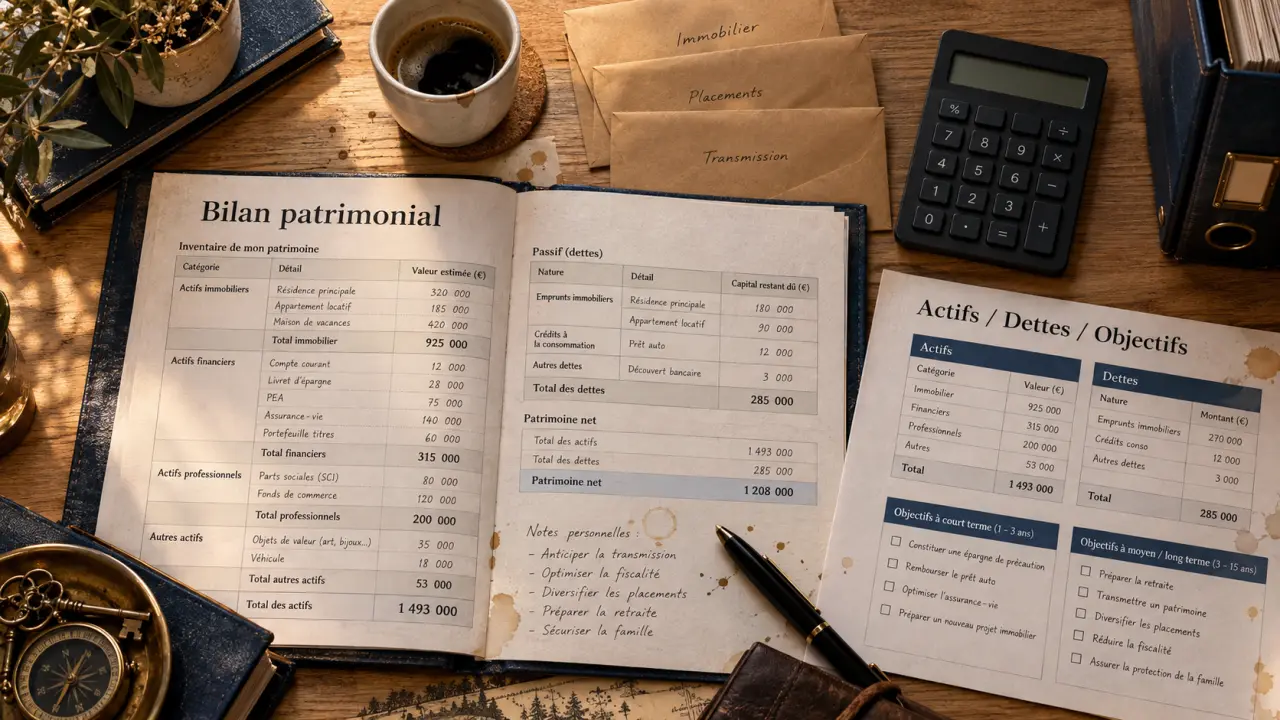
Une stratégie patrimoniale consiste à organiser son épargne, son immobilier et ses placements pour atteindre des objectifs précis : se protéger, préparer la retraite, faire fructifier son capital, transmettre. Elle ne commence pas par le choix d’un produit, mais par un état des lieux honnête de ce que vous possédez, de ce que vous devez et de ce que vous voulez.
Ce qu’une stratégie patrimoniale change concrètement
Une politique de gestion, pas une liste de placements
Beaucoup de personnes accumulent des produits au fil des rencontres : un contrat d’assurance-vie ouvert à la banque, un bien locatif acheté par opportunité, un livret qui gonfle sans objectif. La stratégie patrimoniale remet de la cohérence : chaque actif répond à un besoin (sécurité, rendement, revenu, transmission) et s’inscrit dans un horizon court, moyen ou long terme.
Testez vos connaissances sur la stratégie patrimoniale
Répondez aux six questions, une à la fois, puis consultez votre résultat.
Résultat final
Avant toute décision, vérifiez vos objectifs, votre horizon de placement et les risques que vous êtes prêt à accepter. Ce quiz ne constitue pas une recommandation personnalisée de placement.
Corrections
À qui s’adresse-t-elle ?
Pas uniquement aux grandes fortunes. Un jeune actif qui souhaite devenir propriétaire, une famille qui veut protéger le conjoint, un indépendant dont les revenus fluctuent ou un futur retraité inquiet d’une baisse de ressources ont tous intérêt à structurer leur démarche. Les objectifs diffèrent selon l’âge : avant 30 ans, il s’agit surtout d’épargner et de devenir primo-accédant ; entre 30 et 50 ans, d’optimiser, d’investir dans le locatif et de réduire l’impôt ; entre 50 et 65 ans, de préparer la retraite ; après 65 ans, d’organiser la transmission et d’anticiper la perte d’autonomie.
Réaliser son bilan patrimonial pas à pas
Patrimoine brut, patrimoine net, patrimoine disponible
Le patrimoine brut additionne tout ce que vous possédez : résidence, biens locatifs, comptes, contrats, titres, parts de société. Le patrimoine net s’obtient en retranchant les dettes, au premier rang desquelles le crédit immobilier. Un troisième repère est souvent oublié : le patrimoine réellement disponible, c’est-à-dire mobilisable sans vendre un bien ni subir de pénalité. Une personne peut être « riche » sur le papier avec un patrimoine concentré dans sa résidence principale et manquer de liquidités au moment d’un imprévu.
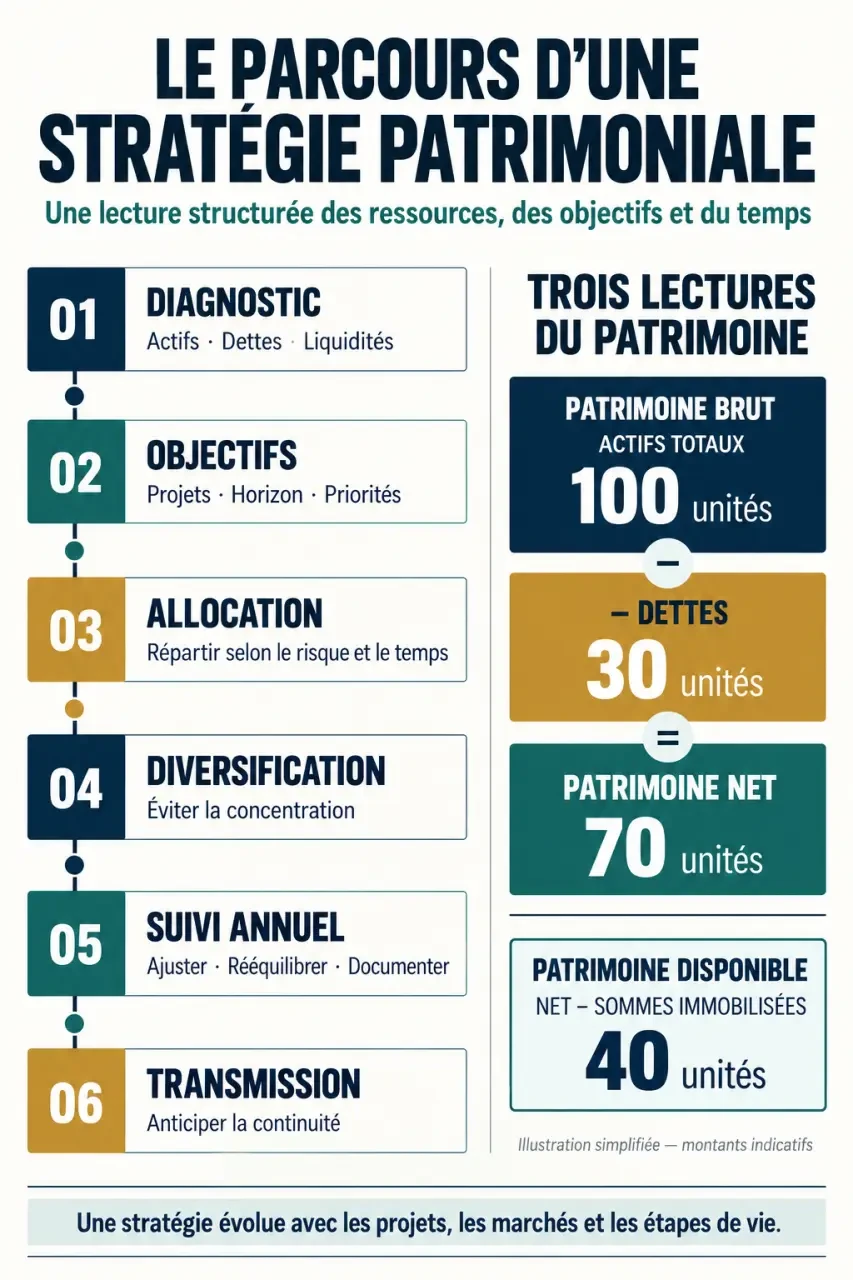
La grille d’inventaire à remplir
Pour que le bilan serve à décider, rassemblez ces éléments :
- Actifs financiers : livrets, assurance-vie, PEA, compte-titres, PER, contrats de capitalisation.
- Actifs immobiliers : résidence principale, investissements locatifs, parts de SCPI ou de SCI.
- Dettes et charges : mensualités, durée restante, taux, charges fixes.
- Revenus : salaires, revenus fonciers, revenus d’activité indépendante, pensions attendues.
- Situation familiale et fiscale : régime matrimonial, enfants, tranche d’imposition, projets de vie.
Le régime matrimonial mérite une attention particulière : il détermine ce qui revient au conjoint en cas de décès ou de séparation, et donc la manière de protéger les proches.
Fixer ses objectifs et son profil d’investisseur
Classer les objectifs par échéance
Un projet à deux ans (apport pour un achat) n’appelle pas les mêmes supports qu’un projet à vingt ans (retraite). Listez vos objectifs, donnez-leur une date et un montant approximatif, puis hiérarchisez-les. La première brique est presque toujours l’épargne de précaution, généralement équivalente à environ 3 mois de revenus ou de dépenses courantes, placée sur des supports disponibles.
Guide officiel pour diversifier ses placements selon son profil : L’Autorité des marchés financiers explique comment adapter la diversification, le niveau de risque et l’horizon de placement à sa situation d’épargnant.
Mesurer sa tolérance au risque
Le profil d’investisseur croise trois paramètres : l’horizon de placement, la capacité à supporter une perte (votre situation financière) et l’envie de la supporter (votre tempérament). Le risque de perte en capital est le prix potentiel d’un rendement plus élevé ; plus l’horizon est long, plus il peut être absorbé par le temps. Un test de profil donne une indication, mais il ne remplace pas une discussion sur ce que vous feriez réellement si votre portefeuille perdait un quart de sa valeur.
Choisir ses supports : comparer avant d’arbitrer
Les principaux supports en un coup d’œil
| Support | Usage principal | Points d’attention |
|---|---|---|
| Livrets | Épargne de précaution | Disponibilité maximale, rendement limité |
| Assurance-vie | Épargne, retraite, transmission | Fonds en euros ou unités de compte ; avantage fiscal après 8 ans, abattement de 4 600 € par an pour une personne seule et 9 200 € pour un couple |
| PEA | Actions à long terme | Gains exonérés après 5 ans hors prélèvements sociaux (17,2 %) ; plafond de 150 000 € (225 000 € pour le PEA-PME) |
| PER | Retraite et fiscalité | Capital bloqué jusqu’à la retraite, sauf cas prévus |
| SCPI | Immobilier sans gestion directe | Part à partir de 150 €, loyers distribués chaque trimestre, risque de perte en capital et frais à examiner |
| Actions, obligations, OPCVM, ETF | Valorisation du capital | Volatilité, frais de gestion ou de courtage |
Ce tableau n’est pas une recommandation : chaque ligne doit être confrontée à vos objectifs, à votre horizon et à vos frais réels (entrée, gestion, sortie).
Une cellule bien protégée
Une image aide à penser l’allocation : celle de la membrane d’une cellule, qui laisse passer ce qui nourrit et retient ce qui menace l’équilibre interne. Votre patrimoine fonctionne de la même façon. Certaines choses doivent y entrer librement (versements réguliers, revenus), d’autres en sortir sans friction (liquidités pour les imprévus), et quelques-unes doivent rester bloquées volontairement, comme le PER. Se demander pour chaque support « que laisse-t-il passer, et à quel prix ? » (frais, fiscalité, délai de sortie) révèle vite un déséquilibre : trop de perméabilité et l’épargne s’évapore, trop de rigidité et un coup dur oblige à vendre au mauvais moment.
Immobilier, retraite, transmission : bâtir le plan d’action
Quelle place pour l’immobilier ?
La résidence principale répond d’abord à un besoin de logement ; l’investissement locatif, lui, vise un revenu complémentaire et un effet de levier grâce au crédit. Le piège classique est la concentration : un patrimoine presque entièrement immobilier et endetté manque de liquidité. Les SCPI ou les actifs financiers permettent de rééquilibrer progressivement. Pour arbitrer, comparez le rendement net après impôts, charges et intérêts, et mesurez l’impact des mensualités sur votre capacité d’épargne.
Préparer la retraite et la transmission
Pour la retraite, l’enjeu est de compenser une baisse anticipée des revenus. En France, la projection est de 1,2 actif pour 1 retraité à l’horizon 2050, ce qui invite à ne pas tout attendre du système par répartition. PER, assurance-vie et revenus locatifs peuvent se combiner. Côté transmission, la donation anticipée, la SCI et le démembrement de propriété (usufruit d’un côté, nue-propriété de l’autre) permettent de réduire potentiellement les droits de succession et d’organiser la transmission de son vivant. Ces montages ont des conséquences juridiques et fiscales : un notaire ou un conseiller en gestion de patrimoine peut en vérifier la pertinence.
Faire vivre sa stratégie dans le temps
Quand la réévaluer
Une stratégie patrimoniale n’est jamais figée. Révisez-la au moins une fois par an, et à chaque événement marquant : naissance, séparation, achat de la résidence principale, investissement locatif, cession d’entreprise, départ à la retraite, héritage. Chaque changement modifie l’horizon, les besoins de liquidité ou le niveau de risque acceptable.
Se faire accompagner ou non
Vous pouvez mener seul un premier bilan avec la grille ci-dessus. Un conseiller en gestion de patrimoine devient utile quand la situation se complexifie : patrimoine professionnel, plusieurs biens, famille recomposée, transmission. Demandez-lui comment il est rémunéré, quels frais s’appliquent et ce qui distingue ses recommandations d’un conseil général. Un bon accompagnement se reconnaît à sa capacité à expliquer les risques et les limites autant que les avantages.

Partager cet article
Articles qui pourraient vous intéresser :
 CGP Immobilier à Paris, dans le Lot et en Corrèze : services, zones et contact à vérifier
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel
 Expertise patrimoniale : les points à vérifier pour sécuriser une transmission
 Nue-propriété : pas de loyers, décote et pleine propriété, est-ce le bon choix ?