Cession de patientèle : quelle fiscalité et quel montant net après la vente ?
Le prix de vente de votre patientèle n’est pas le montant qui restera sur votre compte. Il faut distinguer la plus-value imposable, les éventuelles exonérations et les frais de transmission. De son côté, l’acquéreur doit notamment prévoir les droits d’enregistrement. Le calcul dépend d’abord de ce qui est vendu, de votre régime fiscal et du calendrier retenu.
Définir ce que vous cédez avant de calculer l’impôt
Une cession de patientèle porte sur un droit de présentation à un successeur, et non sur la propriété des patients. Leur liberté de choisir leur professionnel de santé demeure entière. Le fonds libéral peut également comprendre du matériel, des éléments liés aux locaux et d’autres moyens nécessaires à l’activité, à identifier précisément dans l’acte.
La distinction entre cession totale et partielle est déterminante. Transmettre une partie de son activité tout en continuant à exercer n’ouvre pas nécessairement les mêmes exonérations que transmettre une activité complète. De même, vendre la patientèle détenue par une société n’équivaut pas à vendre les parts de cette société.
En entreprise individuelle relevant des bénéfices non commerciaux (BNC), l’analyse porte généralement sur les plus-values professionnelles. Pour une SCP, une SEL ou une SELARL, il faut examiner le régime fiscal de la structure et l’identité du vendeur. Une SCM, qui mutualise des moyens, ne doit pas être assimilée à la structure propriétaire de la patientèle.
Une valeur à justifier, pas un pourcentage automatique
Les recettes des trois dernières années constituent un point de départ, à rapprocher des déclarations fiscales et, lorsque c’est pertinent, des relevés SNIR. Keobiz évoque une estimation indicative à 50 % du chiffre d’affaires de référence ; ce n’est pas un barème officiel. La localisation, les charges, la file active, les équipements et les perspectives de reprise peuvent modifier sensiblement le prix.
Appliquez aussi un filtre de transmissibilité aux recettes : lesquelles dépendent du cabinet, et lesquelles reposent sur votre disponibilité exceptionnelle, une spécialisation personnelle ou des interventions qui ne seront pas reprises ? Distinguer les revenus reproductibles des revenus attachés au praticien permet de négocier sur une base plus solide, sans communiquer de données nominatives aux candidats.
Passer du prix de vente à la plus-value imposable
La plus-value correspond, schématiquement, à la différence entre le prix attribué à un élément et sa valeur fiscale nette. Une patientèle créée par le praticien présente généralement une valeur fiscale nulle : sa vente peut donc dégager une plus-value proche du prix convenu. Pour une patientèle achetée, l’historique d’acquisition et les éventuels amortissements doivent être repris.
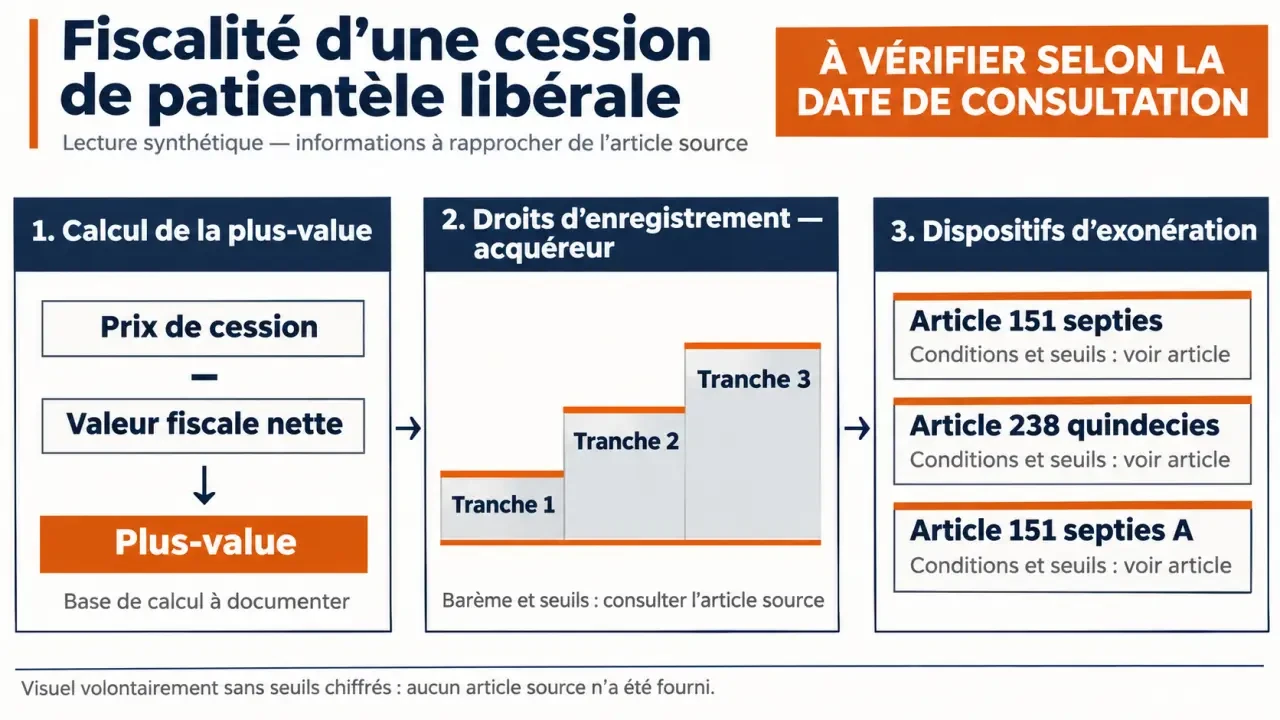
À titre d’illustration, une patientèle vendue 100 000 € et dont la valeur fiscale nette serait de 40 000 € dégagerait une plus-value de 60 000 €, avant ajustements éventuels. L’impôt ne se calcule donc pas automatiquement sur les 100 000 € encaissés.
La durée de détention et le statut changent le calcul
Pour un élément incorporel non amortissable relevant des plus-values professionnelles, une détention d’au moins deux ans conduit en principe au régime du long terme ; une durée inférieure relève du court terme. Les éléments amortissables suivent des règles spécifiques. La fraction à court terme rejoint généralement le résultat professionnel, avec les conséquences fiscales et sociales correspondantes.
Il serait trompeur d’appliquer un taux global unique à toutes les cessions. L’expert-comptable doit séparer les catégories de plus-values, examiner les prélèvements sociaux applicables et intégrer les exonérations. En société soumise à l’impôt sur les sociétés, il faut aussi distinguer l’imposition de la vente par la société de celle d’une éventuelle distribution au praticien.
Pour estimer votre trésorerie finale, partez du prix effectivement encaissé, puis retranchez les honoraires, les impôts et prélèvements restant dus, ainsi que les emprunts à rembourser. Un paiement échelonné ou un séquestre peut différer la disponibilité des fonds.
Comparer trois exonérations avant de fixer la date
Les articles 151 septies, 238 quindecies et 151 septies A du Code général des impôts répondent à des logiques différentes. Ils supposent notamment, dans les situations courantes visées, une activité exercée depuis au moins cinq ans. Le respect d’un seuil ne suffit jamais à garantir l’exonération.
| Dispositif | Repères principaux | Vigilance |
|---|---|---|
| Article 151 septies | Pour les activités libérales concernées : exonération totale jusqu’à 90 000 € de recettes moyennes, partielle entre 90 000 € et 126 000 €. | Moyenne appréciée sur les deux années de référence prévues par le texte ; vérifier le périmètre des recettes. |
| Article 238 quindecies | Exonération totale jusqu’à 500 000 € de valeur transmise, puis partielle jusqu’à 1 000 000 €. | Transmission d’une entreprise ou d’une branche complète ; conditions concernant notamment les liens avec le repreneur. |
| Article 151 septies A | Exonération liée au départ à la retraite, avec cessation des fonctions et liquidation des droits dans le délai légal de 24 mois avant ou après la cession. | Conditions propres au cédant et à l’opération ; les prélèvements sociaux ne sont pas automatiquement exonérés. |
Ces repères doivent être confirmés dans la version des textes applicable à l’opération. L’assiette retenue, les exclusions et les possibilités d’articulation diffèrent selon les dispositifs. Une vente partielle isolée ne constitue pas nécessairement une branche complète d’activité.
Pour un départ à la retraite, préparez ensemble la date de cession, la cessation des fonctions et la liquidation de la pension. Demandez une simulation écrite distinguant impôt et prélèvements sociaux : une exonération d’impôt ne signifie pas toujours une absence totale de taxation.
Prévoir les droits d’enregistrement et les démarches de l’acquéreur
Les droits d’enregistrement, généralement supportés par l’acquéreur, sont distincts de l’impôt sur la plus-value du vendeur. Pour une cession de clientèle relevant du barème de droit commun, ils se calculent par fractions :
- 0 % jusqu’à 23 000 € ;
- 3 % entre 23 000 € et 200 000 € ;
- 5 % au-delà de 200 000 €.
Pour une assiette taxable de 100 000 €, le calcul donne ainsi 2 310 € : (100 000 − 23 000) × 3 %. Un minimum de perception et des dispositifs particuliers peuvent devoir être pris en compte. La ventilation entre patientèle, matériel et autres éléments doit être validée ; le barème des cessions de parts sociales est différent.
L’acte doit en principe être enregistré dans le mois auprès du service de l’enregistrement compétent. Désignez expressément la personne chargée du dépôt et du paiement. Le Cerfa n° 11275 est utilisé pour la déclaration de mutation de fonds ou de clientèle : vérifiez les pièces et modalités demandées pour votre opération.
Sécuriser l’acte et organiser la continuité des soins
BIOT Avocat évoque un délai indicatif de trois à cinq mois entre lettre d’intention et prise d’effet, hors recherche du repreneur et transition. Ce temps permet de contrôler les comptes, le financement, le bail et les accords nécessaires, sans précipiter le calendrier fiscal.
- Documenter l’opération : recettes, immobilisations, valeur fiscale, contrats et ventilation du prix.
- Obtenir les accords : bailleur, cocontractants, conjoint lorsque son consentement est requis, et démarches ordinales propres à la profession.
- Encadrer l’acte : paiement, conditions suspensives, présentation effective et clause de non-réinstallation proportionnée.
- Organiser les suites : enregistrement, déclarations de cessation ou de modification, obligations sociales et assurances.
Une garantie de passif est particulièrement importante lors d’une acquisition de titres ; sa portée doit être adaptée à l’objet réellement acheté. Elle ne remplace pas l’audit préalable.
Enfin, informez les patients du changement sans leur imposer le successeur. La présentation et le transfert des dossiers doivent respecter le secret professionnel, la protection des données de santé et leurs choix. Avant tout engagement ferme, faites valider le chiffrage par un expert-comptable et les clauses par un avocat connaissant votre profession.

- Cession de patientèle : quelle fiscalité et quel montant net après la vente ? - 7 novembre 2026
- Investissement locatif à Pau : choisir un quartier, pas seulement un prix - 6 novembre 2026
- SCPI e-commerce : choisir des entrepôts, pas une promesse de rendement - 5 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Travaux en LMNP avant location : 5 règles pour déduire vos dépenses sans redressement fiscal
 Pourquoi le droit fiscal immobilier complique une vente, une location ou une donation ?
 Fiscalité des SCPI étrangères : le crédit d’impôt ne neutralise pas toujours l’effet sur votre taux
 Défiscalisation dans l’ancien : quel dispositif choisir entre travaux, impôt et location ?