Licitation faisant cesser l’indivision : racheter toutes les parts ne suffit pas à fixer les frais
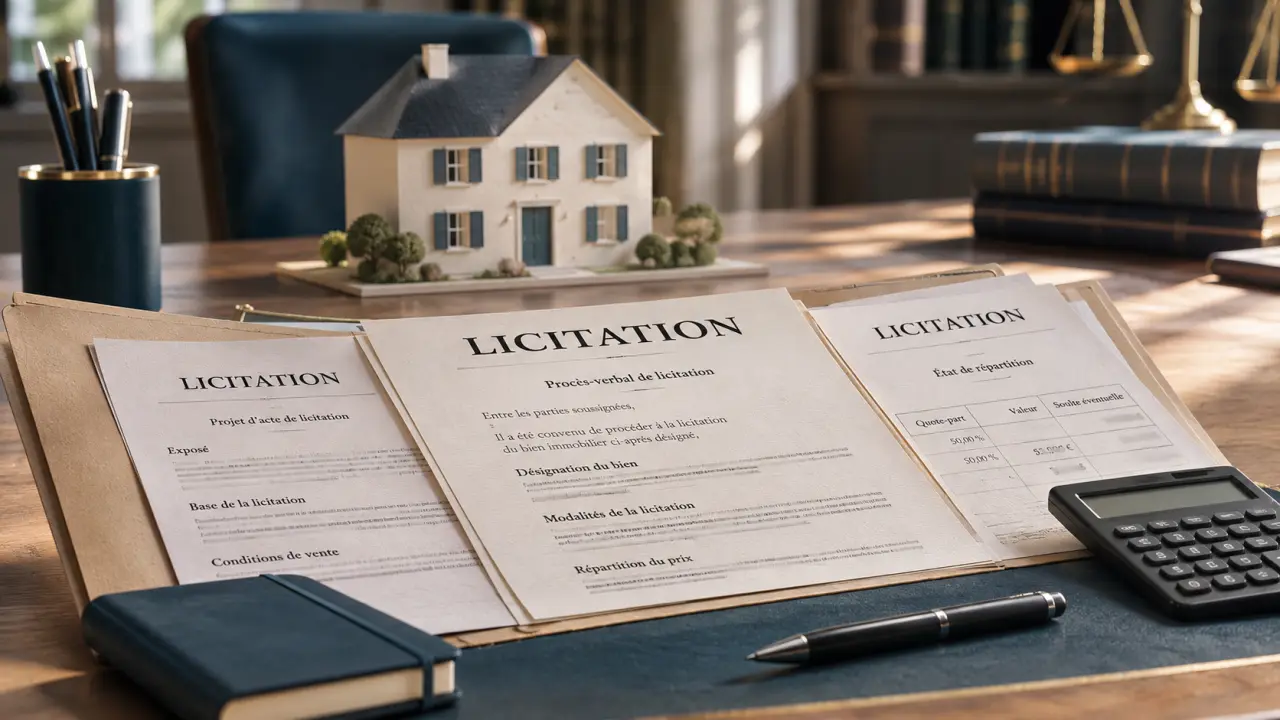
Une licitation faisant cesser l’indivision permet de réunir entre les mains d’un seul propriétaire les droits jusque-là détenus à plusieurs sur un bien. Elle peut notamment permettre à un héritier ou à un ancien conjoint de conserver un logement en rachetant les parts des autres. Mais son effet sur la propriété ne détermine pas, à lui seul, sa fiscalité : l’origine du bien, l’identité de l’acquéreur et la qualification de l’acte restent décisives.
Le résultat à vérifier : reste-t-il plusieurs propriétaires du bien ?
En indivision, chacun possède une quote-part abstraite du bien, et non une pièce ou une portion matériellement délimitée. Détenir la moitié d’une maison ne signifie donc pas être propriétaire de son rez-de-chaussée. L’article 815 du Code civil pose le principe selon lequel nul ne peut être contraint à demeurer dans l’indivision, sous réserve des règles permettant de différer le partage.
La licitation recouvre deux usages. Au sens juridique, elle désigne la vente aux enchères d’un bien indivis qui ne peut pas être commodément partagé en nature, évoquée aux articles 1686 et suivants du Code civil. Dans la pratique notariale, elle désigne aussi l’opération par laquelle un indivisaire acquiert les droits des autres.
Acquisition totale et licitation partielle : deux résultats différents
Si trois héritiers détiennent une maison et que l’un rachète les droits des deux autres, il devient seul propriétaire : l’indivision cesse sur cette maison. S’il rachète uniquement les droits d’un héritier, deux propriétaires subsistent. Cette licitation partielle ne met donc pas fin à l’indivision, même si elle permet à l’un des héritiers d’en sortir personnellement.
Il faut également préciser le périmètre de l’opération. Devenir seul propriétaire de la maison familiale ne règle pas nécessairement l’indivision portant sur les autres biens successoraux. De même, une vente du bien à un tiers peut laisser un prix à répartir : la disparition de l’indivision immobilière ne signifie pas que tous les comptes entre indivisaires sont réglés.
Accord ou blocage : la voie amiable et la voie judiciaire
La licitation amiable suppose un accord sur l’opération, les droits transférés et le prix. Pour un immeuble, le notaire formalise le transfert et assure les formalités de publicité foncière. Une estimation suffisamment étayée évite qu’un accord apparent se transforme en contestation sur la valeur retenue.
En cas de désaccord persistant, un indivisaire peut demander le partage judiciaire. Lorsque le bien ne peut être commodément partagé ou attribué dans les conditions légales, une vente par licitation peut être ordonnée. Le refus d’un indivisaire ne lui donne pas un droit de blocage illimité, mais il n’autorise pas non plus les autres à lui imposer librement un prix de rachat.
| Point de comparaison | Voie amiable | Voie judiciaire |
|---|---|---|
| Cadre | Accord des intéressés | Procédure devant le tribunal |
| Prix | Négocié entre les parties | Résulte de l’adjudication selon les conditions fixées |
| Acquéreur | Identifié dans l’accord | Adjudicataire, selon les modalités de la vente |
| Points de vigilance | Évaluation, financement, comptes | Frais de procédure, calendrier, résultat des enchères |
Avant d’engager un contentieux, prenez le pouls du désaccord : porte-t-il sur la valeur du logement, le délai pour déménager ou la capacité de financer le rachat ? Ces difficultés appellent des réponses différentes. Une estimation contradictoire, un calendrier de libération des lieux ou un accord bancaire peuvent débloquer une négociation qu’une simple discussion sur le prix ne résoudrait pas.
Licitation, partage ou vente classique : choisir selon le patrimoine
Le partage organise la répartition des biens indivis entre les intéressés. Lorsque plusieurs biens permettent de composer des lots, chacun peut recevoir un patrimoine distinct, avec éventuellement une soulte, c’est-à-dire une somme destinée à équilibrer les attributions. La licitation répond plutôt à la logique d’une acquisition du bien ou des droits indivis.
Avec une maison unique impossible à diviser commodément et un indivisaire souhaitant la conserver, le rachat des parts mérite d’être étudié. Avec plusieurs immeubles et des liquidités, un partage en lots peut mieux répondre aux souhaits de chacun. Si personne ne veut ou ne peut conserver le logement, une vente amiable à un tiers constitue une autre solution, distincte d’une adjudication.
Le choix ne repose toutefois pas uniquement sur le nombre de biens. Le rapport du 122e Congrès des notaires souligne l’importance de la qualification juridique, des droits d’enregistrement et des émoluments. Il faut aussi examiner la plus-value éventuelle et le règlement des comptes : dépenses de conservation, échéances financées personnellement ou indemnité d’occupation peuvent modifier les sommes finalement dues.
Un intitulé d’acte ne se choisit pas seulement pour réduire l’impôt. L’opération doit correspondre à la réalité juridique et économique du règlement envisagé.
La fiscalité dépend de l’origine du bien, pas seulement du rachat
Le BOFiP décrit, au titre du II de l’article 750 du Code général des impôts, un régime spécifique pour certaines licitations. Son application dépend notamment de l’origine des biens et de la qualité de l’acquéreur. Les situations concernées peuvent relever d’une succession, d’une communauté conjugale ou de certaines indivisions entre époux ou partenaires de PACS, sous les conditions prévues par les textes.
Pour une licitation faisant cesser l’indivision relevant de ce régime, l’assiette porte sur la valeur du bien sans déduction de la part déjà détenue par l’acquéreur. Il ne faut donc pas calculer automatiquement les droits sur le seul montant versé aux sortants. Le taux de référence de 2,50 % doit être rapproché des conditions exactes du dispositif applicable.
Autre distinction importante : le taux réduit du droit de partage de 1,10 %, applicable depuis le 1er janvier 2022 à certains partages consécutifs à un divorce, une séparation de corps ou une rupture de PACS, ne s’applique pas automatiquement à une licitation. Le rapport des notaires précise que cette réduction est écartée pour celle-ci.
Entre concubins, le coût peut suivre une autre logique
Un achat commun entre concubins ne bénéficie pas automatiquement du régime applicable à certaines indivisions successorales ou conjugales. Dans l’exemple du rapport des notaires, un immeuble de 250 000 € supporte encore 100 000 € de prêt. Le rachat de moitié correspond à 125 000 €, comprenant 50 000 € de reprise de dette et 75 000 € versés au sortant.
L’exemple retient un droit de vente de 6,30665 %, soit 7 883 €, et compare ce montant à 9 758 € pour l’option partage, comprenant 1 875 € supplémentaires. Ces montants illustrent un raisonnement, pas un tarif universel : les taux territoriaux, les conditions fiscales et les règles en vigueur à la signature doivent être vérifiés.
Préparer le rendez-vous notarial et sécuriser le financement
Pour obtenir une comparaison utile, transmettez au notaire un dossier permettant de reconstituer la propriété, les dettes et les comptes entre indivisaires :
- Le titre de propriété et les documents établissant l’origine successorale ou conjugale du bien.
- Les quotes-parts, la situation familiale et l’identité des intéressés.
- Une estimation récente et les éventuels désaccords sur la valeur.
- Le capital restant dû et les garanties attachées au prêt.
- Les dépenses, créances et conditions d’occupation à régulariser.
Demandez un chiffrage distinguant le prix ou la soulte, les droits fiscaux, les émoluments, les débours et les éventuels frais de financement ou de procédure. Une comparaison limitée au taux d’imposition ne mesure pas le coût réel de la sortie.
Enfin, le transfert de propriété ne libère pas automatiquement un coemprunteur. La désolidarisation ou la reprise du financement nécessite l’accord de la banque. Avant de signer, assurez-vous donc que le montage permet à la fois de devenir seul propriétaire, de payer les sortants et de régler les engagements bancaires.

- Licitation faisant cesser l’indivision : racheter toutes les parts ne suffit pas à fixer les frais - 3 novembre 2026
- Impôt en entreprise individuelle : micro, réel ou IS, le choix dépend aussi de vos retraits - 2 novembre 2026
- Défiscalisation financière : réduire ses impôts sans sacrifier son épargne - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 CGP Immobilier à Paris, dans le Lot et en Corrèze : services, zones et contact à vérifier
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel
 Expertise patrimoniale : les points à vérifier pour sécuriser une transmission
 Stratégie patrimoniale : le bilan à faire avant de placer le moindre euro