Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais
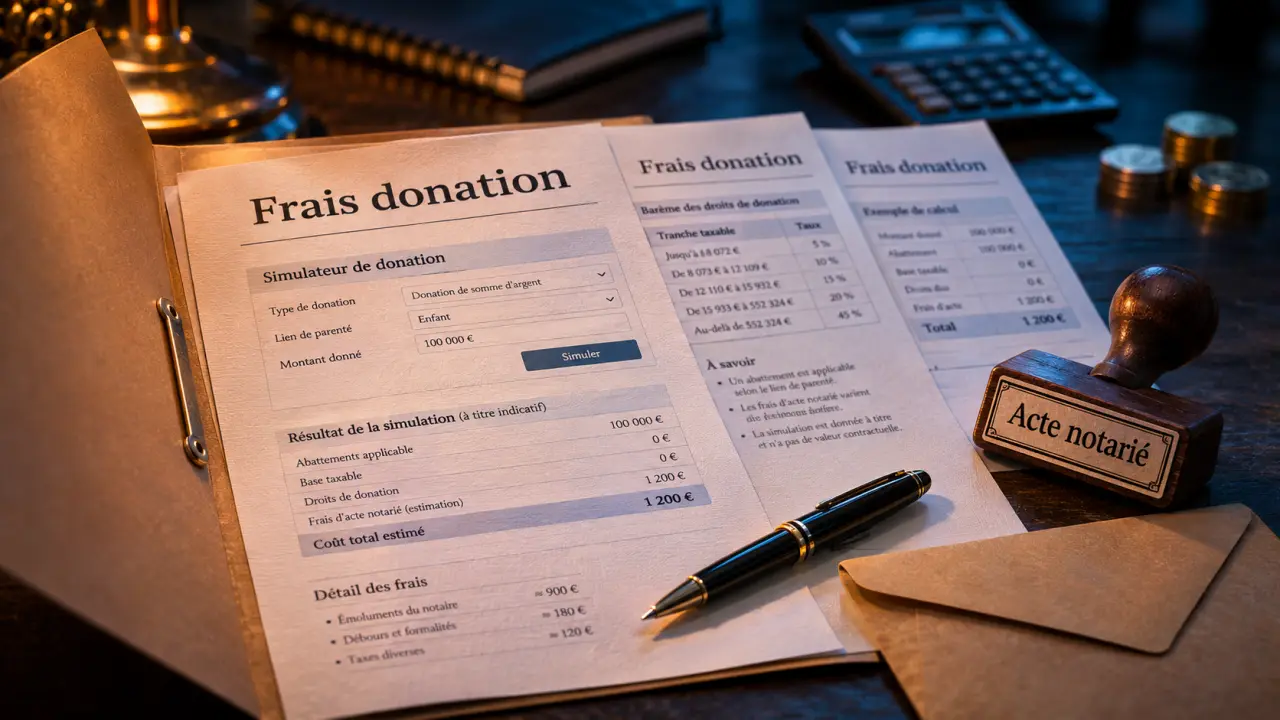
Une donation peut être exonérée de droits fiscaux tout en entraînant des frais d’acte. Pour estimer son coût, il faut séparer l’impôt dû par le bénéficiaire, la rémunération du notaire et les formalités liées au bien transmis. Le montant dépend notamment du lien de parenté, des donations antérieures et du choix entre pleine propriété et nue-propriété.
Ce que recouvrent réellement les frais d’une donation
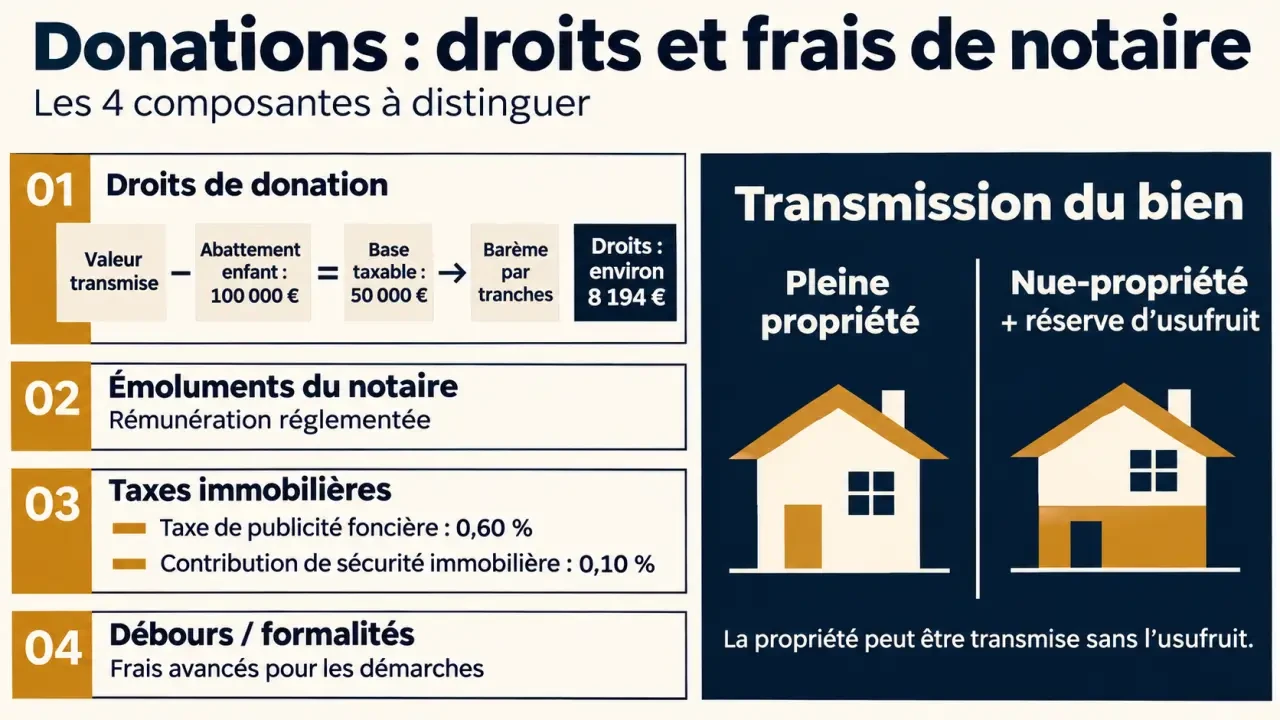
L’expression « frais de notaire » rassemble souvent des sommes de nature différente. Une partie revient au professionnel ; une autre est reversée à l’administration ou à des intervenants. Il n’existe donc pas de pourcentage global valable pour toutes les donations.
Estimation indicative des frais de donation
Estimation pour une donation simple en France, à partir des informations saisies. Les frais d’acte nécessitent des paramètres tarifaires qui peuvent varier selon l’acte.
Résultat estimatif
| Poste | Montant estimé |
|---|---|
| Total des montants calculables |
- Les droits de donation : cet impôt dépend de la valeur taxable et de la situation du bénéficiaire.
- Les émoluments réglementés : ils rémunèrent l’établissement de l’acte selon un tarif proportionnel par tranches.
- Les taxes immobilières : elles comprennent notamment la taxe de publicité foncière et la contribution de sécurité immobilière.
- Les débours et formalités : ils couvrent les documents, renseignements et démarches nécessaires au dossier.
Pour une donation immobilière classique, la taxe de publicité foncière est de 0,60 %, à laquelle s’ajoutent notamment les frais d’assiette et de recouvrement. La contribution de sécurité immobilière est généralement de 0,10 %, avec un minimum de perception. Leurs bases doivent être vérifiées, particulièrement en présence d’un démembrement.
Les droits sont normalement supportés par le donataire, c’est-à-dire le bénéficiaire. Le donateur peut toutefois prendre en charge les droits et frais, sans que cette prise en charge soit en principe considérée fiscalement comme une donation supplémentaire. Cette répartition doit être précisée avant la signature.
Calculer les droits après les abattements, pas sur le montant brut
Le calcul commence par la valeur transmise à chaque bénéficiaire. On déduit ensuite l’abattement encore disponible, puis on applique le barème correspondant au lien de parenté. Les donations effectuées entre les mêmes personnes au cours des quinze dernières années peuvent avoir consommé l’abattement et certaines tranches du barème.
| Bénéficiaire | Abattement usuel |
|---|---|
| Enfant, par parent | 100 000 € |
| Époux ou partenaire de PACS | 80 724 € |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
Deux parents peuvent ainsi transmettre ensemble 200 000 € à un enfant sans droits, si chacun dispose intégralement de son abattement. Attention : l’abattement de 1 594 € parfois évoqué pour les successions n’est pas un abattement général applicable aux donations à d’autres bénéficiaires. Un concubin ne bénéficie notamment pas du régime réservé aux époux ou partenaires de PACS.
Le barème parent-enfant fonctionne par tranches
Le taux de la tranche la plus élevée atteinte ne s’applique pas à toute la donation. Chaque fraction taxable conserve son propre taux.
| Fraction taxable après abattement | Taux en ligne directe |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| Au-delà de 8 072 € jusqu’à 12 109 € | 10 % |
| Au-delà de 12 109 € jusqu’à 15 932 € | 15 % |
| Au-delà de 15 932 € jusqu’à 552 324 € | 20 % |
| Au-delà de 552 324 € jusqu’à 902 838 € | 30 % |
| Au-delà de 902 838 € jusqu’à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Par exemple, un parent donne un bien de 150 000 € à son enfant, sans donation antérieure à prendre en compte. Après l’abattement de 100 000 €, la base taxable est de 50 000 €. Les droits s’élèvent à environ 8 194 €, auxquels s’ajoutent les frais d’acte et, pour un immeuble, les frais immobiliers. Ce barème ne doit pas être utilisé pour une donation entre frère et sœur ou à une personne sans parenté.
Argent ou immobilier : des formalités et des tarifs différents
Un don manuel d’argent peut être réalisé sans acte notarié, notamment par virement. Il doit néanmoins être déclaré selon les modalités fiscales applicables, même lorsqu’aucun droit n’est dû. Une donation immobilière exige, elle, un acte authentique et une publication au service de publicité foncière.
Le recours volontaire au notaire pour transmettre des liquidités permet de formaliser les conditions du don et ses conséquences successorales. Pour une donation notariée, les tarifs proportionnels diffèrent selon les biens et l’acte concerné :
| Tranche de valeur | Donation immobilière : taux HT | Donation acceptée d’espèces ou titres cotés : taux HT |
|---|---|---|
| De 0 à 6 500 € | 4,837 % | 2,322 % |
| De 6 500 à 17 000 € | 1,995 % | 0,958 % |
| De 17 000 à 60 000 € | 1,330 % | 0,639 % |
| Au-delà de 60 000 € | 0,998 % | 0,479 % |
Ces taux s’appliquent successivement par tranches, et non uniformément. Il faut ajouter la TVA applicable aux émoluments, les formalités et les débours. Le tarif exact dépend aussi de la qualification de l’acte : une donation-partage ne doit pas être assimilée automatiquement à une donation simple d’argent.
Le don familial de sommes d’argent de l’article 790 G du CGI permet une exonération supplémentaire de 31 865 €, renouvelable tous les quinze ans. Le donateur doit avoir moins de 80 ans et le bénéficiaire être majeur ou émancipé. Le dispositif concerne certains liens familiaux et impose une déclaration dans le mois du don. Il peut se cumuler avec l’abattement personnel lorsque toutes les conditions sont réunies.
Transmettre la nue-propriété sans perdre de vue sa protection
Avec une réserve d’usufruit, le donateur transmet la nue-propriété tout en conservant l’usage du logement ou les loyers. Les droits de donation sont calculés sur la valeur fiscale de la nue-propriété, déterminée selon l’âge de l’usufruitier. Au décès de celui-ci, la pleine propriété se reconstitue en principe sans droits supplémentaires sur cette réunion.
La baisse des droits ne signifie toutefois pas une baisse identique de tous les frais. Les émoluments d’une donation avec réserve d’usufruit sont généralement calculés sur la valeur en pleine propriété. Il faut donc demander une simulation poste par poste.
Un bien donné reste parfois dans l’orbite financière du donateur : il y habite, en perçoit les revenus ou compte sur sa vente pour financer une dépendance future. Avant de démembrer, posez une question concrète : qui devra consentir à la vente et comment son prix sera-t-il réparti ? Cette réflexion sur la liberté de décision évite qu’une économie fiscale immédiate ne crée une difficulté de trésorerie plus tard.
La donation-partage répond à un autre objectif : organiser la répartition entre héritiers. Sous conditions, elle permet de retenir la valeur des biens au jour de l’acte pour le calcul de la réserve héréditaire. Elle ne supprime ni les droits fiscaux ni les frais notariaux.
Obtenir une estimation fiable et sécuriser l’acte
Pour demander un chiffrage exploitable à une étude notariale, préparez les éléments suivants :
- La nature des biens, leur valeur actuelle et les titres de propriété.
- L’identité, le lien de parenté et la situation familiale des parties.
- Les dates et montants des donations antérieures.
- L’âge de l’usufruitier éventuel, les prêts et les garanties existantes.
- Le choix envisagé : donation simple, donation-partage ou réserve d’usufruit.
Demandez une estimation séparant droits, émoluments TTC, publicité foncière, contribution de sécurité immobilière et débours. Un simulateur reste indicatif : il ne vérifie pas toujours les clauses particulières, la réserve héréditaire ou une situation internationale.
Enfin, une donation suppose la capacité de donner et l’acceptation du bénéficiaire, expresse dans l’acte notarié. Elle est en principe irrévocable et doit respecter la part protégée des héritiers réservataires. Une atteinte à cette réserve peut conduire à une action en réduction. L’annulation ou la révocation ne sont possibles que dans des cas précis ; certains recours sont soumis à un délai de cinq ans, avec un point de départ variable. La donation au dernier vivant, destinée à protéger le conjoint au décès, obéit à un régime distinct.

Partager cet article
Articles qui pourraient vous intéresser :
 CGP Immobilier à Paris, dans le Lot et en Corrèze : services, zones et contact à vérifier
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel
 Expertise patrimoniale : les points à vérifier pour sécuriser une transmission
 Stratégie patrimoniale : le bilan à faire avant de placer le moindre euro