Expertise patrimoniale : les points à vérifier pour sécuriser une transmission
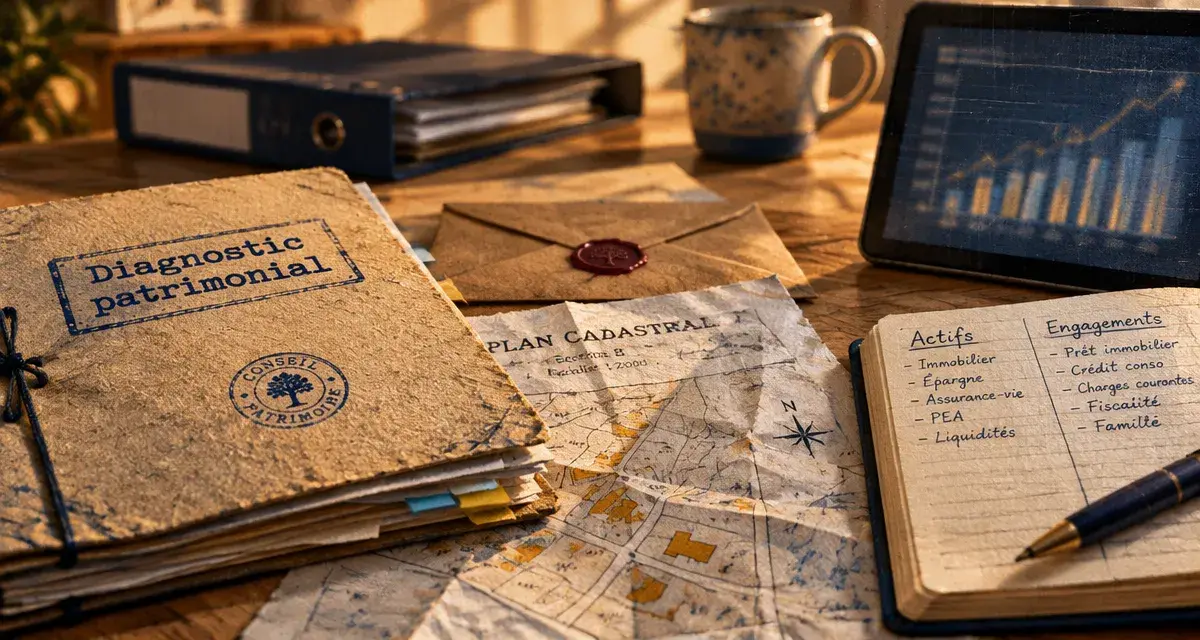
L’expertise patrimoniale ne consiste pas à additionner des comptes, un bien immobilier et des placements. Elle sert à comprendre leurs interactions avec la situation familiale, les revenus, les projets et les règles de transmission. Une décision pertinente sur le papier peut devenir coûteuse si elle ignore le régime matrimonial, la liquidité disponible ou l’équilibre entre les héritiers.
Partir d’une photographie complète avant de choisir une solution
Le premier rôle d’une expertise patrimoniale est d’établir un diagnostic fidèle. Avant d’envisager une donation, un investissement ou une réorganisation des actifs, il faut savoir précisément ce qui compose le patrimoine et quelles contraintes s’y appliquent. Cette étape évite de traiter un sujet isolé alors que la réponse dépend souvent de l’ensemble.
Quiz sur l’expertise patrimoniale
Testez votre compréhension des principaux éléments d’un diagnostic patrimonial.
Recenser les actifs, mais aussi les engagements
Le bilan patrimonial recouvre les biens immobiliers, les comptes, les contrats d’assurance vie, les portefeuilles financiers, les parts de société et les objets de valeur. Il doit aussi intégrer les emprunts, les cautions accordées, les pensions éventuelles et les dettes fiscales. La valeur d’un patrimoine ne se limite donc pas à son actif brut : son niveau d’endettement, sa disponibilité et les frais liés à sa détention comptent tout autant.
Chaque actif doit être examiné sous plusieurs angles : propriété individuelle ou commune, valeur estimée, rendement, fiscalité, risque et facilité de revente. Un logement loué peut procurer un revenu régulier, mais exiger des travaux. Une participation dans une entreprise peut avoir une valeur élevée tout en étant difficile à céder rapidement. Ces différences orientent les arbitrages.
Faire entrer la famille et les projets dans l’analyse
La situation civile produit des effets différents selon qu’il s’agit d’un célibat, d’un mariage, d’un pacs, d’un divorce, d’une famille recomposée ou d’un foyer avec des enfants mineurs. Le régime matrimonial, les donations déjà réalisées, un testament ou une clause bénéficiaire existante peuvent modifier le résultat d’une transmission. Une expertise sérieuse examine ces documents plutôt que de raisonner à partir d’hypothèses.
Les objectifs doivent être formulés clairement : préparer la retraite, protéger un conjoint, financer les études d’un enfant, organiser la cession d’une entreprise, réduire un endettement ou transmettre progressivement. Sans hiérarchie entre ces priorités, on risque de multiplier les produits financiers sans construire de stratégie cohérente.
Relier les décisions patrimoniales aux horizons de vie
Un patrimoine n’a pas le même rôle à 35 ans, à l’approche de la retraite ou lorsqu’une transmission devient une préoccupation immédiate. L’expertise patrimoniale aide à distinguer ce qui doit rester disponible de ce qui peut être investi sur une durée longue. Cette répartition protège les projets proches tout en laissant les actifs de long terme travailler dans de meilleures conditions.
Préserver une réserve réellement mobilisable
Les dépenses imprévues, un changement professionnel, des travaux ou une période de baisse de revenus rappellent l’importance de la liquidité. Immobiliser une part excessive de son épargne dans des actifs difficiles à vendre peut contraindre à céder au mauvais moment. Il est donc utile de distinguer une réserve de précaution, les sommes destinées à des projets identifiés et l’épargne investie pour des objectifs plus lointains.
Cette organisation crée une zone de sécurité qui permet de traverser un imprévu sans toucher à un investissement destiné à la retraite ou à la transmission. Penser en « poches » de disponibilité rend les arbitrages plus concrets. La question n’est plus seulement « combien rapporte cet actif ? », mais aussi « pourrai-je l’utiliser sans déséquilibrer le reste si ma situation change ? ».
Mesurer le risque au-delà du rendement affiché
Le risque ne se résume pas aux fluctuations des marchés. La concentration sur un seul bien immobilier, une seule zone géographique, un seul secteur professionnel ou les titres de sa propre entreprise peut fragiliser l’ensemble. Une bonne diversification ne consiste pas à empiler les supports. Elle vise à éviter qu’un même événement affecte trop fortement toutes les ressources du foyer.
- Risque de marché : évolution défavorable de la valeur des placements financiers.
- Risque de liquidité : impossibilité de vendre rapidement ou sans décote importante.
- Risque de concentration : poids excessif d’un actif, d’un locataire ou d’une activité.
- Risque familial : déséquilibre entre les personnes à protéger ou conflits potentiels lors d’une succession.
Préparer la transmission sans créer de déséquilibre
La transmission est souvent envisagée trop tard, lorsque les marges de manœuvre se réduisent. Organiser progressivement le passage d’un patrimoine peut faciliter le dialogue familial, clarifier les intentions et limiter les difficultés pratiques. L’enjeu est fiscal, mais aussi juridique, affectif et financier.
Protéger les personnes sans léser les autres
Protéger un conjoint ou un partenaire suppose de vérifier les droits existants et les besoins futurs : logement, revenus, dépenses de santé et autonomie financière. Dans une famille recomposée, cette protection doit être pensée avec une attention particulière aux intérêts des enfants. Une solution qui sécurise une personne aujourd’hui peut être mal comprise ou contestée demain si ses conséquences n’ont pas été anticipées.
Les donations, le testament, les clauses bénéficiaires et les modes de détention des biens répondent à des logiques différentes. Leur pertinence dépend de la composition du patrimoine et de la volonté de son titulaire. Il est essentiel de les coordonner : un document ancien, une clause non actualisée ou une donation oubliée peut contredire l’objectif poursuivi.
Anticiper la transmission d’un bien peu divisible
Un bien immobilier familial, une entreprise ou une collection ne se partage pas toujours facilement. L’expertise patrimoniale doit examiner qui souhaite conserver le bien, qui peut en assurer la gestion et comment compenser les autres ayants droit. Prévoir cette question en amont réduit le risque qu’une vente forcée devienne la seule issue pour régler une succession.
| Situation | Point à examiner | Risque si elle est ignorée |
|---|---|---|
| Bien immobilier familial | Valeur, charges, indivision et capacité de rachat | Conflit entre héritiers ou vente subie |
| Entreprise familiale | Successeur, gouvernance et revenus des non-repreneurs | Fragilisation de l’activité |
| Contrat d’assurance vie | Rédaction et actualisation de la clause bénéficiaire | Versement contraire aux intentions |
Éviter les décisions séduisantes mais mal raccordées au patrimoine
Les erreurs patrimoniales viennent souvent d’une décision prise pour une seule raison : un avantage fiscal, une promesse de rendement ou la recommandation d’un proche. Un dispositif utile dans une situation peut être inadapté dans une autre. L’expertise patrimoniale apporte une méthode en replaçant chaque choix dans une vision globale.
Ne pas confondre optimisation et précipitation
La fiscalité est un paramètre important, mais elle ne doit pas dicter seule la stratégie. Un investissement qui réduit l’impôt tout en mobilisant une épargne nécessaire, en augmentant l’endettement ou en créant une contrainte durable n’est pas forcément judicieux. Il faut examiner le coût total, la durée d’engagement, les conditions de sortie et l’impact sur les autres projets.
Mettre à jour le diagnostic lorsque la vie évolue
Un mariage, une naissance, un divorce, une cession d’entreprise, un héritage ou un départ à la retraite modifient les équilibres. Le patrimoine doit donc être revu à ces moments, ainsi que lorsqu’un actif prend une place disproportionnée. Cette actualisation permet de vérifier que les bénéficiaires désignés, les protections prévues et la répartition des placements correspondent toujours aux intentions réelles.
Une expertise patrimoniale utile ne livre pas une recette standard. Elle aboutit à des priorités compréhensibles, à des décisions ordonnées dans le temps et à une documentation cohérente. Cette continuité entre les objectifs de vie, les actifs détenus et les choix juridiques rend la stratégie patrimoniale plus durable.

Partager cet article
Articles qui pourraient vous intéresser :
 Valoriser son patrimoine : 4 piliers pour transformer votre capital en revenus durables
 Reprendre la main sur son budget : 4 repères financiers pour particuliers
 SCPI Toulouse : diversifier son patrimoine sans acheter un appartement
 Devenir investisseur : 5 décisions pour investir sans précipitation