Impôt en entreprise individuelle : micro, réel ou IS, le choix dépend aussi de vos retraits
En entreprise individuelle, le bénéfice est soumis par défaut à l’impôt sur le revenu (IR), même si vous le laissez sur le compte professionnel. Vous pouvez toutefois choisir l’impôt sur les sociétés (IS), sous conditions. Pour déterminer le régime adapté, distinguez trois éléments : votre chiffre d’affaires, vos charges et l’argent dont vous avez besoin pour vivre.
Ce qui est imposé : votre bénéfice, pas vos virements personnels
L’entreprise individuelle (EI) n’est pas une personne morale distincte de l’entrepreneur. À l’IR, son résultat rejoint les autres revenus de votre foyer fiscal et relève du barème progressif, dont les taux vont de 0 % à 45 %. Le montant final dépend donc aussi des revenus de votre conjoint et de votre quotient familial.
Estimer les bases imposables selon le régime
Comparez une estimation au micro et au réel, puis estimez l’impôt sur les sociétés à partir du bénéfice conservé dans l’entreprise.
Résultats estimatifs
Base imposable au micro
Résultat au réel
IS théorique estimé
Important : cette estimation ne prend en compte ni le quotient familial, ni les prélèvements sociaux, ni les cotisations, ni les conditions d’accès au taux réduit de l’IS, ni la rémunération du dirigeant. Il s’agit d’une estimation des bases et de l’IS théorique, pas d’un calcul complet de l’impôt final.
Vos prélèvements personnels ne constituent pas une charge déductible à l’IR. Transférer moins d’argent sur votre compte privé ne réduit pas le bénéfice imposable. La nature de votre activité détermine ensuite sa catégorie fiscale.
| Activité | Catégorie | Déclaration au réel |
|---|---|---|
| Commerce, artisanat, prestations commerciales | BIC : bénéfices industriels et commerciaux | 2031 |
| Profession libérale, conseil | BNC : bénéfices non commerciaux | 2035 en déclaration contrôlée |
| Agriculture | BA : bénéfices agricoles | 2143 au réel normal, notamment |
La loi du 14 février 2022 a instauré le nouveau statut de l’entrepreneur individuel et fermé la création de nouvelles EIRL. Depuis le 15 mai 2022, les patrimoines professionnel et personnel sont en principe séparés. Cette protection comporte néanmoins des exceptions fiscales, notamment pour le recouvrement de l’IR et de certaines taxes foncières : elle ne signifie pas que toute dette fiscale reste cantonnée au patrimoine professionnel.
Micro ou réel : confronter l’abattement à vos dépenses
Les seuils et abattements du micro en 2026
La micro-entreprise est un régime de l’entreprise individuelle, pas une forme juridique différente. L’administration calcule votre revenu imposable en appliquant un abattement au chiffre d’affaires : vos dépenses réelles ne sont pas déduites séparément.
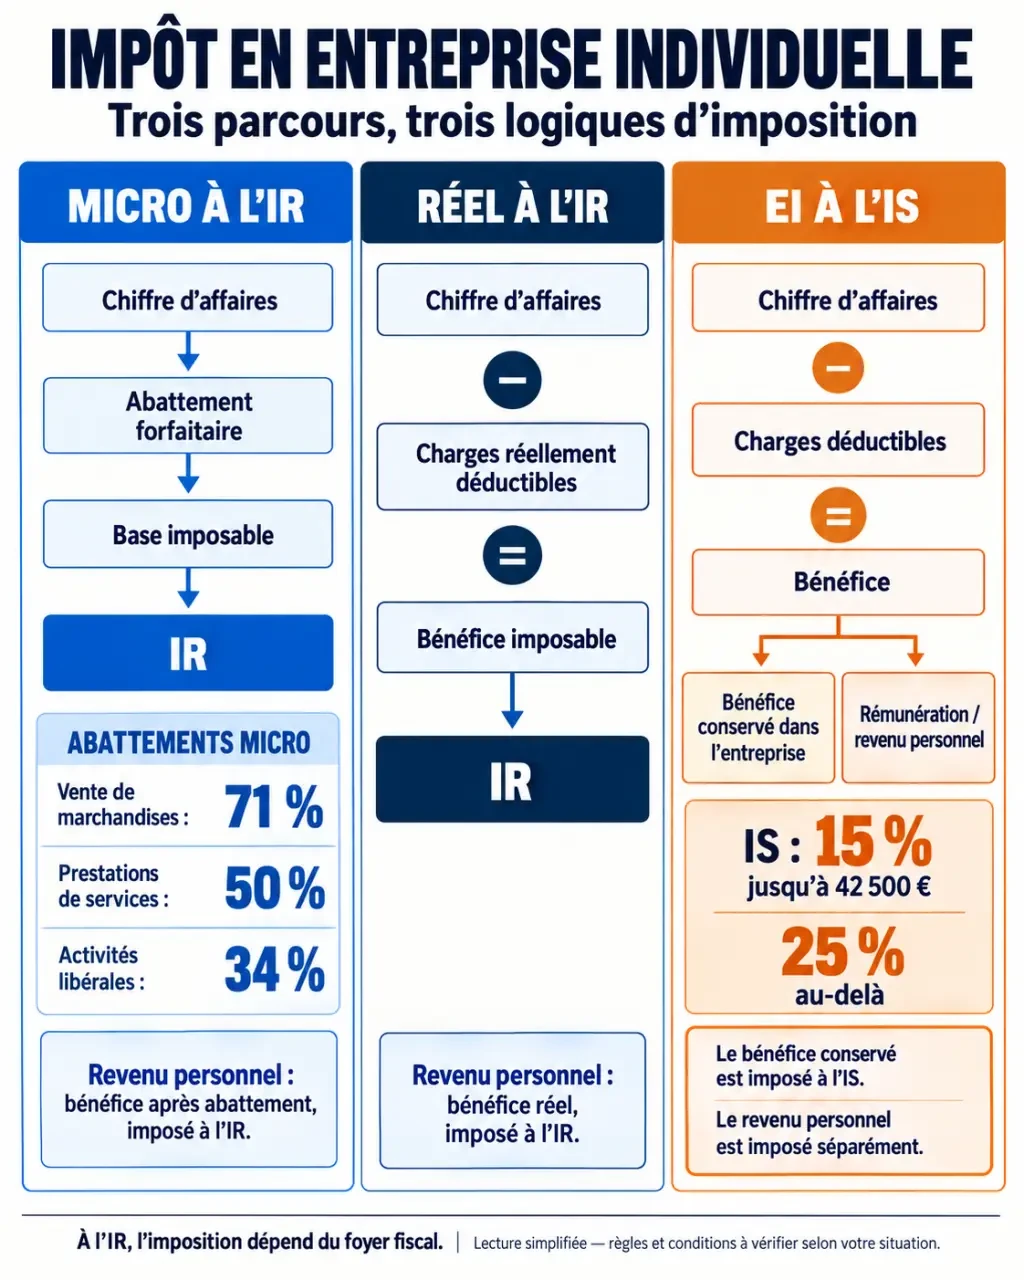
| Activité courante | Plafond annuel HT | Abattement |
|---|---|---|
| Achat-revente | 203 100 € | 71 % |
| Prestations de services BIC | 83 600 € | 50 % |
| Activités libérales BNC | 83 600 € | 34 % |
L’abattement minimum est de 305 €. Les locations meublées suivent des règles particulières : le seuil des meublés de tourisme non classés est notamment de 15 000 €. Le micro-BA agricole obéit également à un dispositif distinct.
La sortie du micro intervient en principe après deux années consécutives de dépassement. En cas de création en cours d’année, le seuil s’apprécie avec un ajustement à la durée d’activité. Pour une activité mixte, il faut respecter le plafond global et celui applicable aux prestations de services.
Au réel, les dépenses justifiées changent le calcul
Au régime réel, vous déduisez les charges professionnelles admises : achats, assurances, loyers, honoraires, déplacements ou cotisations déductibles. Les équipements durables sont généralement amortis plutôt que déduits intégralement dès l’achat. Toute dépense doit être justifiée et engagée dans l’intérêt de l’activité ; une dépense mixte exige une ventilation professionnelle et personnelle.
Passez vos dépenses à la loupe en séparant sortie bancaire et charge fiscale. Le remboursement du capital d’un emprunt consomme de la trésorerie sans être déductible, tandis qu’un amortissement réduit le résultat sans décaissement immédiat. Ce rapprochement évite de choisir le réel simplement parce que votre compte bancaire se vide rapidement.
Exemple : avec 60 000 € de recettes en BNC, le micro donne une base imposable de 39 600 €, après l’abattement de 34 %. Si vos charges fiscalement déductibles atteignent 25 000 €, le résultat au réel serait de 35 000 €. Cette comparaison doit être complétée par les cotisations et les frais comptables.
L’IS sert surtout à conserver du bénéfice dans l’activité
L’option prévue par l’article 1655 sexies du CGI entraîne une assimilation fiscale à une EURL, ou à une EARL pour l’activité agricole. Elle suppose de quitter le régime micro. L’entreprise paie alors l’IS sur son résultat, tandis que votre rémunération est imposée personnellement selon les règles applicables aux dirigeants concernés.
Le taux réduit est de 15 % jusqu’à 42 500 € de bénéfice, sous conditions, puis de 25 % au-delà. Une rémunération correspondant à un travail effectif et non excessive est déductible du résultat soumis à l’IS.
À titre d’illustration, 15 000 € de bénéfice conservés dans l’entreprise supportent 2 250 € d’IS si le taux réduit s’applique. Les 12 750 € restants appartiennent à la trésorerie professionnelle : ce n’est pas un revenu personnel disponible sans fiscalité supplémentaire.
Les distributions ne constituent pas une échappatoire systématique aux charges sociales. En EI à l’IS, leur fraction dépassant le seuil légal de 10 %, apprécié selon les règles propres à l’EI à partir du patrimoine professionnel ou du bénéfice net, entre dans l’assiette des cotisations sociales.
L’IS mérite donc une simulation si vous réinvestissez régulièrement. Si vous retirez presque tout le résultat pour vivre, son avantage peut disparaître. Anticipez aussi la revente : les exonérations de plus-values professionnelles propres à l’IR ne se transposent pas automatiquement à l’IS.
Déclarations et options : les démarches à prévoir
- À l’IR : déclarez annuellement les recettes ou résultats sur la 2042 C PRO, avec une déclaration professionnelle au réel.
- À l’IS : transmettez une déclaration 2065 et ses annexes ; vos revenus personnels restent à déclarer séparément.
- Pour opter pour l’IS : adressez une notification écrite au service des impôts des entreprises (SIE) avant la fin du troisième mois de l’exercice concerné.
La renonciation à l’IS est possible dans la fenêtre des cinq premiers exercices, avec un délai de notification précis lié au premier acompte d’IS. Ensuite, l’option devient irrévocable. Une renonciation interdit une nouvelle option et peut entraîner les conséquences fiscales d’une cessation : faites chiffrer les bénéfices et plus-values concernés avant toute décision.
À l’IR, le prélèvement à la source fonctionne par acomptes mensuels ou, sur option, trimestriels. Vous pouvez les actualiser dans votre espace fiscal personnel si votre revenu évolue.
En micro, le versement libératoire permet, sous condition de revenu fiscal de référence, de payer l’IR avec les cotisations : 1 % du chiffre d’affaires pour les ventes, 1,7 % pour les services BIC et 2,2 % pour les BNC. Pour une application en 2026, le RFR de l’avant-dernière année ne doit pas dépasser 28 797 € par part. Cette option n’est pas forcément intéressante pour un foyer non imposable.
Choisir avec une simulation globale, pas un taux isolé
Il n’existe pas de bénéfice universel à partir duquel l’IS devient préférable. Comparez le revenu net personnel, la trésorerie conservée, les cotisations sociales et le coût comptable. Intégrez aussi la TVA et la CFE : elles sont distinctes de l’impôt sur le bénéfice, et le micro n’implique pas automatiquement une franchise de TVA.
L’EURL peut convenir à un projet nécessitant une société tout en conservant un régime social de travailleur indépendant. La SASU répond à une autre organisation sociale et juridique ; ses dividendes ne supportent généralement pas les cotisations sociales du dirigeant, mais restent fiscalisés.
Avant de changer de régime, demandez une comparaison sur plusieurs exercices, incluant votre besoin de rémunération et une éventuelle cession. Le bon choix est celui qui finance votre vie personnelle et votre activité, pas simplement celui qui affiche le taux d’impôt le plus bas.

- Impôt en entreprise individuelle : micro, réel ou IS, le choix dépend aussi de vos retraits - 2 novembre 2026
- Défiscalisation financière : réduire ses impôts sans sacrifier son épargne - 1 novembre 2026
- Charges payées sans provisions : le paiement périodique, ses règles et ses pièges - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Travaux en LMNP avant location : 5 règles pour déduire vos dépenses sans redressement fiscal
 Pourquoi le droit fiscal immobilier complique une vente, une location ou une donation ?
 Fiscalité des SCPI étrangères : le crédit d’impôt ne neutralise pas toujours l’effet sur votre taux
 Défiscalisation dans l’ancien : quel dispositif choisir entre travaux, impôt et location ?