Honoraires du notaire en succession : ne confondez pas frais d’actes et impôts
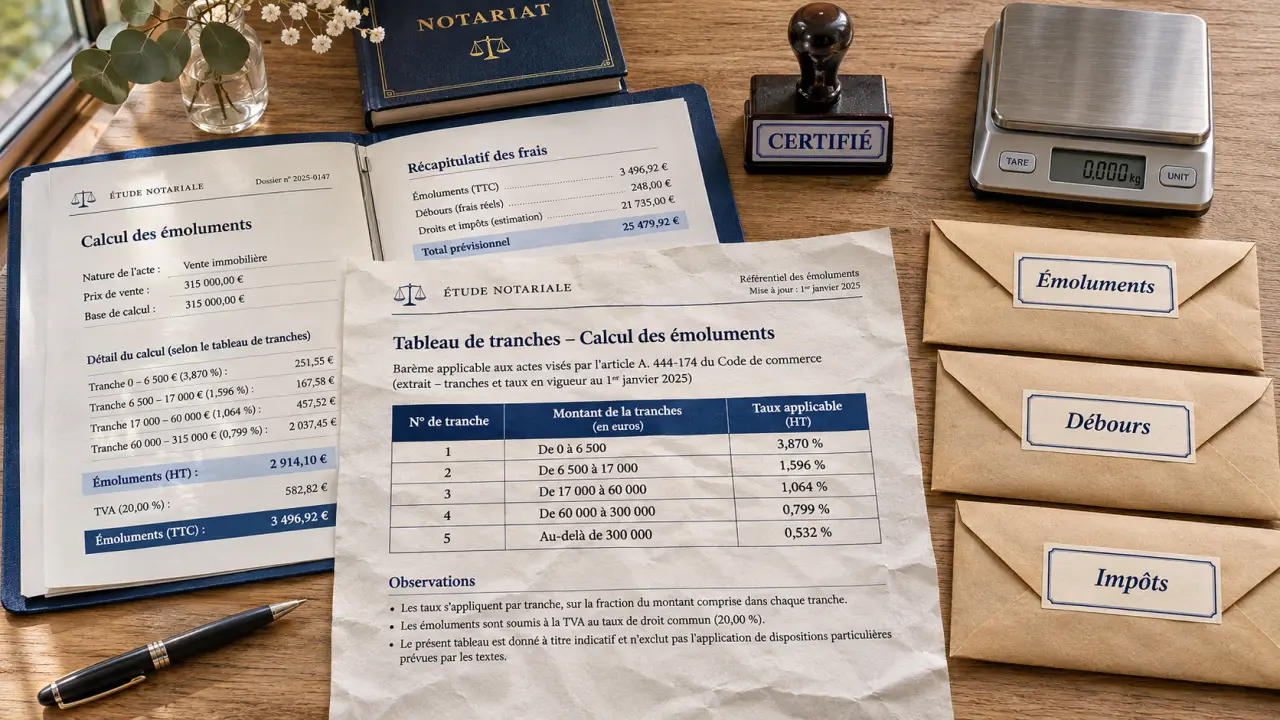
Le montant versé au notaire après un décès ne correspond pas uniquement à sa rémunération. Il peut réunir des frais d’actes, des dépenses engagées pour le dossier et des impôts reversés au Trésor public. Il n’existe donc pas de pourcentage unique applicable à toutes les successions. Pour prévoir le budget, il faut connaître les biens transmis, les actes nécessaires et la situation de chaque héritier.
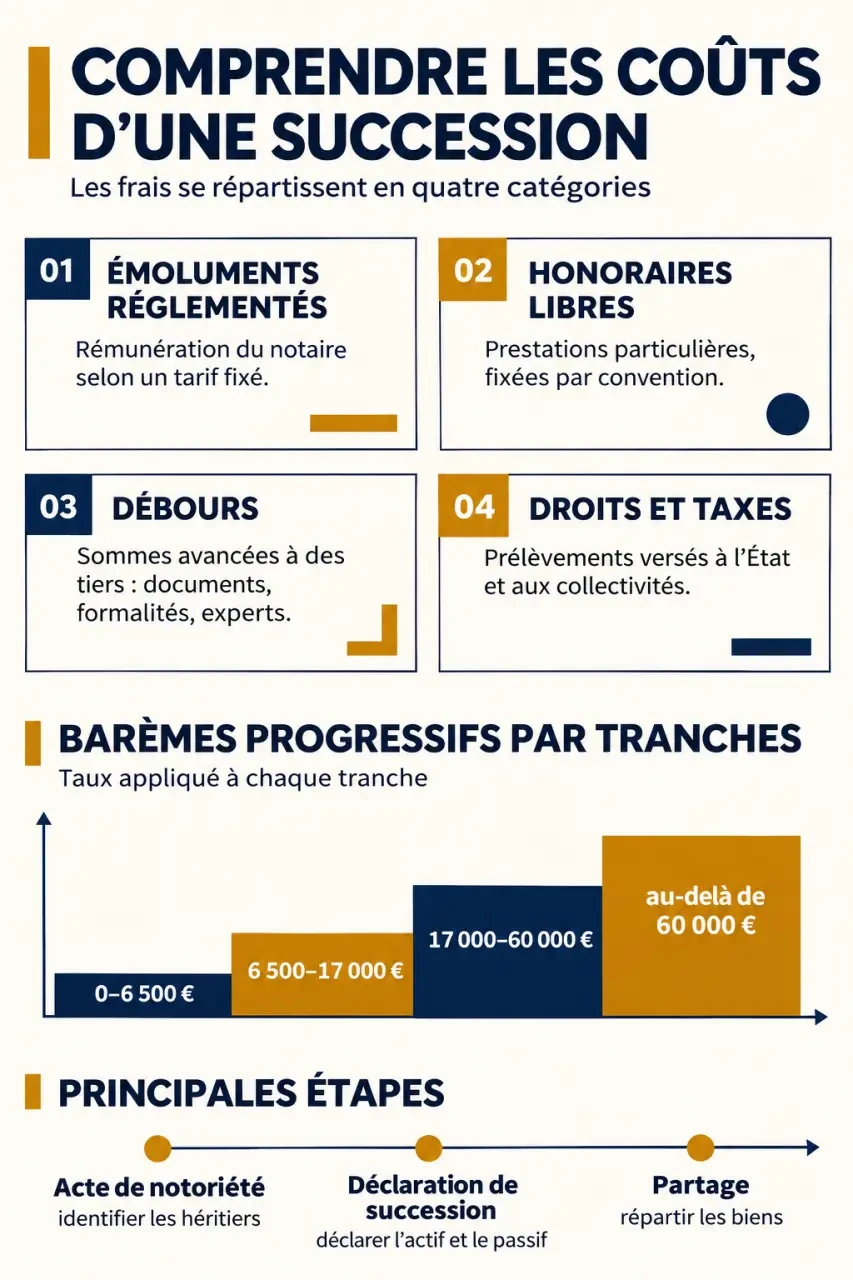
Lire le devis : quatre postes à distinguer
L’expression « honoraires du notaire » désigne souvent, à tort, l’ensemble des sommes demandées. Une estimation lisible doit séparer les postes suivants.
Estimer les émoluments d’une succession
Estimation indicative des émoluments réglementés, calculée à partir des valeurs saisies et des actes sélectionnés.
Estimation des émoluments
- Sélectionnez un ou plusieurs actes pour afficher le détail.
À titre indicatif uniquement : ce calcul ne constitue pas un devis. Il exclut les débours, droits et taxes, honoraires libres, particularités du dossier et éventuelles règles tarifaires actualisées. Demandez à votre notaire un devis détaillé adapté à votre situation.
| Poste | Ce qu’il couvre | Mode de fixation |
|---|---|---|
| Émoluments | Rémunération des actes soumis au tarif légal | Montant fixe ou barème proportionnel réglementé |
| Honoraires libres | Prestations non couvertes par le tarif réglementé | Accord préalable avec le client |
| Débours | Sommes avancées pour obtenir des pièces ou payer des intervenants | Dépenses engagées pour le dossier |
| Droits et taxes | Prélèvements fiscaux, dont les droits de succession | Règles fiscales applicables |
Les émoluments sont soumis à une TVA de 20 %. Pour un même acte, avec une même base de calcul, le tarif réglementé ne dépend pas librement du choix de l’étude. En revanche, une consultation particulière ou une mission distincte peut faire l’objet d’honoraires : demandez son périmètre et son prix avant de l’accepter.
Les droits de succession dépendent notamment du lien de parenté, des abattements et de la part taxable. Le conjoint survivant en est exonéré, comme le partenaire de PACS lorsqu’il hérite ; le PACS ne rend toutefois pas automatiquement héritier. Une exonération fiscale ne supprime pas les frais d’actes.
Identifier les actes réellement nécessaires
Le recours au notaire s’impose notamment en présence d’un bien immobilier, d’un testament ou d’une donation entre époux. Une succession atteignant 5 965 euros nécessite également un acte de notoriété pour établir la qualité d’héritier. Pour une petite succession sans particularité, certaines démarches peuvent être réalisées sans notaire, sous conditions.
Établir les héritiers et le patrimoine
Le notaire vérifie les liens familiaux, recherche les dispositions de dernières volontés, notamment par l’interrogation du FCDDV, puis examine le régime matrimonial. Cette étape permet de distinguer ce qui appartient au conjoint de ce qui entre dans la succession. Il recense ensuite les biens, les dettes et les donations antérieures utiles au règlement.
L’acte de notoriété prouve la qualité d’héritier. Un inventaire peut être nécessaire ou opportun selon la situation. Un certificat de propriété peut également être demandé pour certains biens mobiliers. Ces documents répondent à des besoins différents : ils ne sont pas tous systématiquement facturés dans chaque dossier.
Transmettre, déclarer et éventuellement partager
L’attestation de propriété immobilière constate la transmission des droits sur un immeuble. La déclaration de succession sert à déclarer le patrimoine à l’administration fiscale. Une délivrance de legs peut être nécessaire en présence d’un testament. Enfin, le partage attribue les biens aux héritiers et met fin, totalement ou partiellement, à l’indivision : il ne se confond pas avec le simple règlement de la succession.
Le dossier fonctionne comme un soufflet à compartiments : l’ouverture de la succession, la déclaration fiscale et le partage ne mobilisent pas nécessairement les mêmes fonds au même moment. Demandez une estimation séparée pour chaque étape. Vous éviterez ainsi de prendre une provision initiale pour le coût définitif, ou de croire qu’un partage futur est déjà compris.
Comprendre les barèmes sans appliquer un taux à tout l’héritage
Certains émoluments sont fixes : l’acte de notoriété représente 56,60 euros HT, soit 67,92 euros TTC, et l’inventaire 75,46 euros HT, soit 90,55 euros TTC. Ces montants ne constituent pas une facture globale : débours, taxes et éventuelles interventions supplémentaires peuvent s’ajouter.
Comprendre et calculer les frais de notaire : Une fiche pratique officielle pour distinguer les émoluments, droits et autres frais liés à un acte notarié.
Pour le certificat de propriété, le tarif indiqué est de 15,09 euros HT, soit 18,11 euros TTC, jusqu’à 3 120 euros, puis de 0,484 % au-delà de ce seuil, selon les modalités applicables à l’acte. Faites confirmer le tarif en vigueur et son assiette lors de l’établissement du devis.
Les principaux barèmes proportionnels se lisent par tranches successives, et non en appliquant le dernier taux à toute la valeur.
| Tranche de valeur | Attestation immobilière, HT | Déclaration de succession, HT | Partage, HT |
|---|---|---|---|
| Jusqu’à 6 500 € | 1,935 % | 1,548 % | 4,837 % |
| De 6 500 à 17 000 € | 1,064 % | 0,851 % | 1,995 % |
| De 17 000 à 30 000 € | 0,726 % | 0,580 % | 1,330 % |
| Au-delà de 30 000 € | 0,532 % | 0,426 % | 0,998 % |
La délivrance de legs avec décharge suit les taux de 1,935 %, 1,064 %, 0,726 % et 0,532 %. Sans décharge, les taux correspondants sont de 0,967 %, 0,532 %, 0,363 % et 0,266 %. Leur application dépend de la nature précise de l’acte.
L’assiette compte autant que le taux. L’actif brut désigne les biens avant déduction des dettes ; l’actif net tient compte du passif admis. La déclaration peut être rémunérée sur l’actif brut, tandis que l’attestation porte sur les biens immobiliers concernés. Une dette ne réduit donc pas automatiquement tous les frais.
À titre indicatif, Efficience Notaires évoque une enveloppe de 1,5 % à 2,5 %, soit 3 000 à 5 000 euros TTC pour 200 000 euros, hors droits de succession. Ce repère n’est ni un forfait légal ni un devis : la présence d’un partage ou d’actes supplémentaires change le résultat. Les fiches de Service-Public permettent de vérifier les tarifs officiels.
Prévoir qui paie et respecter le calendrier fiscal
Les frais communs sont généralement supportés par les héritiers selon leurs droits dans la succession. Un règlement collectif peut être organisé, notamment à partir des liquidités successorales lorsque leur utilisation est possible. Les dépenses personnelles d’un héritier ou certaines prestations particulières doivent être distinguées des charges communes.
Le notaire demande souvent une provision avant d’engager les formalités, puis régularise le compte selon les actes accomplis. Demandez un décompte final détaillé. Le nombre d’héritiers ne multiplie pas mécaniquement chaque émolument, mais les recherches, procurations ou difficultés de représentation peuvent ajouter des démarches.
En principe, la déclaration et le paiement des droits interviennent dans les six mois lorsque le décès a lieu en France, et dans les douze mois lorsqu’il a lieu à l’étranger, sous réserve des règles particulières. Le critère est le lieu du décès, pas simplement la résidence du défunt. Un désaccord familial ne suspend pas automatiquement ce délai.
Une succession simple peut prendre 6 à 12 mois, parfois davantage. Ce calendrier de règlement ne doit pas être confondu avec l’échéance fiscale. Si les liquidités manquent, signalez-le rapidement : un paiement fractionné ou différé peut être envisageable sous conditions, sans être automatique.
Obtenir une estimation fiable et éviter les dépenses mal comprises
Pour préparer le premier rendez-vous, rassemblez l’acte de décès, le livret de famille, les coordonnées des héritiers, le contrat de mariage éventuel, les titres de propriété, les relevés bancaires et les justificatifs de dettes. Signalez les donations, le testament et les contrats d’assurance-vie connus.
Demandez ensuite une estimation écrite précisant :
- les actes prévus et leur base de calcul ;
- les émoluments HT, la TVA et les débours estimés ;
- les impôts, séparés de la rémunération de l’étude ;
- les prestations complémentaires et les étapes non comprises.
Un simulateur fiscal estime surtout les droits de succession : il ne remplace pas ce chiffrage. En amont, donation, donation-partage, assurance-vie ou démembrement peuvent faciliter la transmission, mais comportent leurs propres conditions et coûts. Une SCI familiale ne supprime pas, à elle seule, l’impôt successoral.
Le meilleur levier immédiat reste la transparence. Un dossier complet et des décisions coordonnées limitent les recherches répétées. Si une ligne paraît injustifiée, demandez d’abord son fondement et le détail du calcul avant d’accepter une prestation supplémentaire.

Partager cet article
Articles qui pourraient vous intéresser :
 Valoriser son patrimoine : 4 piliers pour transformer votre capital en revenus durables
 SCPI Toulouse : diversifier son patrimoine sans acheter un appartement
 Devenir investisseur : 5 décisions pour investir sans précipitation
 Licitation faisant cesser l’indivision : racheter toutes les parts ne suffit pas à fixer les frais