Achat immobilier loi Malraux : l’avantage fiscal ne rattrape pas un bien trop cher
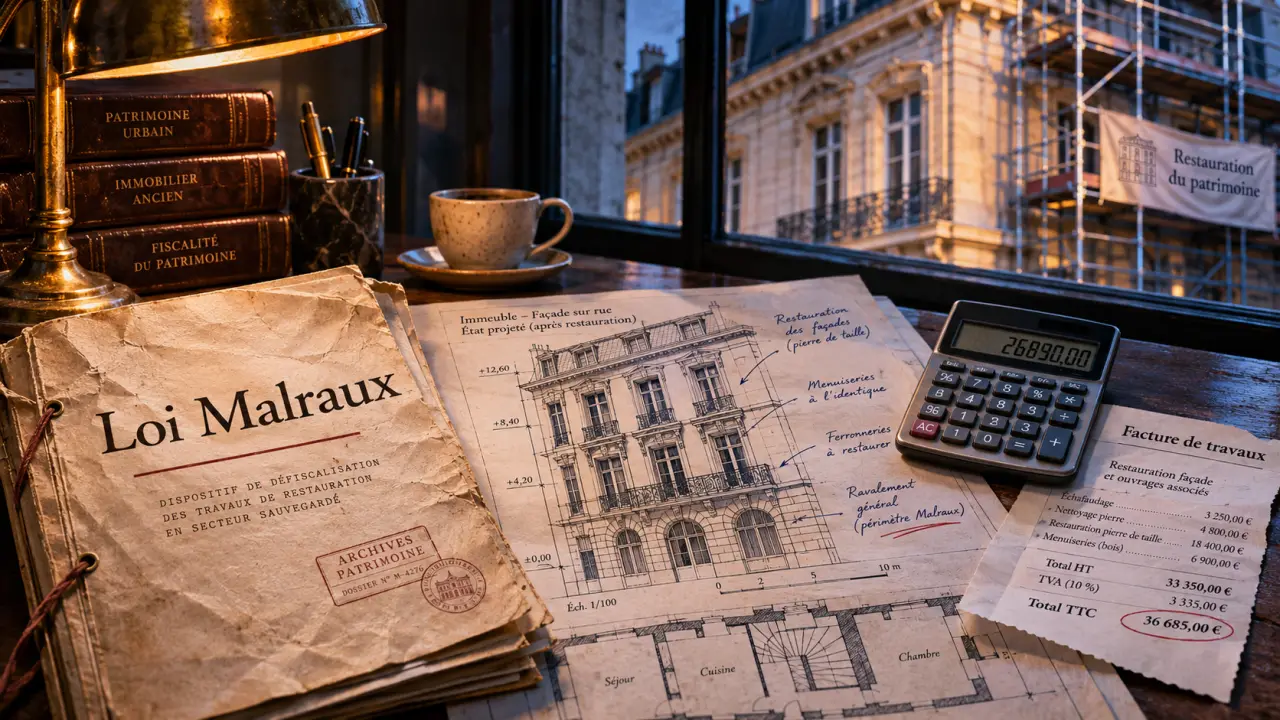
Un achat immobilier en loi Malraux permet de bénéficier d’une réduction d’impôt en contrepartie de la restauration complète d’un immeuble ancien et de sa mise en location. Mais l’avantage fiscal porte sur certaines dépenses de restauration, pas sur l’intégralité du prix d’acquisition. Pour juger une opération, il faut donc examiner ensemble l’adresse, le budget des travaux, les conditions de location et votre capacité à absorber les imprévus.
Le bon réflexe consiste à évaluer d’abord le logement comme un investissement immobilier classique, puis à intégrer la fiscalité. Un emplacement médiocre ou un prix excessif ne deviennent pas intéressants parce que les travaux ouvrent droit à une réduction d’impôt.
Vérifier ce que vous achetez réellement sous l’étiquette Malraux
La loi Malraux soutient la restauration d’immeubles situés dans certains périmètres patrimoniaux. Un bâtiment ancien, même remarquable, n’est pas automatiquement éligible. L’adresse, les documents de protection applicables et les autorisations de travaux doivent correspondre aux conditions légales du dispositif.
Calculer la réduction d’impôt Malraux théorique
Estimez le montant théorique à partir des dépenses éligibles et du taux applicable à votre situation.
Avertissement Ce résultat ne tient pas compte de l’impôt effectivement dû, du calendrier de paiement, des reports ni des conditions d’éligibilité. Il ne constitue pas une simulation fiscale personnalisée.
Le périmètre patrimonial détermine l’éligibilité et le taux
Dans un site patrimonial remarquable couvert par un plan de sauvegarde et de mise en valeur approuvé, le taux de réduction peut atteindre 30 % des dépenses éligibles. Dans certains autres sites patrimoniaux remarquables, notamment couverts par un plan de valorisation de l’architecture et du patrimoine approuvé, il est de 22 %. Une restauration déclarée d’utilité publique peut également entrer dans le cadre prévu par les textes.
Des régimes ont aussi concerné certains quartiers anciens dégradés ou secteurs relevant du renouvellement urbain, avec des échéances spécifiques. Pour une acquisition actuelle, faites confirmer par écrit le fondement exact de l’éligibilité et les dates applicables à l’opération. Une brochure mentionnant simplement un « secteur historique » ne suffit pas.
La restauration doit être complète et encadrée
Le dispositif ne finance pas une simple rénovation décorative d’appartement. Il repose sur la restauration complète d’un immeuble bâti, dans le respect des prescriptions patrimoniales et des autorisations administratives requises. Les interventions peuvent notamment concerner les façades, la toiture, les parties communes et les logements, selon le programme autorisé.
Demandez qui porte les travaux, qui les contrôle et comment les décisions sont prises. Selon le montage, vous pourrez acquérir dans le cadre d’une vente d’immeuble à rénover ou participer à une organisation collective de propriétaires. Les engagements contractuels, les garanties et la répartition des responsabilités diffèrent : ils doivent être explicités avant la signature.
Calculer la réduction d’impôt sans la confondre avec une remise sur le prix
Le prix des murs n’entre pas dans l’assiette de la réduction Malraux. Celle-ci concerne les dépenses de restauration éligibles, sous conditions. Il faut donc disposer d’une ventilation précise entre acquisition, travaux, frais et prestations annexes, plutôt que d’un montant global présenté comme « défiscalisable ».
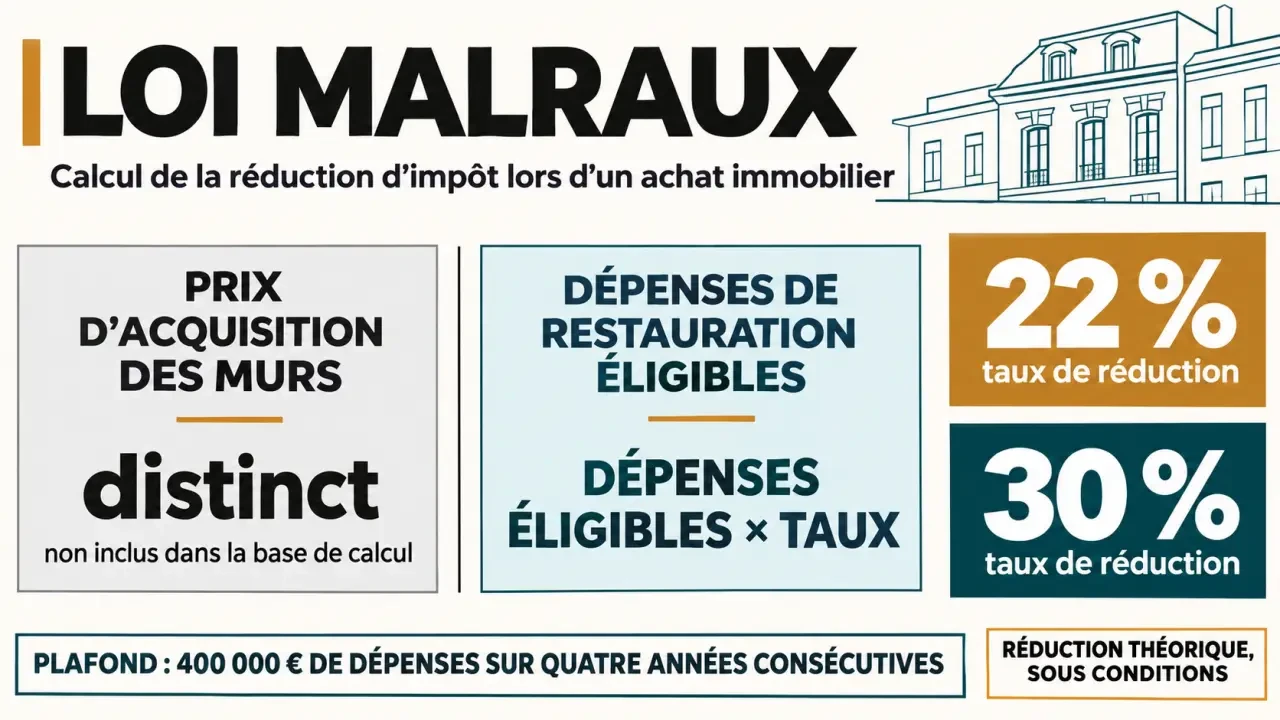
Pour les opérations relevant du régime actuel, les dépenses sont retenues dans la limite de 400 000 euros sur quatre années consécutives. Ce plafond ne constitue ni une économie garantie ni un objectif à atteindre : l’avantage dépend des dépenses effectivement éligibles et payées, du taux applicable et de votre situation fiscale.
| Dépenses éligibles retenues | Taux applicable | Réduction d’impôt théorique |
|---|---|---|
| 150 000 euros | 22 % | 33 000 euros |
| 150 000 euros | 30 % | 45 000 euros |
Ces exemples isolent uniquement le calcul fiscal. Ils ne représentent ni le coût total d’un logement ni sa rentabilité. Le calendrier de paiement des dépenses conditionne également celui de la réduction : une annonce affichant l’avantage total ne signifie pas que vous l’obtiendrez intégralement dès la première année.
La réduction Malraux relevant du régime actuel est exclue du plafonnement global des niches fiscales. Lorsque la réduction dépasse l’impôt dû, l’excédent peut être reporté sur les trois années suivantes. Il ne s’agit pas d’un crédit d’impôt remboursable. Une simulation pluriannuelle reste donc indispensable, notamment si vos revenus doivent diminuer prochainement.
Tester la rentabilité du logement avant son intérêt fiscal
Commencez par comparer le coût total du projet avec celui de logements anciens restaurés dans le même quartier. Additionnez le prix d’acquisition, les travaux, les frais d’acte, les coûts de financement et les dépenses non comprises dans le programme. Présentez ensuite deux lectures du projet : son coût avant avantage fiscal et son coût après réduction effectivement utilisable.
Loi Malraux : calculez votre réduction d’impôt pour restauration : Découvrez les règles de calcul de la réduction d’impôt Malraux sur les travaux de restauration immobilière, dans la limite de 400 000 € sur quatre ans.
Vérifier le loyer avec le marché local
Le dispositif Malraux n’impose pas, en lui-même, de plafonds de loyers ou de ressources du locataire. Cela ne dispense pas de respecter les règles locales, notamment un éventuel encadrement des loyers. Surtout, un appartement patrimonial ne se loue pas automatiquement plus cher : étage élevé sans ascenseur, faible luminosité ou plan peu pratique peuvent limiter la demande.
Évitez de faire entrer le logement dans le moule d’un rendement annoncé. Partez plutôt de ses usages réels : où installer une table, ranger une poussette, travailler au calme ou placer un lit sans condamner une porte ? Un plan séduisant sur brochure peut perdre des mètres carrés utiles dans les circulations. Cette lecture concrète aide à identifier le bon public locatif et à tester le loyer envisagé.
Prévoir une trésorerie moins favorable que la simulation commerciale
Avant la livraison, vous pouvez supporter des intérêts et des appels de fonds sans percevoir de loyers. Après la mise en location viennent la taxe foncière, les charges non récupérables, l’assurance, la gestion et les éventuelles périodes de vacance. Testez un scénario avec livraison retardée, loyer inférieur aux prévisions et dépenses supplémentaires. Si l’équilibre dépend d’une location immédiate au prix maximal, le montage manque de marge de sécurité.
Intégrer les contraintes de location et la sortie dès l’achat
L’avantage fiscal s’accompagne d’un engagement de location nue pendant neuf ans, à usage de résidence principale du locataire. La location doit prendre effet dans les douze mois suivant l’achèvement des travaux. Le locataire ne peut notamment pas appartenir à votre foyer fiscal, ni être votre ascendant ou votre descendant.
Ce cadre exclut de bâtir le projet autour d’une location meublée touristique ou d’une utilisation personnelle à court terme. La durée de détention réelle doit aussi intégrer la période du chantier, qui précède l’engagement locatif. Votre argent peut donc être immobilisé sensiblement plus longtemps que neuf ans à compter de l’acquisition.
Une rupture des engagements peut entraîner une reprise de l’avantage fiscal, sous réserve des exceptions légales. Avant une vente anticipée, une donation ou une modification du mode de location, faites vérifier les conséquences. Un changement familial ou professionnel ne neutralise pas automatiquement les obligations.
À la revente, la fiscalité de la plus-value doit faire l’objet d’un calcul distinct. Ne supposez pas que toutes les dépenses ayant procuré une réduction d’impôt pourront aussi majorer le prix d’acquisition pour diminuer la plus-value taxable. Demandez au notaire une simulation tenant compte du traitement fiscal des travaux et de votre durée de détention.
Réunir les preuves avant de signer
Un dossier solide permet de vérifier les affirmations du vendeur sans dépendre exclusivement de sa simulation. Faites examiner les pièces par votre notaire et, pour le volet fiscal, par un professionnel indépendant de la commercialisation.
- Éligibilité : périmètre patrimonial, document applicable et justification du taux retenu.
- Travaux : autorisations, descriptif détaillé, budget, calendrier, assurances et garanties pertinentes.
- Contrat : prestations incluses, exclusions, modalités de paiement et traitement des surcoûts.
- Location : estimation argumentée du loyer, demande locale et charges prévisionnelles.
- Fiscalité : ventilation des dépenses, calendrier de réduction et obligations déclaratives.
La décision devient plus simple avec une règle : acheter un bien que vous pourriez défendre sans commencer par parler d’impôt. Une adresse recherchée, un logement fonctionnel, une restauration maîtrisée et un prix cohérent constituent le socle du projet. La réduction Malraux vient ensuite améliorer cette équation, pas remplacer les qualités immobilières qui lui manquent.

- Achat immobilier loi Malraux : l’avantage fiscal ne rattrape pas un bien trop cher - 19 novembre 2026
- Achat immobilier crypto : convertir ses actifs sans bloquer la signature - 18 novembre 2026
- Projet immobilier à Perpignan : choisir un quartier, pas seulement une terrasse - 17 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fiscalité SCPI allemande : pourquoi 15,825 % d’impôt, crédit d’impôt et absence de prélèvements sociaux changent le net ?
 Vendre avant trois ans peut faire réintégrer votre déficit foncier
 Plus-value de la résidence principale : l’exonération dépend de l’occupation et du délai de vente
 Défiscalisation financière : réduire ses impôts sans sacrifier son épargne