Rendement, fiscalité ou simplicité : quelle stratégie immobilière choisir ?
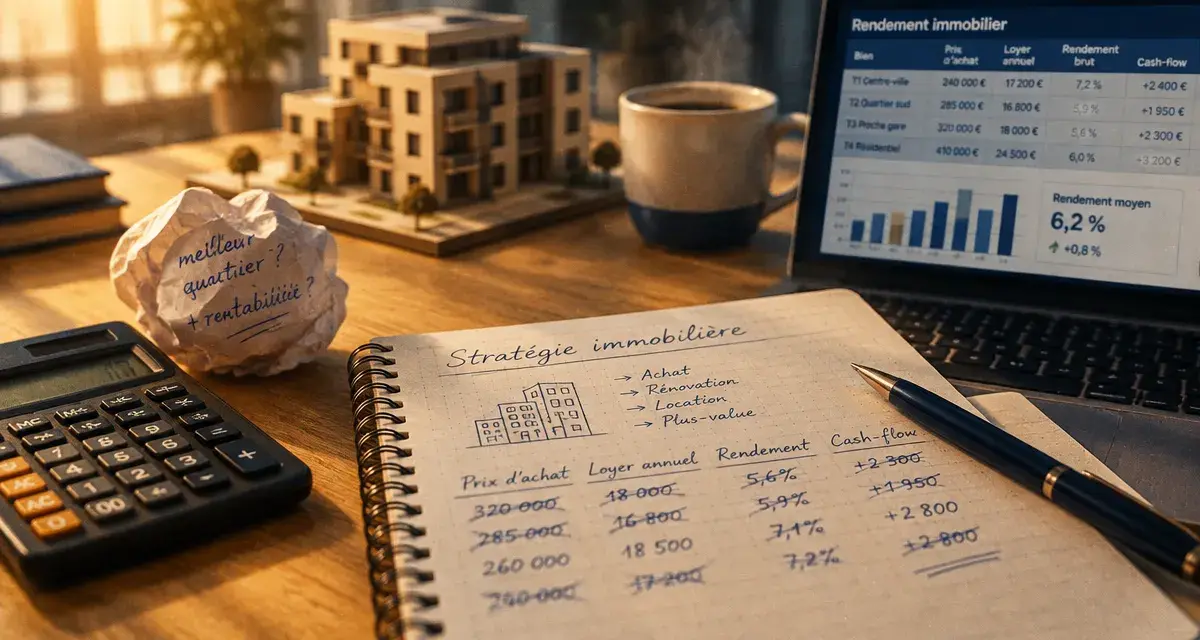
Choisir une stratégie immobilière ne consiste pas à rechercher un placement idéal dans l’absolu. Il faut associer un bien, un mode de détention et un niveau de gestion à un objectif précis : obtenir des revenus, développer un patrimoine, limiter son exposition au risque ou préparer une revente. Le temps disponible, l’horizon de placement et le budget engagé comptent autant que le rendement attendu.
Une stratégie immobilière relie un objectif à des décisions concrètes
Une stratégie immobilière sert de cadre de décision. Elle précise pourquoi l’on achète, loue, rénove, conserve ou revend un actif, mais aussi dans quelles conditions. Sans ce cadre, un rendement brut séduisant peut masquer l’effet de la vacance, des travaux, de l’impôt ou de la gestion sur le résultat réel.
Pour un particulier, une stratégie patrimoniale peut viser la constitution d’un capital à long terme, la perception de revenus locatifs réguliers ou une optimisation fiscale. Pour une entreprise ou une collectivité, elle peut organiser l’usage des bureaux, la cession d’actifs sous-utilisés ou le déploiement d’un schéma directeur immobilier. Dans tous les cas, le principe reste le même : affecter les ressources immobilières à une finalité mesurable.
Partir du résultat recherché, pas du produit disponible
Une SCPI, un studio meublé, un immeuble à rénover ou une opération de crowdfunding ne sont pas des objectifs. Ce sont des véhicules. Avant de les comparer, formulez une priorité : recherchez-vous un complément de revenus, une valorisation sur dix ans ou davantage, une sortie à court terme ou une gestion minimale ? Cette clarification évite, par exemple, de choisir la location saisonnière lorsque l’on ne souhaite ni accueillir des voyageurs ni suivre les réservations.
Penser le projet comme une colonne vertébrale financière
Un investissement immobilier repose sur trois temps : l’apport et le financement au départ, la trésorerie pendant la détention, puis le scénario de sortie. Un projet rentable sur le papier peut devenir contraignant s’il impose des dépenses imprévues avant que les loyers ne les compensent. Une réserve pour l’entretien, les périodes sans locataire et les charges aide à juger la solidité du projet, au-delà de son rendement annoncé.
Comparer les grandes options avant de s’engager
Les stratégies se distinguent surtout par le niveau de contrôle, la durée d’immobilisation du capital et l’implication quotidienne qu’elles demandent. Le tableau ci-dessous fournit un premier repère. Il ne remplace pas l’analyse du bien, du financement et de la fiscalité personnelle.
Comprendre les placements immobiliers SCPI, OPCI et SIIC : Le guide officiel de l’AMF explique le fonctionnement, les risques et les points à vérifier avant d’investir dans l’immobilier collectif.
| Approche | Objectif fréquent | Horizon indicatif | Gestion et principales limites |
|---|---|---|---|
| Location longue durée | Revenus relativement réguliers et patrimoine | Plusieurs années | Gestion locative, vacance, entretien et choix du locataire |
| Location meublée ou saisonnière | Revenus potentiellement plus dynamiques | Variable | Exploitation plus intense, rotation et saisonnalité |
| Achat-revente avec travaux | Créer de la valeur et revendre | Courte à moyenne durée | Risque lié au budget des travaux, aux délais et au prix de revente |
| SCPI | Diversification et gestion déléguée | 10 ans ou plus | Capital non garanti, liquidité et frais à examiner |
| Crowdfunding immobilier | Diversifier sur des opérations ciblées | 12 à 36 mois | Risque de perte et remboursement dépendant du projet |
Location : sécuriser l’occupation ou viser l’exploitation
La location longue durée privilégie généralement la continuité. Les baux s’inscrivent dans une période de 6 mois à 1 an, voire davantage selon la situation. Elle convient à l’investisseur qui recherche un cadre plus prévisible. La location meublée peut renforcer l’attractivité du logement et modifier le régime fiscal applicable, mais elle exige son équipement et un suivi plus attentif.
La location saisonnière répond à une logique différente. Elle peut être pertinente dans une zone où la demande touristique ou professionnelle est établie, mais ses recettes varient entre haute et basse saison. Il faut intégrer les coûts de commercialisation, de ménage, de linge et le temps de coordination, ainsi que les règles locales applicables.
Achat-revente, SCPI et crowdfunding : trois niveaux de délégation
L’achat-revente, parfois appelé flipping, consiste à acquérir un bien décoté, à le rénover ou à le repositionner, puis à le céder. Le gain éventuel dépend surtout de la maîtrise du prix d’achat, des travaux et du calendrier. Cette stratégie active convient mal à une personne qui ne peut pas absorber un retard ou arbitrer rapidement.
Les sociétés civiles de placement immobilier donnent accès à la pierre-papier, avec une gestion confiée à une société spécialisée. Selon l’ASPIM, le rendement moyen des SCPI était de 4,52 % en 2023. Ce chiffre historique ne garantit ni les revenus futurs ni la valeur des parts. Le crowdfunding immobilier est plus accessible, avec des tickets parfois à partir de 1 000 €, mais il reste exposé au risque du programme financé et à une fiscalité souvent soumise à la flat tax de 30 %.
Choisir selon votre profil plutôt que selon une promesse de rendement
Un achat immobilier direct nécessite souvent une mise de départ à partir de 50 000 €, sans compter les frais, les travaux éventuels et la marge de sécurité. Cette option donne la main sur le choix du quartier, du locataire et des améliorations du bien. Elle convient lorsque l’on accepte une gestion active et que l’on veut construire un actif que l’on maîtrise.
- Vous cherchez du cash-flow et êtes disponible : comparez la location meublée, la longue durée et, dans les marchés adaptés, la location saisonnière. Calculez les recettes après charges, impôt, assurance, entretien et vacance.
- Vous privilégiez le patrimoine à long terme : l’achat et la conservation d’un bien bien situé, ou une allocation en SCPI, répondent davantage à cette logique. La qualité de l’emplacement et la capacité à conserver l’actif priment sur le rendement immédiat.
- Vous avez peu de temps : la gestion déléguée ou l’investissement indirect simplifient l’exploitation, en échange de frais, d’un contrôle réduit et d’un risque qui demeure.
- Vous visez un objectif fiscal : analysez d’abord la contrainte associée. Les dispositifs de défiscalisation prévoyant un engagement de location de 6, 9 ou 12 ans ne doivent pas conduire à acheter un bien dont la demande locative est insuffisante.
La localisation modifie fortement l’équation. La rentabilité locative moyenne est évoquée à 5,9 % en France, avec près de 3 % à Paris en 2019 et entre 5 et 7 % dans des métropoles telles que Rennes ou Strasbourg. Ces moyennes ne suffisent pas à évaluer un quartier. La tension locative, le type de logement, l’état du bâti et les charges de copropriété doivent aussi être examinés.
Transformer l’idée en plan d’action vérifiable
Une stratégie devient utile lorsqu’elle est testée avant la signature. Commencez par fixer un objectif prioritaire et un horizon, puis définissez votre apport maximal, votre mensualité supportable et la réserve de trésorerie à préserver. Établissez ensuite deux scénarios : un scénario normal et un scénario dégradé avec un loyer plus faible, des travaux supplémentaires ou un délai de revente plus long.
Mesurer la performance nette et anticiper la sortie
Ne vous arrêtez pas au rendement brut. Retranchez les charges non récupérables, la fiscalité, les frais de gestion, l’assurance, le financement, l’entretien et les périodes de vacance. Pour un projet d’achat-revente, ajoutez les frais d’acquisition, le coût réel des travaux et les frais de cession. Décidez aussi ce qui déclenchera votre arbitrage : conservation, refinancement, vente après travaux ou cession d’un actif devenu trop coûteux à gérer.
Diversifier sans perdre le fil
La diversification peut réduire la concentration du risque entre plusieurs villes, usages ou modes de détention. Elle ne demande pas de multiplier les opérations dès le premier achat. Une approche cohérente consiste souvent à consolider un premier projet, à observer ses flux réels, puis à compléter progressivement avec de l’immobilier indirect ou un actif au fonctionnement différent. La stratégie la plus pertinente est celle dont les risques, la fiscalité et la charge de gestion sont compris avant l’investissement.

Partager cet article
Articles qui pourraient vous intéresser :
 RE2020 isolation PDF : les seuils R à retenir pour les combles, les murs et les planchers
 Maison ancienne en pierre et DPE : mauvaise note ou vrai signal d’alerte ?
 Investir en Pinel à Lyon : loyer, ressources et sortie à vérifier avant d’acheter
 Acheter un immeuble : le loyer affiché ne suffit pas pour mesurer la rentabilité