Viager sans bouquet : une rente plus élevée, mais quels risques à prévoir ?
Le viager sans bouquet est légal : aucun capital initial n’est obligatoire. Le prix du logement est alors payé entièrement sous forme de rente viagère. Le vendeur reçoit un revenu régulier jusqu’à son décès, tandis que l’acquéreur s’engage pour une durée inconnue. Cette formule exige donc autant d’attention au calcul de la rente qu’aux garanties de paiement.
Sans bouquet ne signifie ni sans frais ni sans engagement
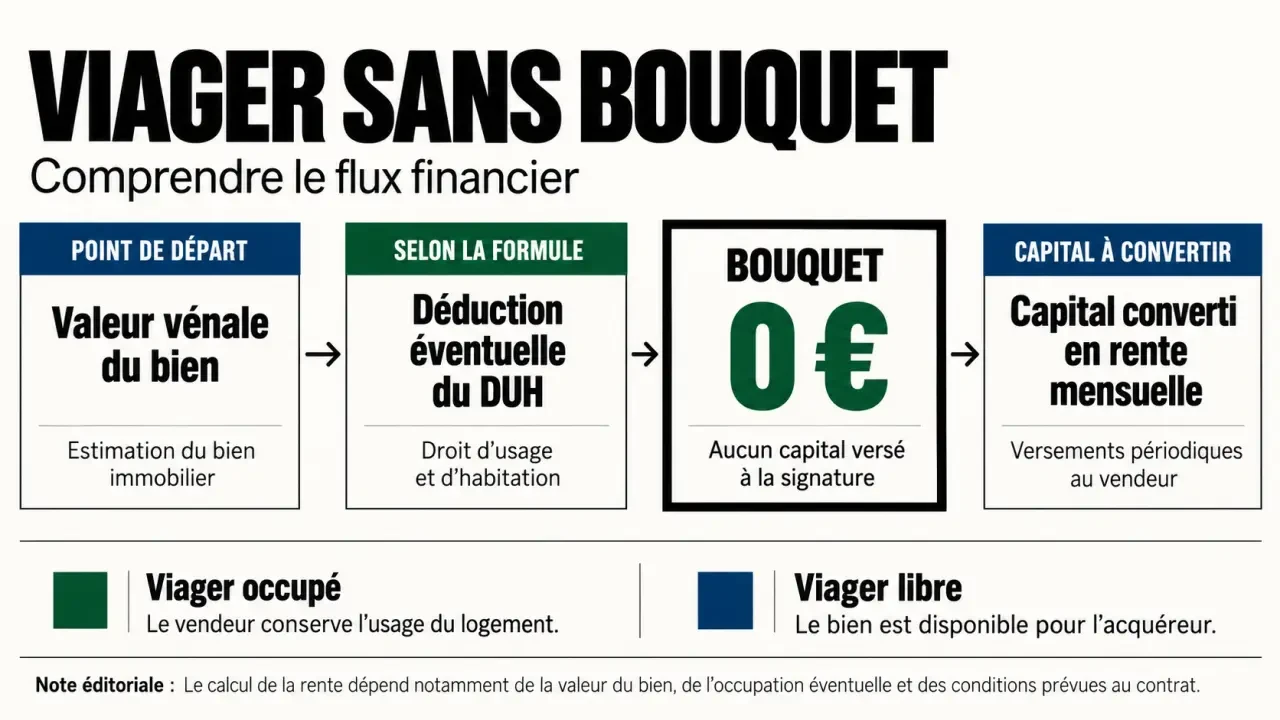
Le bouquet désigne la somme versée au vendeur lors de la signature de l’acte authentique. Son montant est négocié entre les parties et peut être nul. Dans un viager 100 % rente, tout le capital à renter est converti en versements périodiques, généralement mensuels. Le vendeur est appelé crédirentier ; l’acheteur, débirentier.
L’acquéreur devient propriétaire dès la vente, sous réserve des droits conservés par le vendeur. Il doit néanmoins financer les frais d’acquisition, les éventuels honoraires d’intermédiaire et les premières échéances. L’expression « achat sans apport » est donc trompeuse si elle laisse penser qu’aucune trésorerie n’est nécessaire.
La validité du contrat repose notamment sur un prix réel et sérieux et un véritable aléa : personne ne connaît à l’avance la durée des paiements. Contrairement à une vente à terme, le nombre d’échéances n’est pas fixé. La rente s’éteint au décès du crédirentier, sauf réversion prévue au contrat ; elle ne revient pas automatiquement à ses héritiers.
Occupation du logement et bouquet : deux choix distincts
L’absence de bouquet concerne le paiement du prix, pas la disponibilité du bien. Un viager sans bouquet peut donc être libre ou occupé. Cette distinction détermine les usages possibles du logement et la valeur retenue pour calculer la rente.
| Formule | Usage du logement | Conséquence financière |
|---|---|---|
| Viager occupé sans bouquet | Le vendeur conserve le droit prévu dans l’acte. | La valeur économique de l’occupation est déduite avant conversion en rente. |
| Viager libre sans bouquet | L’acheteur peut habiter ou louer le bien. | Aucune décote d’occupation conservée par le vendeur ne s’applique. |
| Viager avec bouquet | Le logement peut être libre ou occupé. | Le capital payé à la signature réduit la somme convertie en rente. |
En viager occupé, le vendeur conserve souvent un droit d’usage et d’habitation, ou DUH. Ce droit lui permet d’habiter les lieux, mais pas de les louer comme le permettrait un usufruit. La nature du droit réservé doit donc être clairement identifiée.
L’acte doit aussi répartir les charges de copropriété, les réparations, la taxe foncière et les assurances. Ne vous contentez pas d’une formule orale comme « chacun paie sa part ». Prévoyez également le départ éventuel du vendeur en établissement : une libération anticipée peut entraîner une majoration de rente si le contrat l’organise.
Calculer la rente à partir du capital réellement à convertir
Une méthode en trois étapes
- Estimer la valeur vénale : le prix de marché du logement, compte tenu de son état, de son emplacement et de ses caractéristiques.
- Déterminer le capital à renter : déduire la valeur du droit d’occupation éventuel, puis le bouquet, nul dans cette formule.
- Convertir ce capital en rente : appliquer un coefficient actuariel adapté, puis déterminer la périodicité des versements.
Le coefficient dépend notamment de l’âge, de l’espérance de vie statistique et des paramètres du barème retenu. Une rente sur deux têtes avec réversion ne se calcule pas comme une rente sur une seule personne. Le barème Daubry fait partie des références utilisées, mais un barème ne remplace ni l’estimation immobilière ni l’explication des hypothèses.
Un exemple chiffré, pas un tarif applicable à tous
Pour un capital à renter de 500 000 euros, sans décote d’occupation ni bouquet à retrancher, un coefficient diviseur de 9,5 aboutit à une rente annuelle d’environ 52 631 euros. Cet exemple suppose que le coefficient soit effectivement adapté au dossier ; il ne constitue pas un devis.
À hypothèses identiques, un bouquet diminue le capital à convertir et donc la rente. Sans bouquet, celle-ci est mécaniquement plus élevée. L’indexation prévue dans l’acte fera ensuite évoluer les versements : l’acheteur doit intégrer cette progression à son budget, plutôt que raisonner uniquement sur la première mensualité.
Vendeur et acheteur : tester les scénarios défavorables
Pour le vendeur, la formule privilégie le revenu mensuel plutôt que la disponibilité immédiate d’un capital. Elle peut compléter une retraite et éviter la gestion d’une somme importante. En contrepartie, elle ne finance pas un besoin ponctuel important et concentre le risque sur la capacité de paiement de l’acquéreur.
Un décès précoce peut aussi conduire à un total de rentes faible au regard de la valeur du logement. Les héritiers ne récupèrent pas un « solde du prix » au seul motif que le vendeur est décédé rapidement : cette incertitude appartient au mécanisme viager.
Pour l’acheteur, l’absence de bouquet réduit le décaissement initial, mais augmente l’effort régulier. Une longévité supérieure aux prévisions, l’indexation et des travaux importants peuvent se cumuler. S’il décède avant le vendeur, l’obligation de payer ne disparaît pas automatiquement : ses conséquences successorales doivent être anticipées.
Avant de choisir, ouvrez une fenêtre de trésorerie sur les prochaines années : quelles dépenses pourraient exiger une somme immédiatement disponible, comme un déménagement, une aide à domicile ou des travaux ? Une rente élevée ne remplace pas une réserve mobilisable. Côté acheteur, le même exercice permet de vérifier si les échéances resteraient supportables pendant une période sans revenus locatifs ou avec des revenus professionnels réduits.
Garanties, fiscalité et famille : verrouiller l’acte avant de signer
Organiser la protection contre les impayés
Le notaire doit prévoir une sûreté immobilière adaptée, notamment l’hypothèque légale spéciale du vendeur, qui a remplacé l’ancien privilège du vendeur. Une clause résolutoire peut permettre de demander la résolution de la vente en cas d’impayés, selon les conditions et formalités prévues. La récupération du logement n’est pas instantanée ni automatique.
Faites préciser l’échéance, le mode de paiement, l’indice de révision, la date d’indexation et les conséquences du défaut de paiement. Vérifiez aussi la solvabilité de l’acquéreur et l’intérêt d’une caution éventuelle. Pour un couple vendeur, la réversion doit préciser le bénéficiaire et le montant maintenu après le premier décès.
Vérifier l’impôt et les conséquences successorales
La rente viagère à titre onéreux n’est imposable à l’impôt sur le revenu que pour une fraction déterminée par l’âge lors de son entrée en jouissance. Cette fraction est de 40 % entre 60 et 69 ans et de 30 % à partir de 70 ans, soit respectivement 60 % et 70 % non imposables. Les prélèvements sociaux et les situations particulières doivent être examinés séparément. L’absence de bouquet ne supprime pas les droits et frais d’acquisition.
Une vente à un enfant ou à un autre proche reste possible, mais exige un prix justifiable et des paiements effectifs, traçables. Une sous-évaluation ou une rente fictive peut révéler une donation déguisée. Certaines ventes à un héritier en ligne directe soulèvent également des règles successorales particulières : informer la famille ne suffit pas à les neutraliser.
Avant tout engagement, demandez une estimation argumentée, un calcul détaillé et un projet d’acte au notaire. La bonne formule n’est pas simplement celle qui affiche la rente la plus élevée, mais celle dont chaque partie peut assumer durablement les obligations.

- Viager sans bouquet : une rente plus élevée, mais quels risques à prévoir ? - 26 octobre 2026
- Droits de succession entre frère et sœur : 15 932 € d’abattement, mais une exonération possible - 25 octobre 2026
- Effet de levier SCPI : des revenus en plus, mais quelle mensualité à votre charge ? - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 SCPI à Strasbourg : pourquoi la qualité du portefeuille compte plus que l’adresse
 SCPI à rendement mensuel : distinguez le revenu versé chaque mois du rendement annuel
 Valeur de reconstitution SCPI : le chiffre qui dit si la part est trop chère
 Expertise patrimoniale : les points à vérifier pour sécuriser une transmission