Droits de succession entre frère et sœur : 15 932 € d’abattement, mais une exonération possible
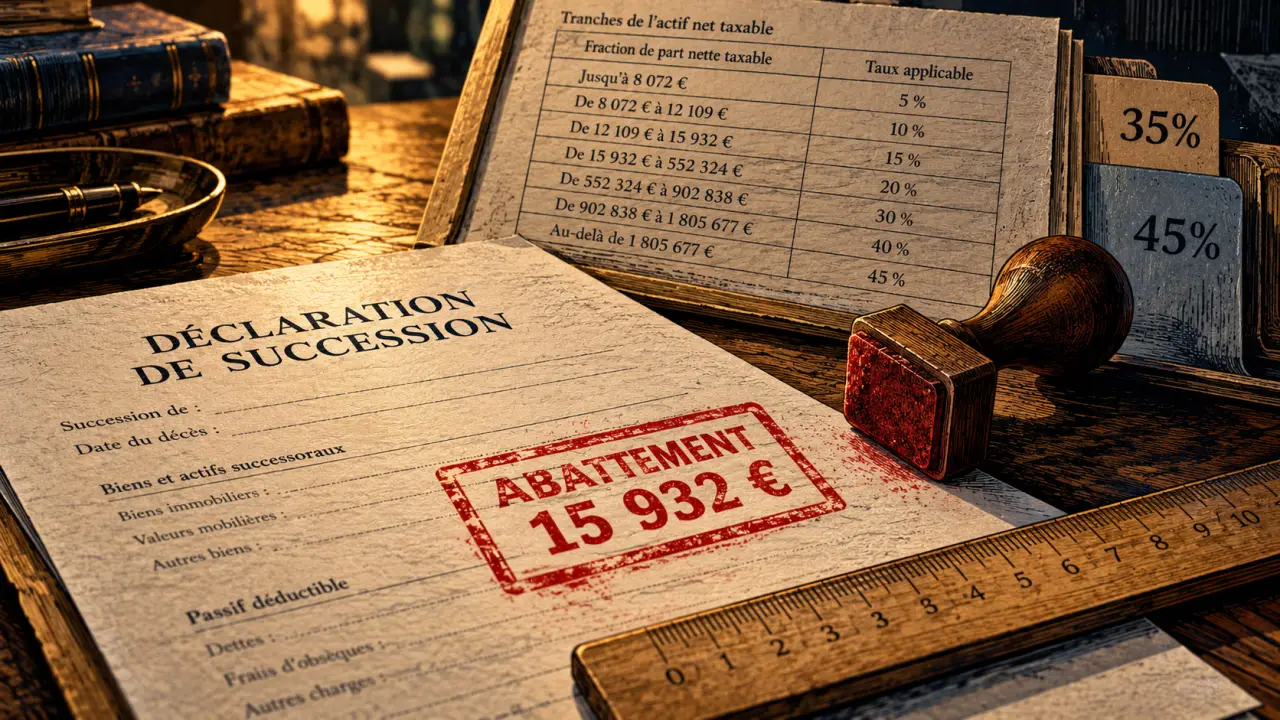
Les droits de succession entre frère et sœur sont calculés après un abattement de 15 932 €, avec un taux de 35 %, puis de 45 %. Une exonération totale existe toutefois sous trois conditions cumulatives. Avant de calculer l’impôt, il faut vérifier que la situation familiale du défunt vous donne effectivement droit à une part de son patrimoine.
Vérifier sa place dans la succession avant de calculer l’impôt
Être frère ou sœur du défunt ne signifie pas hériter automatiquement. Sans testament, la dévolution légale dépend de la présence de descendants, d’un conjoint marié et des parents. Les règles suivantes concernent une succession soumise au droit français.
Calcul des droits entre frère et sœur
Estimez les droits de succession pour chaque frère ou sœur dans l’hypothèse d’une répartition égale.
Résultat estimatif
| Actif net taxable total | — |
|---|---|
| Part individuelle | — |
| Abattement individuel | — |
| Base taxable | — |
| Droits sur la tranche jusqu’à 24 430 € (35 %) | — |
| Droits sur la tranche au-delà de 24 430 € (45 %) | — |
| Droits individuels | — |
| Droits totaux pour les héritiers | — |
Ce calcul suppose une répartition égale entre les héritiers. Il ne détermine pas l’ordre successoral et ne remplace pas l’examen du dossier par un notaire.
| Situation familiale du défunt | Place des frères et sœurs sans testament |
|---|---|
| Présence d’enfants ou d’autres descendants venant à la succession | Les descendants excluent la fratrie. |
| Absence de descendants, présence d’un conjoint marié | Le conjoint recueille tout ou partie de la succession avec les parents survivants ; la fratrie est en principe exclue. |
| Ni descendant ni conjoint, deux parents vivants | Chaque parent reçoit un quart ; la fratrie partage la moitié restante. |
| Ni descendant ni conjoint, un seul parent vivant | Le parent reçoit 25 % ; la fratrie partage les 75 % restants. |
| Ni descendant, ni conjoint, ni parent vivant | Les frères et sœurs, ou leurs descendants par représentation, recueillent la succession. |
En présence d’un conjoint survivant, un droit de retour légal peut néanmoins concerner la moitié de certains biens reçus des ascendants et retrouvés en nature dans la succession. Ce mécanisme bénéficie, sous conditions, aux frères et sœurs ou à leurs descendants issus de la branche concernée : il ne porte pas sur la moitié de tout le patrimoine.
Lorsqu’un frère ou une sœur est prédécédé, ses enfants peuvent hériter par représentation et se partager sa part. Le traitement fiscal diffère alors d’un legs direct à un neveu ou une nièce : l’abattement du parent représenté se partage entre ses représentants, avec application du barème entre frères et sœurs.
Passer de la part héritée au montant réellement conservé
Le calcul commence par l’inventaire du patrimoine. L’actif brut comprend notamment les comptes bancaires, les placements et les biens immobiliers. On en déduit les dettes fiscalement déductibles pour obtenir l’actif net taxable, puis on détermine la part de chaque héritier.
Un abattement individuel, puis deux tranches d’imposition
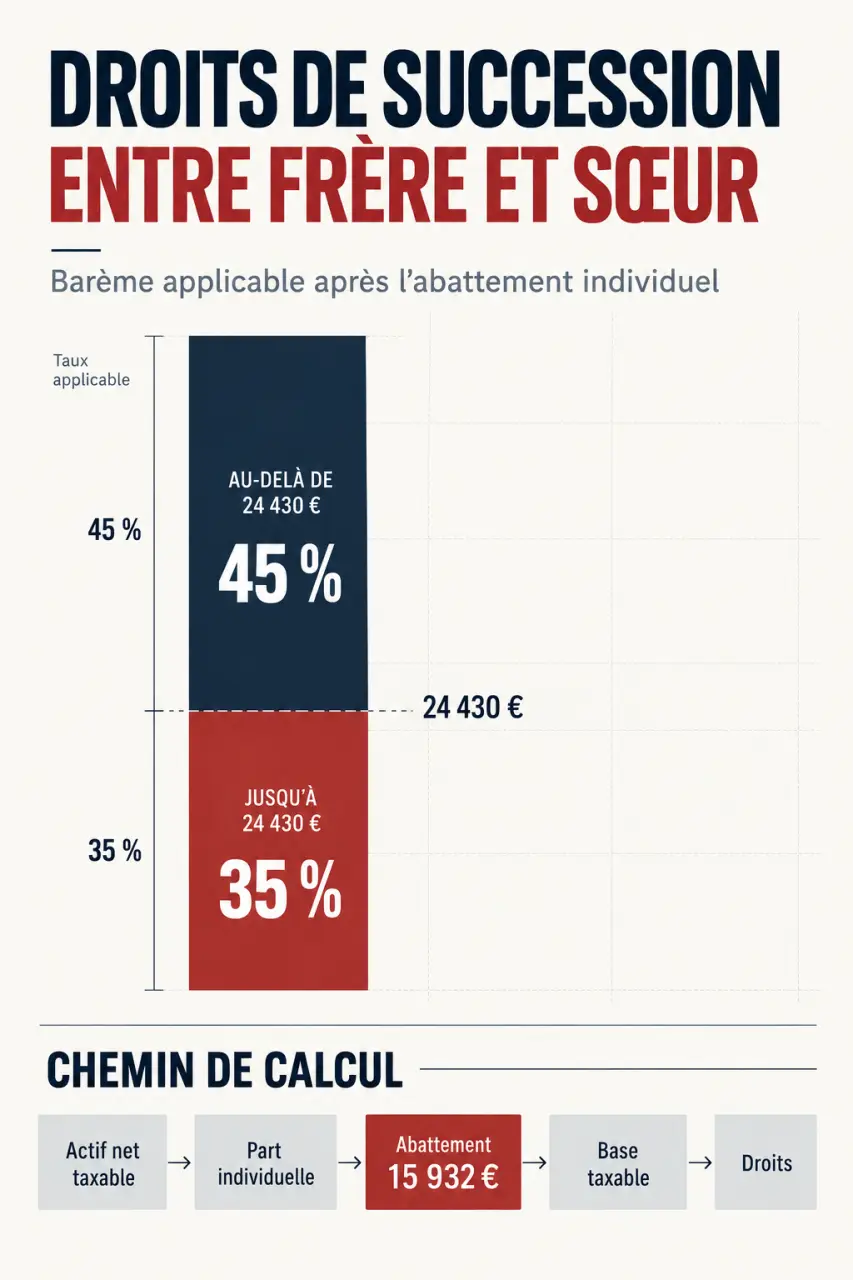
Chaque frère ou sœur bénéficie en principe d’un abattement de 15 932 € sur sa propre part, et non sur l’ensemble de la succession. Les donations antérieures du même défunt peuvent avoir consommé tout ou partie de cet abattement lorsqu’elles entrent dans le rappel fiscal de quinze ans.
| Fraction de la part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 24 430 € | 35 % |
| Au-delà de 24 430 € | 45 % |
Le taux de 45 % ne s’applique donc pas à tout l’héritage. Seule la fraction taxable dépassant 24 430 € supporte ce taux. À titre de comparaison, un enfant bénéficie d’un abattement de 100 000 € et d’un autre barème progressif. Un abattement supplémentaire de 159 325 € peut également s’appliquer à une personne handicapée remplissant les conditions fiscales.
Deux exemples pour mesurer le coût
Pour une part héritée de 50 000 €, sans donation antérieure affectant l’abattement ni exonération, la base taxable est de 34 068 €. Le calcul donne 24 430 € × 35 %, soit 8 550,50 €, puis 9 638 € × 45 %, soit 4 337,10 €. Les droits atteignent 12 887,60 € avant arrondi fiscal, soit 12 888 € après arrondi. Il reste environ 37 112 €, hors frais de règlement.
Pour une succession nette de 210 000 € partagée également entre trois frères et sœurs, chacun reçoit 70 000 €. Après abattement, chacun est imposé sur 54 068 €. Les droits sont de 21 887,60 € avant arrondi, soit 21 888 € par personne. Le montant conservé est donc d’environ 48 112 € chacun, hors frais.
Vérifier les trois conditions d’exonération totale
Un frère ou une sœur peut être totalement exonéré de droits de succession. Il faut réunir les trois conditions suivantes au moment du décès : une seule condition manquante suffit à écarter ce régime.
- Être célibataire, veuf, divorcé ou séparé de corps.
- Avoir plus de 50 ans, ou être atteint d’une infirmité empêchant de subvenir par son travail aux nécessités de l’existence.
- Avoir été constamment domicilié avec le défunt pendant les cinq années précédant le décès.
La résidence commune doit correspondre à une cohabitation réelle et continue. Une adresse administrative identique ne suffit pas nécessairement. Les avis d’imposition, baux, factures, attestations d’assurance habitation et autres documents concordants permettent d’étayer le dossier. Le notaire pourra préciser les justificatifs adaptés à votre situation.
Pour cette exonération, l’horloge se lit à rebours : partez du jour du décès et reconstituez les cinq années précédentes, plutôt que d’additionner des périodes anciennes de vie commune. Une chronologie des adresses, accompagnée de justificatifs couvrant toute la période, aide à repérer une interruption ou une pièce manquante avant le dépôt de la déclaration.
Organiser une transmission sans confondre testament et avantage fiscal
Un testament permet de désigner son frère ou sa sœur comme légataire, notamment lorsque la dévolution légale ne lui attribuerait rien. Il doit respecter la réserve héréditaire des enfants et, dans certaines situations, celle du conjoint. Le testament ne réduit pas, à lui seul, les droits de succession.
Une donation permet de transmettre de son vivant. Entre frères et sœurs, l’abattement de 15 932 € peut se renouveler après quinze ans, selon les règles fiscales applicables. En revanche, l’exonération spécifique de 31 865 € pour certains dons familiaux de sommes d’argent n’est pas ouverte à une donation directe entre frère et sœur.
L’assurance-vie peut offrir un cadre distinct. Pour certaines primes versées avant 70 ans, un abattement de 152 500 € par bénéficiaire s’applique. Pour les primes versées après 70 ans, l’abattement de 30 500 € est global et se partage entre les bénéficiaires concernés ; les produits suivent un traitement différent. Les dates du contrat et des versements doivent être examinées avant toute comparaison.
Préparer les démarches et le paiement après le décès
Le règlement demande de réunir les pièces d’état civil, les éventuels testaments et donations, les relevés bancaires, les titres de propriété et les justificatifs des dettes. Il faut aussi transmettre les preuves d’exonération éventuelle et signaler les éléments internationaux : le domicile fiscal du défunt, celui du bénéficiaire et les conventions fiscales peuvent modifier l’imposition.
En principe, la déclaration de succession et le paiement interviennent dans les six mois pour un décès en France métropolitaine, avec des délais différents dans certaines situations, notamment lorsque le décès survient à l’étranger. Une dispense de déclaration peut concerner certains bénéficiaires lorsque l’actif brut successoral est inférieur à 3 000 € : elle doit être vérifiée avant de conclure qu’aucune démarche n’est nécessaire.
Si l’héritage comprend surtout un logement, anticipez le manque de liquidités : recevoir un bien ne fournit pas automatiquement l’argent pour payer l’impôt. Le notaire, indispensable notamment en présence d’un bien immobilier, peut examiner les modalités de règlement et les possibilités de paiement accordées sous conditions. En cas de dettes incertaines, faites également vérifier les conséquences d’une acceptation, d’une acceptation à concurrence de l’actif net ou d’une renonciation avant de vous engager.

- Viager sans bouquet : une rente plus élevée, mais quels risques à prévoir ? - 26 octobre 2026
- Droits de succession entre frère et sœur : 15 932 € d’abattement, mais une exonération possible - 25 octobre 2026
- Effet de levier SCPI : des revenus en plus, mais quelle mensualité à votre charge ? - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Décote, durée, revenus futurs : ce qu’une simulation SCPI en démembrement doit vraiment calculer
 Sortie en capital du PERP : 20 % à la retraite, 7,5 % ou quotient selon votre situation
 Reprendre la main sur son budget : 4 repères financiers pour particuliers
 SCPI Toulouse : diversifier son patrimoine sans acheter un appartement