Revenus fonciers : la déclaration 2044, des loyers encaissés au déficit déductible
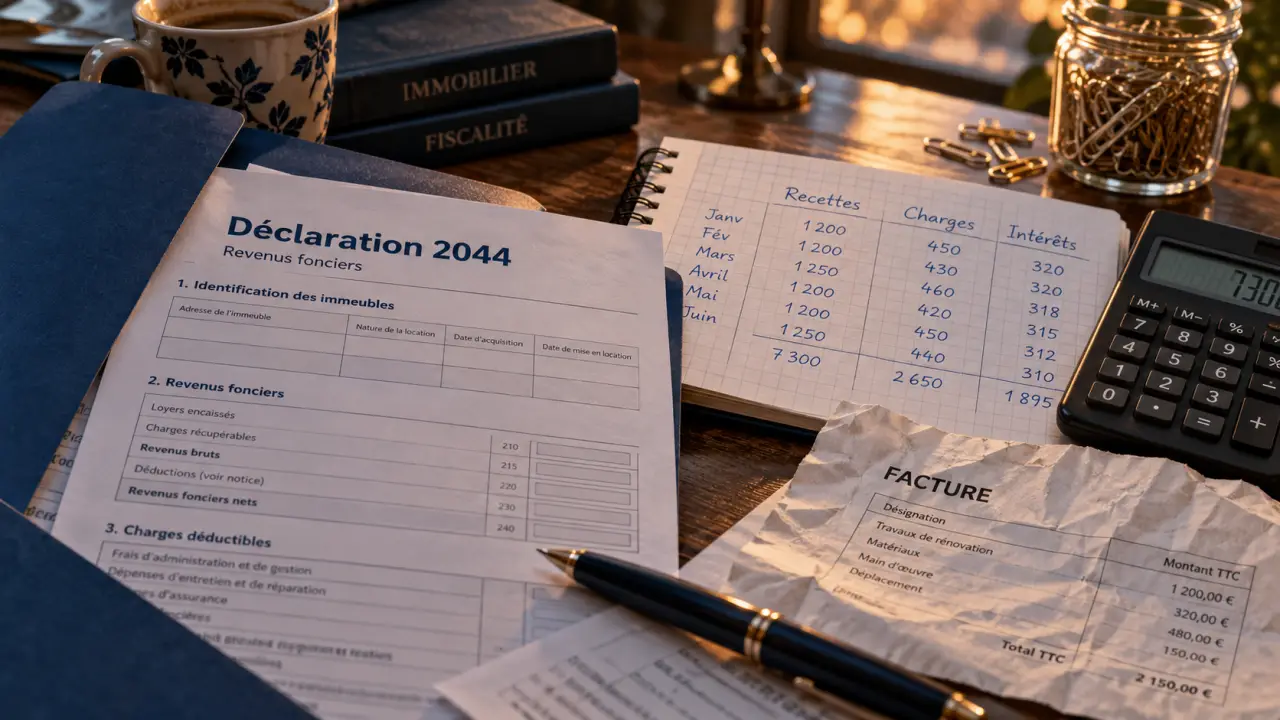
La déclaration n°2044 sert à calculer vos revenus fonciers imposables au régime réel : vous y inscrivez les recettes de vos locations non meublées, puis les charges déductibles. Son résultat rejoint ensuite la déclaration n°2042. Avant de commencer, vérifiez votre régime fiscal : si vous relevez du micro-foncier, cette annexe n’est généralement pas nécessaire.
Vérifier votre régime avant de remplir la 2044
La location nue relève des revenus fonciers, contrairement à la location meublée, imposée dans la catégorie des bénéfices industriels et commerciaux. La déclaration 2044 concerne principalement les bailleurs soumis au régime réel, de plein droit ou sur option.
Calcul du revenu foncier net et du déficit
Renseignez les montants annuels encaissés ou payés pour obtenir une estimation pédagogique.
Résultat estimatif
- Déficit provenant des intérêts
- 0,00 €
- Déficit provenant des autres charges
- 0,00 €
- Part potentiellement imputable sur le revenu global
- 0,00 €
- Solde d’autres charges reportable sur les revenus fonciers
- 0,00 €
Le micro-foncier est en principe accessible lorsque les revenus fonciers bruts annuels du foyer fiscal ne dépassent pas 15 000 €, sous réserve des exclusions liées à certains biens ou dispositifs. Vous renseignez alors les recettes brutes en case 4BE de la 2042 : l’administration applique un abattement de 30 %, sans déduction supplémentaire des dépenses réelles.
| Point de comparaison | Micro-foncier | Régime réel |
|---|---|---|
| Déclaration | Recettes brutes sur la 2042 | Recettes et charges sur la 2044 |
| Charges retenues | Abattement forfaitaire de 30 % | Dépenses effectivement déductibles |
| Déficit foncier | Impossible | Possible sous conditions |
Avec 12 000 € de loyers, l’abattement représente 3 600 €. Si vos charges admissibles dépassent ce montant, le réel mérite une simulation. Attention : l’option engage en principe pour trois ans. Comparez plusieurs exercices, plutôt que la seule année d’un chantier.
Pour des parts de SCI non soumise à l’impôt sur les sociétés, de SCPI ou de FPI, utilisez les indications fiscales transmises par l’organisme. La détention de parts seule ne donne pas automatiquement accès au micro-foncier. Certains dispositifs nécessitent la 2044-SPE ; la 2044-EB sert, lorsqu’elle est requise, à formaliser un engagement de location.
Rassembler les encaissements et les dépenses par bien
Préparez un tableau distinct pour chaque immeuble, avec la date, le montant, la nature de l’opération et son justificatif. En règle générale, retenez les recettes encaissées et les dépenses payées pendant l’année déclarée, pas les loyers simplement facturés ni les devis acceptés.
Les recettes ne se limitent pas au loyer mensuel
Rassemblez les loyers hors charges, arriérés et avances effectivement reçus, ainsi que les éventuelles recettes accessoires, fermages ou redevances. Un dépôt de garantie n’est normalement pas déclaré à son encaissement ; son traitement change lorsqu’il est conservé pour couvrir des loyers impayés ou certaines dépenses. Les subventions, notamment celles de l’Anah, doivent également être examinées selon leur objet et les règles applicables.
Une dépense payée n’est pas forcément déductible
Les frais de gestion, assurances, réparations, dépenses d’entretien et certains travaux d’amélioration peuvent être déduits lorsqu’ils concernent le bien loué et respectent les conditions fiscales. Les travaux de construction, reconstruction ou agrandissement ne le sont pas. Pour la taxe foncière, écartez notamment la taxe d’enlèvement des ordures ménagères, normalement récupérable sur le locataire.
Une facture mentionnant simplement « traitement de la mousse et réfection de toiture » mérite d’être détaillée : le nettoyage et la réparation ne se confondent pas avec une transformation de la charpente ou la création d’une surface habitable. Demandez à l’entreprise de ventiler les prestations, matériaux et montants. Ce descriptif technique permet de justifier la nature des travaux ; l’intitulé général du chantier ne suffit pas à établir leur déductibilité.
Enfin, séparez les intérêts et frais d’emprunt du remboursement du capital : le capital remboursé n’est pas une charge déductible. Pour la copropriété, rassemblez les appels de provisions et le décompte annuel du syndic, indispensables à la régularisation.
Renseigner les lignes sans mélanger les rubriques
Commencez par identifier les immeubles au cadre 200. Les principaux repères ci-dessous permettent de préparer la saisie ; vérifiez toujours les intitulés sur le millésime utilisé, notamment pour les dispositifs particuliers.
| Ligne | Élément à renseigner |
|---|---|
| 211 à 214 | Recettes : loyers bruts, dépenses incombant au propriétaire mises à la charge du locataire, recettes diverses et situations particulières |
| 221 et 222 | Frais de gestion et forfait de 20 € par local pour les autres frais de gestion |
| 223 | Primes d’assurance |
| 224 | Travaux de réparation, d’entretien et d’amélioration déductibles |
| 225 | Charges récupérables non récupérées au départ du locataire, sous conditions |
| 227 | Taxes foncières déductibles |
| 229 et 230 | Provisions de copropriété et régularisation |
| 240 et 250 | Total des charges, puis intérêts et frais d’emprunt |
| 260 à 263 | Calcul du résultat par immeuble |
La ligne 214 ne signifie pas qu’un logement d’habitation prêté gratuitement produit systématiquement un revenu imposable : ces logements sont généralement exclus des revenus fonciers, sans déduction des charges correspondantes. Consultez la notice avant de saisir une valeur locative.
Pour la copropriété, les provisions déduites doivent ensuite être régularisées à partir des comptes approuvés : les charges non déductibles, récupérables et les éventuels soldes ne doivent pas rester indûment en déduction. Évitez aussi de déduire une seconde fois une facture déjà comprise dans les provisions.
Calculer le bénéfice ou répartir le déficit foncier
Le principe est simple : recettes moins charges déductibles moins intérêts d’emprunt. Avec 12 000 € de recettes, 4 000 € de charges et 2 000 € d’intérêts, le revenu net atteint 6 000 €. Les résultats des immeubles et des participations sont ensuite regroupés, notamment à la ligne 420.
Si les charges dépassent les recettes, la répartition du déficit dépend de son origine. La fraction provenant des intérêts d’emprunt est imputable uniquement sur les revenus fonciers des dix années suivantes. La fraction issue des autres charges peut, en principe, être imputée sur le revenu global dans la limite annuelle de 10 700 € ; l’excédent est reportable sur les revenus fonciers pendant dix ans.
Exemple : pour 12 000 € de recettes, 15 000 € de charges hors intérêts et 2 000 € d’intérêts, le déficit atteint 5 000 €. Les recettes couvrant les intérêts, ce déficit provient ici des autres charges et peut relever de l’imputation sur le revenu global, sous réserve des conditions requises.
Cette imputation impose en principe de maintenir la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. Des plafonds particuliers existent : 15 300 € pour certaines situations relevant du dispositif Cosse, et un plafond temporaire de 21 400 € pour certaines rénovations énergétiques. Ces exceptions ne sont pas automatiques : vérifiez les dates, critères énergétiques et justificatifs dans la notice. Complétez aussi le suivi des déficits antérieurs, notamment ligne 451.
Trouver le formulaire officiel et transmettre une déclaration vérifiée
Sur impots.gouv.fr, recherchez le formulaire n°2044 et sa notice 2044-NOT, puis sélectionnez l’année correspondant aux revenus déclarés. Le téléchargement du formulaire vierge est gratuit. Pour la déclaration spéciale, recherchez la 2044-SPE et sa notice 2044-SPE-NOT.
En ligne, ajoutez l’annexe des revenus fonciers à votre déclaration depuis votre espace personnel. Vérifiez ensuite le report sur la 2042 : notamment 4BA pour le bénéfice, 4BB ou 4BC selon la nature du déficit, et 4BD pour les déficits antérieurs restant à imputer. Respectez l’échéance de votre déclaration annuelle ; l’annexe n’a pas de calendrier indépendant.
- Rapprochez les loyers déclarés des encaissements bancaires.
- Contrôlez les quotes-parts en indivision et les relevés des sociétés immobilières.
- Conservez factures, assurances, avis de taxe foncière, décomptes du syndic et attestations d’intérêts.
- Archivez la déclaration validée et le suivi des déficits jusqu’à épuisement des reports et expiration des délais de contrôle correspondants.
Les justificatifs ne sont généralement pas joints à la déclaration, mais doivent pouvoir être présentés à l’administration. Une dépense importante ou une qualification de travaux incertaine mérite d’être clarifiée avant validation.

- Revenus fonciers : la déclaration 2044, des loyers encaissés au déficit déductible - 27 octobre 2026
- Viager sans bouquet : une rente plus élevée, mais quels risques à prévoir ? - 26 octobre 2026
- Droits de succession entre frère et sœur : 15 932 € d’abattement, mais une exonération possible - 25 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Travaux en LMNP avant location : 5 règles pour déduire vos dépenses sans redressement fiscal
 Pourquoi le droit fiscal immobilier complique une vente, une location ou une donation ?
 Fiscalité des SCPI étrangères : le crédit d’impôt ne neutralise pas toujours l’effet sur votre taux
 Défiscalisation dans l’ancien : quel dispositif choisir entre travaux, impôt et location ?