Déclarer une location meublée à l’année : du SIRET à la déclaration 2042-C-PRO
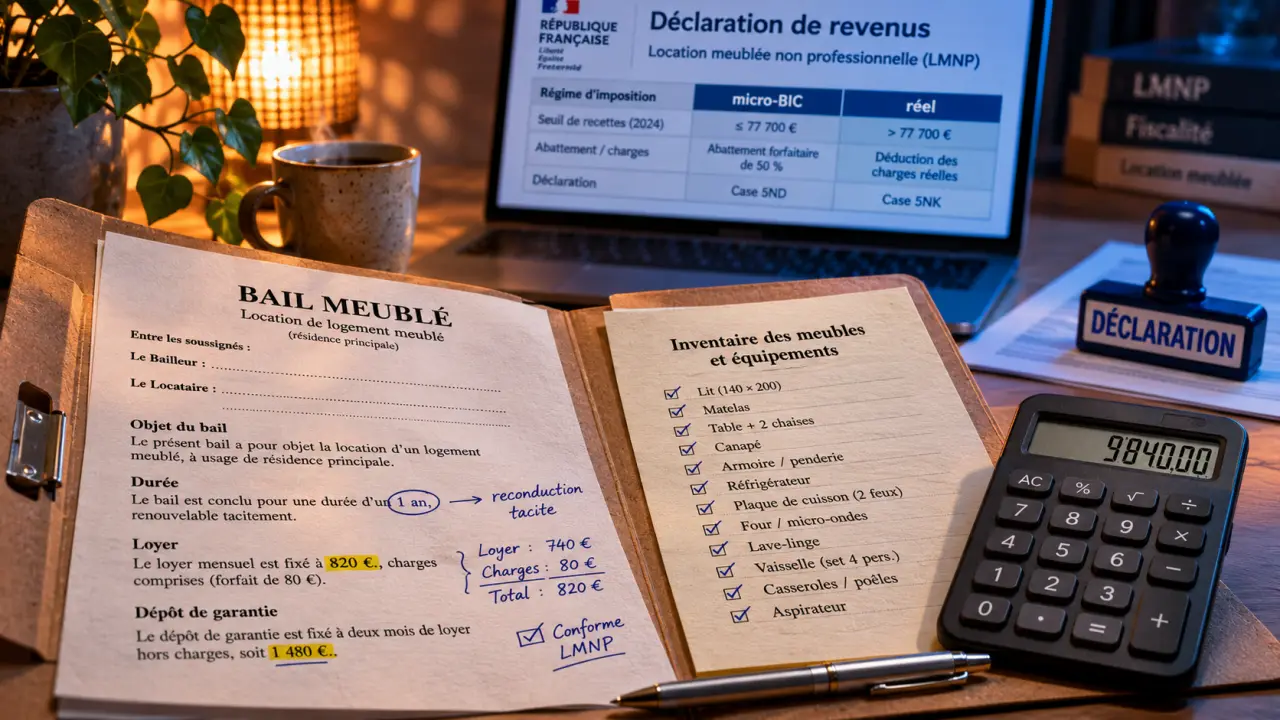
Déclarer une location meublée à l’année suppose deux démarches distinctes : enregistrer le début de l’activité pour obtenir un SIRET, puis déclarer les revenus locatifs chaque année. Ces revenus relèvent des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers. Le parcours dépend ensuite du statut du loueur, LMNP ou LMP, et du régime fiscal applicable, micro-BIC ou réel.
1. Vérifier la nature de la location et le statut du foyer
Un logement meublé doit permettre au locataire d’y vivre normalement avec ses effets personnels : dormir, cuisiner, prendre ses repas et entretenir les lieux. Quelques meubles ne suffisent donc pas. Pour une location constituant la résidence principale du locataire, vérifiez l’équipement réglementaire et établissez un inventaire annexé au bail.
La location à l’année ne se confond pas avec un meublé de tourisme ou une chambre d’hôtes. Les plafonds et abattements propres aux locations touristiques ne doivent pas être appliqués automatiquement à un bail d’habitation meublé.
LMNP ou LMP : deux conditions à examiner ensemble
Le statut de loueur en meublé professionnel (LMP) repose sur deux conditions cumulatives : les recettes annuelles de location meublée du foyer dépassent 23 000 € et elles excèdent les autres revenus d’activité du foyer retenus pour cette comparaison fiscale. Si l’une de ces conditions n’est pas remplie, l’activité relève en principe de la location meublée non professionnelle (LMNP).
Le seuil de 23 000 €, également mentionné par LegalPlace et Vinci Immobilier, ne suffit donc pas à lui seul à faire basculer en LMP. L’inscription au registre du commerce et des sociétés n’est plus une condition de cette qualification fiscale. Réexaminez votre situation chaque année, en regroupant les recettes des différents logements meublés du foyer.
2. Déclarer le début d’activité sans attendre la déclaration de revenus
La formalité de création s’effectue en ligne sur le guichet unique des formalités des entreprises, géré par l’INPI. Elle permet l’identification de l’activité et l’attribution d’un numéro SIRET. Elle concerne aussi le particulier qui loue un seul appartement en LMNP.
Déclaration d’impôt sur la fortune immobilière (IFI) : Accédez au formulaire officiel en français pour déclarer votre patrimoine immobilier taxable avec votre déclaration de revenus papier.
Effectuez cette démarche dans les 15 jours suivant le début de l’activité, délai également indiqué par LegalPlace. La date de début doit correspondre à votre situation réelle ; si vous avez engagé des dépenses avant l’arrivée du locataire, faites vérifier la date à retenir, particulièrement au régime réel.
Les anciennes procédures peuvent encore être évoquées sous les références « P0i » chez Vinci Immobilier ou « P01 » chez LegalPlace. Pour une création actuelle, ne cherchez pas à envoyer ces anciens formulaires papier : utilisez le parcours dématérialisé du guichet unique.
- Préparez votre identité, l’adresse du logement et la date de début d’activité.
- Renseignez les caractéristiques de l’activité et les options fiscales demandées.
- Conservez le justificatif de dépôt, puis l’avis d’identification comportant le SIRET.
- Créez votre espace professionnel fiscal pour suivre les obligations liées à l’activité.
Si vous possédez déjà une activité de location meublée, l’ajout d’un logement peut nécessiter une modification ou la déclaration d’un nouvel établissement, plutôt qu’une nouvelle création indépendante. Une détention en indivision ou par une société demande également un traitement adapté.
3. Comparer micro-BIC et réel avant de remplir les formulaires
LMNP et LMP sont des statuts ; micro-BIC et réel sont des régimes d’imposition. Ne confondez pas ces deux niveaux. Le régime détermine notamment si vous déclarez des recettes brutes avec un abattement forfaitaire ou un résultat calculé à partir d’une comptabilité.
| Point de comparaison | Micro-BIC | Régime réel |
|---|---|---|
| Base du calcul | Recettes avec abattement forfaitaire | Résultat après charges déductibles et amortissements admis |
| Dépenses réelles | Pas de déduction supplémentaire | Déduction selon les règles fiscales |
| Déclarations | 2042-C-PRO | 2031-SD et annexes, puis 2042-C-PRO |
| Gestion | Suivi des recettes et conservation des pièces | Comptabilité et liasse fiscale |
Le forfait simplifie, le réel exige une simulation
Pour une location meublée classique éligible au micro-BIC, l’abattement est de 50 %, comme l’indiquent LegalPlace et Vinci Immobilier. Vous déclarez les recettes intégrales : l’administration calcule l’abattement. Le plafond de 83 600 € mentionné par LegalPlace doit être rapproché de l’année de recettes concernée, les plafonds évoluant selon les millésimes fiscaux.
Au réel, les intérêts d’emprunt, assurances, frais de gestion et certaines dépenses d’entretien peuvent notamment entrer dans les charges déductibles. Le remboursement du capital d’un emprunt n’est pas une charge. L’amortissement répartit comptablement le coût de certains biens sur leur durée d’utilisation ; le terrain n’est pas amortissable et la déduction fiscale est encadrée.
Pour choisir, constituez un cocon documentaire autour du logement : un dossier pour le bail et l’inventaire, un autre pour les encaissements, un troisième pour les factures et le financement. Cette organisation révèle les coûts souvent oubliés et distingue les dépenses immédiates des équipements à amortir. Elle rend la comparaison fiscale plus fiable qu’une simple lecture du loyer mensuel.
Vérifiez la date limite d’option pour le réel auprès de votre service des impôts des entreprises (SIE), notamment lors d’une création. Un expert-comptable n’est pas systématiquement obligatoire, mais son intervention peut sécuriser les amortissements et les obligations déclaratives.
4. Déclarer chaque année les bonnes sommes au bon endroit
La déclaration annuelle intervient même si vous avez déjà enregistré l’activité et reçu votre SIRET. Pour les revenus encaissés pendant une année, la déclaration personnelle est réalisée lors de la campagne du printemps suivant, selon le calendrier applicable à votre département et à votre mode de déclaration.
- Totalisez les recettes encaissées : loyers et charges locatives perçues. Un dépôt de garantie simplement conservé à titre de caution n’est pas un loyer.
- Au micro-BIC, activez la rubrique des locations meublées dans la déclaration en ligne et renseignez les recettes brutes sur la 2042-C-PRO, sans retirer vous-même l’abattement.
- Au réel, télétransmettez la déclaration de résultat 2031-SD avec ses annexes, puis reportez le résultat dans la rubrique correspondante de la 2042-C-PRO.
- Contrôlez la catégorie choisie : professionnelle ou non professionnelle, location classique ou autre activité.
Les échéances de la liasse fiscale et de la déclaration personnelle peuvent différer. Utilisez les formulaires du millésime concerné plutôt qu’un ancien numéro de case trouvé dans un article : les rubriques peuvent évoluer.
5. Anticiper la CFE et les situations particulières
La location meublée peut être soumise à la cotisation foncière des entreprises (CFE), même en LMNP. L’année de création bénéficie en principe d’une exonération, sans supprimer les formalités initiales éventuelles, notamment la déclaration 1447-C-SD. D’autres exonérations existent selon les recettes ou les conditions de location ; vérifiez votre situation auprès du SIE.
Une location meublée d’habitation classique est en principe exonérée de TVA. Des prestations de nature hôtelière peuvent modifier cette analyse. Sur le plan social, le statut et les modalités d’exploitation déterminent l’application de prélèvements sociaux ou de cotisations : dépasser 23 000 € ne suffit pas, à lui seul, à transposer les règles de la location touristique à une location annuelle.
Enfin, louer une partie de sa résidence principale peut ouvrir droit à une exonération d’impôt sous conditions, notamment d’usage et de loyer raisonnable. La sous-location suppose également de vérifier l’autorisation du bailleur. Avant votre première déclaration, faites confirmer ces cas particuliers et conservez une trace des réponses obtenues.

- Déclarer une location meublée à l’année : du SIRET à la déclaration 2042-C-PRO - 20 novembre 2026
- Achat immobilier loi Malraux : l’avantage fiscal ne rattrape pas un bien trop cher - 19 novembre 2026
- Achat immobilier crypto : convertir ses actifs sans bloquer la signature - 18 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fiscalité SCPI allemande : pourquoi 15,825 % d’impôt, crédit d’impôt et absence de prélèvements sociaux changent le net ?
 Vendre avant trois ans peut faire réintégrer votre déficit foncier
 Plus-value de la résidence principale : l’exonération dépend de l’occupation et du délai de vente
 Défiscalisation financière : réduire ses impôts sans sacrifier son épargne