Transmission de patrimoine à Toulouse : donner ses biens sans perdre ses revenus
Transmettre un appartement à Toulouse, une maison familiale ou une entreprise ne consiste pas seulement à réduire les droits de succession. Il faut aussi préserver ses revenus, protéger son conjoint et répartir les biens sans créer de conflit entre les héritiers. Le bon point de départ est donc un bilan familial et patrimonial, avant de choisir entre donation, testament, assurance-vie ou démembrement de propriété.
Une transmission réussie repose sur un équilibre : organiser ce qui peut l’être aujourd’hui sans compromettre sa sécurité financière demain. À Toulouse comme ailleurs en France, les règles civiles et fiscales nationales s’appliquent ; ce sont surtout la composition des biens et la situation familiale qui déterminent la stratégie.
Partir de vos besoins avant de répartir vos biens
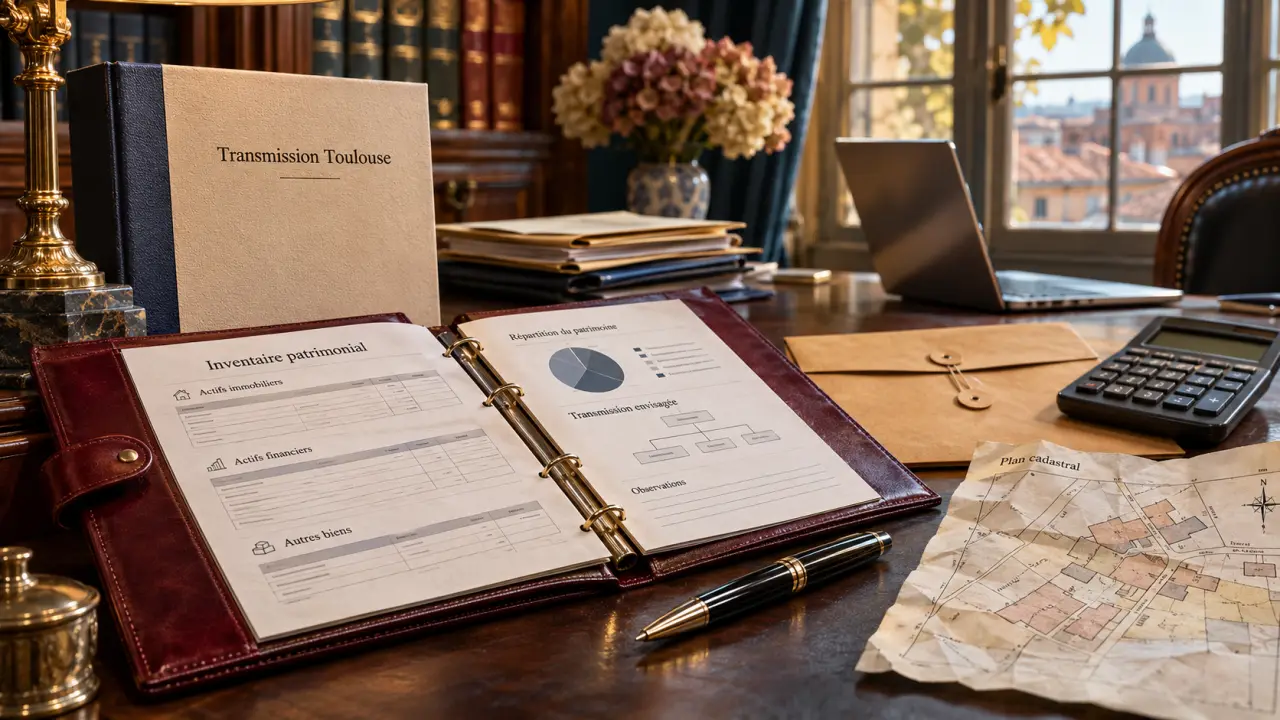
Avant de consulter un professionnel, dressez un inventaire de votre patrimoine : résidence principale, biens locatifs, épargne, contrats d’assurance-vie, parts de société et dettes en cours. Pour chaque bien, précisez son propriétaire, sa valeur estimée, les revenus qu’il procure et les éventuelles contraintes de vente. Un appartement détenu seul ne se transmet pas dans les mêmes conditions qu’un bien appartenant au couple ou à une société civile immobilière.
Testez vos connaissances sur la transmission du patrimoine
Répondez aux six questions, puis validez pour découvrir votre résultat et les explications.
Ce QCM est proposé à titre pédagogique et ne remplace pas un conseil personnalisé. Pour une situation concrète, sollicitez un professionnel compétent.
La situation familiale compte autant que les montants. Êtes-vous marié, pacsé ou en concubinage ? Avez-vous des enfants d’une précédente union ? Un héritier a-t-il déjà reçu une aide importante ? Ces questions permettent de repérer les déséquilibres avant qu’ils ne deviennent des difficultés successorales.
Fixer ce que vous souhaitez conserver
Évaluez vos dépenses courantes, vos projets et votre capacité à faire face à une perte d’autonomie. Un patrimoine immobilier important peut produire peu de liquidités, surtout après paiement des charges, travaux et impôts. Donner un bien ne doit pas vous obliger ensuite à dépendre financièrement de vos enfants. Conservez une réserve disponible et testez votre budget si un logement reste vacant ou si vos dépenses augmentent.
Classez ensuite vos objectifs par priorité : rester chez vous, maintenir un revenu locatif, aider un enfant à acheter, protéger votre partenaire ou préparer la reprise d’une activité. Cette hiérarchie évite de choisir un montage séduisant fiscalement, mais inadapté à votre vie.
Choisir l’outil selon ce que vous voulez transmettre
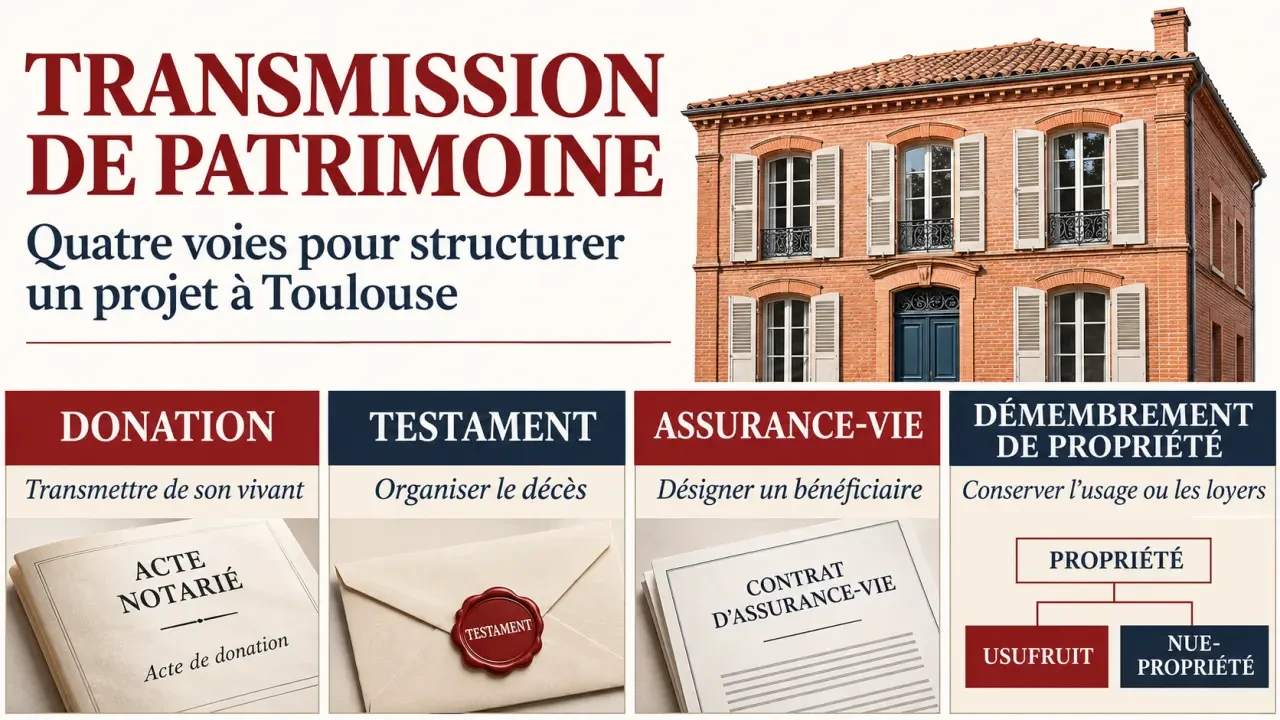
Il n’existe pas de solution universelle. Une donation répond à un besoin immédiat, tandis qu’un testament organise la transmission au décès. L’assurance-vie et le démembrement peuvent compléter ces dispositifs, mais leurs effets doivent être examinés ensemble.
| Outil | Utilité principale | Point de vigilance |
|---|---|---|
| Donation simple | Transmettre dès maintenant de l’argent ou un bien | Conséquences sur l’équilibre entre héritiers et sur la succession future |
| Donation-partage | Répartir des biens de son vivant entre les bénéficiaires | Conditions de répartition et de valorisation à vérifier avec le notaire |
| Testament | Préciser ses volontés pour le décès | Respect des droits des héritiers réservataires |
| Assurance-vie | Attribuer un capital aux bénéficiaires désignés | Rédaction de la clause et fiscalité applicable aux versements |
| Démembrement | Transmettre la nue-propriété en conservant l’usufruit | Répartition des charges et contraintes lors d’une vente |
Donner la nue-propriété pour garder l’usage ou les loyers
Le démembrement sépare l’usufruit de la nue-propriété. En conservant l’usufruit d’un logement, vous pouvez en principe continuer à l’occuper ou à en percevoir les loyers. Les bénéficiaires reçoivent la nue-propriété, puis récupèrent normalement la pleine propriété à l’extinction de l’usufruit. La valeur fiscale transmise dépend notamment de l’âge de l’usufruitier.
Ce mécanisme demande toutefois une rédaction précise. Il faut anticiper les travaux, les charges, une éventuelle vente et le devenir du prix. Donner la nue-propriété ne signifie pas conserver une liberté totale sur le bien : une vente de la pleine propriété suppose l’accord des titulaires des droits concernés.
Traiter les particularités d’un patrimoine immobilier toulousain
Pour préparer une transmission de patrimoine à Toulouse, l’estimation immobilière mérite une attention particulière. Un appartement ancien en copropriété, une maison en périphérie et un logement occupé par un locataire présentent des caractéristiques différentes. L’adresse ne suffit pas : état du bâtiment, performance énergétique, travaux votés, bail en cours et situation juridique influencent la valeur du bien.
Pacte successoral : confirmation d’une interprétation libérale : Cette référence juridique précise qu’un contrat organisant le transfert posthume d’un bien immobilier peut constituer un pacte successoral.
Appuyez l’évaluation sur des références de ventes comparables et, si nécessaire, sur l’avis d’un professionnel. Une estimation trop basse expose à une contestation fiscale ; une valeur mal justifiée peut aussi nourrir un désaccord familial. Conservez les éléments ayant servi au calcul, surtout lorsque plusieurs enfants reçoivent des biens différents.
Pensez aussi à l’« ardoise » qui accompagne les murs : ravalement annoncé, toiture à reprendre, emprunt restant ou remise aux normes à prévoir. Deux logements estimés au même prix ne représentent pas nécessairement le même avantage pour leurs bénéficiaires. Présenter, à côté de la valeur de chaque lot, ses charges prévisibles et sa trésorerie disponible permet de discuter d’une équité concrète, plutôt que d’une égalité seulement affichée sur l’acte.
Ne pas confondre SCI et solution automatique
Une société civile immobilière peut faciliter la détention collective et la transmission progressive de parts. Ses statuts permettent notamment d’organiser la gestion et les conditions d’entrée de nouveaux associés. Elle ne supprime toutefois ni les droits de donation ni les règles successorales. Sa création entraîne des formalités, des frais et un suivi administratif : son intérêt doit être démontré, pas présumé.
Protéger les proches sans créer de déséquilibre successoral
En présence d’enfants, une partie du patrimoine leur est réservée par la loi. La fraction dont vous pouvez disposer librement dépend de la composition familiale. Une donation ou un testament doit donc être évalué à l’échelle de la succession future, et non comme une opération isolée.
La protection du partenaire exige également de distinguer les statuts. Un partenaire de Pacs n’hérite pas automatiquement en l’absence de testament, même si son régime fiscal successoral est favorable. Le concubin ne bénéficie pas des mêmes protections. Pour un couple marié, le régime matrimonial et, selon la situation, une donation entre époux peuvent modifier la protection du survivant.
Sur le plan fiscal, les abattements dépendent du lien de parenté et les donations antérieures peuvent influencer le calcul. Le calendrier compte, mais il ne faut pas transmettre dans la précipitation pour profiter d’un avantage supposé. Demandez une simulation qui distingue les droits, les frais d’acte et les conséquences civiles.
Enfin, relisez les clauses bénéficiaires de vos assurances-vie après une séparation, un remariage ou une naissance. Une clause ancienne peut ne plus correspondre à vos intentions. Son articulation avec le reste du patrimoine mérite une vérification, notamment lorsque vous souhaitez avantager une personne en particulier.
Préparer un rendez-vous utile avec les professionnels à Toulouse
Le notaire est l’interlocuteur central pour sécuriser une donation immobilière, établir une donation-partage et vérifier les droits des héritiers. Selon la complexité du dossier, un avocat fiscaliste, un expert-comptable ou un conseiller en gestion de patrimoine peut compléter son intervention, notamment en présence d’une entreprise ou de biens à l’étranger.
Pour obtenir des propositions concrètes, préparez un dossier comprenant :
- Les informations sur votre situation familiale et votre régime matrimonial.
- Les titres de propriété, estimations immobilières et capitaux restant dus.
- Les relevés d’épargne et les caractéristiques des contrats d’assurance-vie.
- Les donations déjà réalisées, les testaments et les actes existants.
- Un budget personnel et vos objectifs classés par ordre d’importance.
Demandez ensuite une comparaison écrite entre le maintien de la situation actuelle et les solutions envisagées. Elle doit préciser les coûts immédiats, les revenus conservés, les effets au décès et les contraintes de gestion. Pour chaque intervenant, faites préciser la mission, les honoraires et les éventuelles commissions liées aux produits proposés.
La bonne décision n’est pas nécessairement de transmettre davantage dès maintenant. Elle consiste à donner ce qui peut l’être, protéger ce qui doit rester disponible et laisser des règles compréhensibles à vos proches. Réexaminez cette organisation lors des changements importants de votre vie familiale ou patrimoniale.

Partager cet article
Articles qui pourraient vous intéresser :
 Nue-propriété : pas de loyers, décote et pleine propriété, est-ce le bon choix ?
 Stratégie patrimoniale : le bilan à faire avant de placer le moindre euro
 Donations et frais de notaire : aucun droit à payer ne signifie pas zéro frais
 Honoraires du notaire en succession : ne confondez pas frais d’actes et impôts