Taux de la flat tax en 2026 : 31,4 %, mais pas sur tous les placements
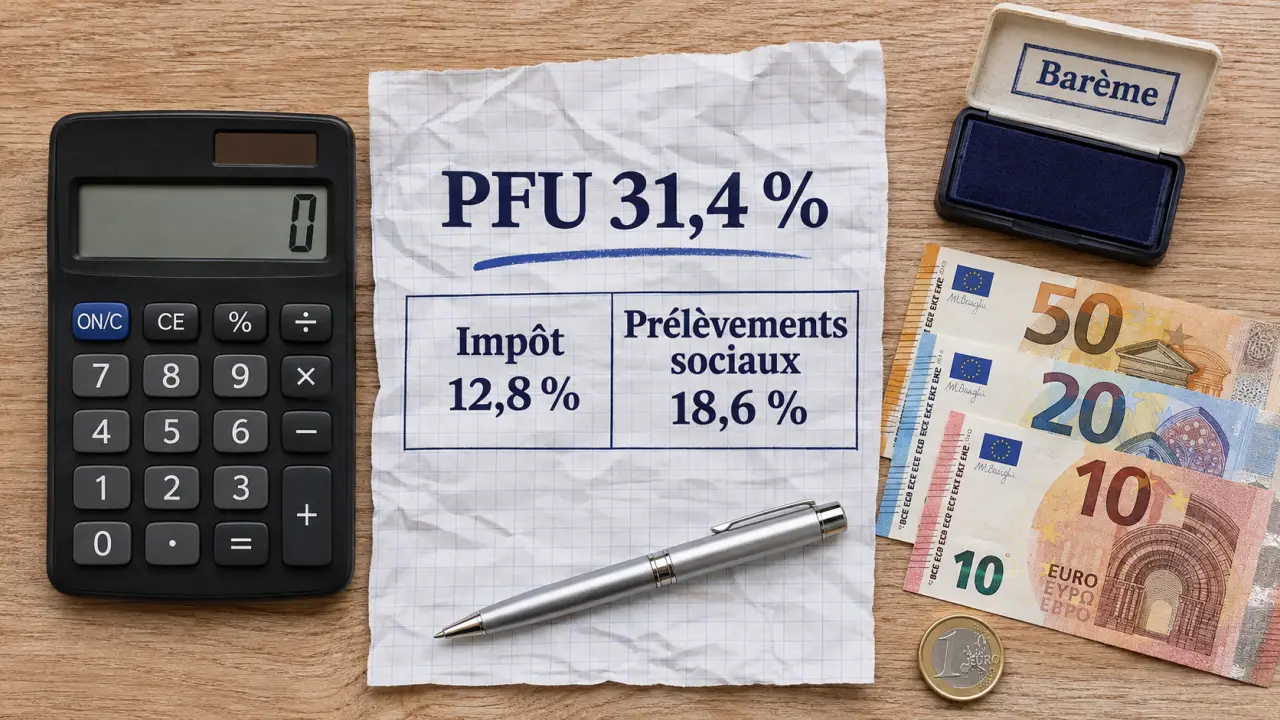
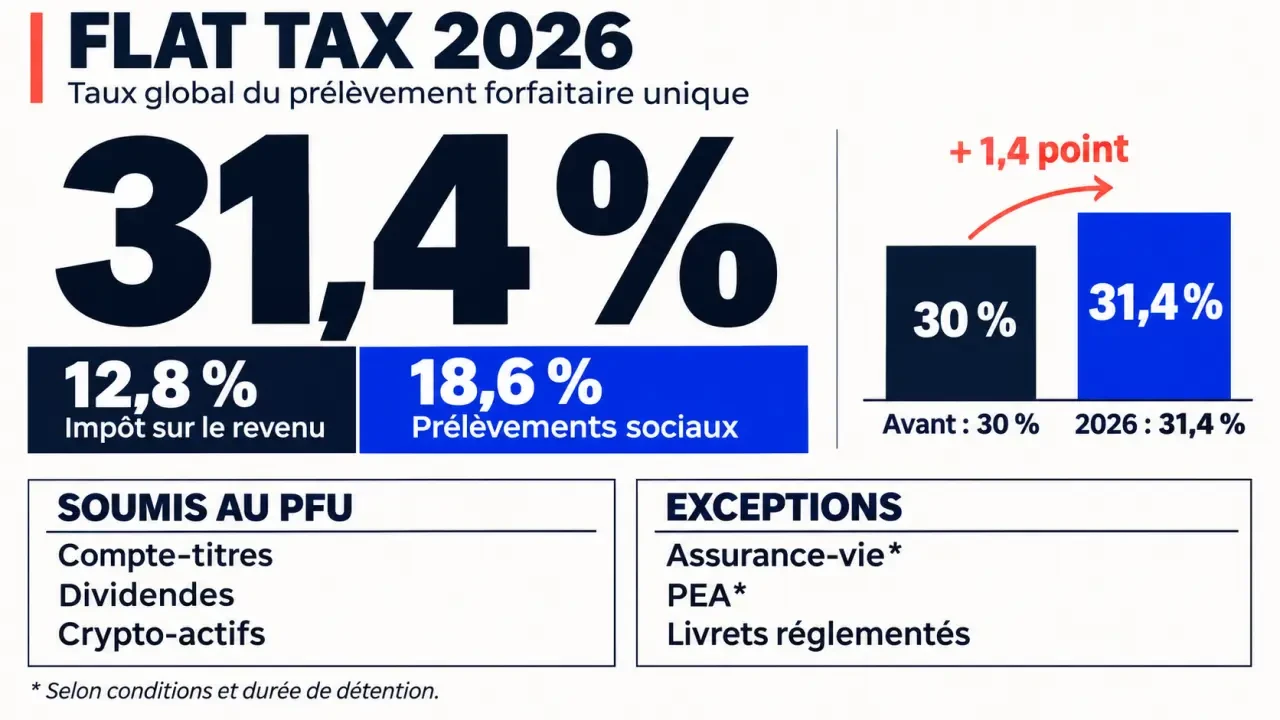
Le taux de la flat tax en 2026 atteint 31,4 % pour les revenus concernés : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La hausse ne touche toutefois pas uniformément toute l’épargne. Pour calculer votre montant net, il faut identifier le placement, la nature du gain et sa date d’imposition.
31,4 % : ce qui augmente et ce qui reste inchangé
Le prélèvement forfaitaire unique, ou PFU, réunit deux prélèvements. Sa composante d’impôt sur le revenu reste fixée à 12,8 %. L’augmentation vient de la CSG : sa hausse de 1,4 point porte les prélèvements sociaux de 17,2 % à 18,6 % sur les revenus concernés.
| Composante | Ancien taux | Taux applicable en 2026 aux revenus concernés |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Total | 30 % | 31,4 % |
Le PFU s’applique par défaut à de nombreux revenus du capital des particuliers fiscalement domiciliés en France. Ce taux global ne constitue cependant pas toujours un plafond : des contributions additionnelles peuvent concerner les foyers à hauts revenus.
Le calendrier dépend du mode de prélèvement
Pour les produits de placement prélevés lors du versement, notamment les intérêts et dividendes concernés, le nouveau taux s’applique à compter du 1er janvier 2026. Pour les revenus du patrimoine imposés par voie de rôle, c’est-à-dire au moyen de l’avis d’impôt, la hausse peut également concerner des gains réalisés en 2025 et déclarés en 2026, notamment certaines plus-values mobilières. Il ne faut donc pas déduire le taux applicable de la seule année du versement de l’impôt.
Compte-titres, assurance-vie, PEA : identifier le bon régime
Le support de détention compte autant que le revenu. Une plus-value sur un compte-titres ordinaire ne suit pas nécessairement les mêmes règles qu’un gain réalisé dans un PEA. De même, le taux de 31,4 % ne s’applique pas au capital retiré, mais au revenu ou au gain imposable.
| Revenu ou placement | Traitement à retenir |
|---|---|
| Dividendes et intérêts fiscalisés | PFU de 31,4 % pour les revenus entrant dans le nouveau régime. |
| Plus-values d’actions et d’ETF sur compte-titres | PFU de 31,4 % sur la plus-value nette imposable, sauf option pour le barème. |
| Crypto-actifs détenus à titre privé | Taux global de 31,4 % pour les plus-values imposables relevant du régime des particuliers, avec des règles déclaratives propres. |
| Assurance-vie | Régime spécifique ; prélèvements sociaux maintenus à 17,2 % sur les produits concernés par cette exception. |
| PEA après cinq ans | Exonération d’impôt sur le revenu sous conditions ; prélèvements sociaux restant dus selon les règles applicables au plan. |
| Livret A, LDDS et LEP | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. |
Les exceptions ne se résument pas à un taux unique
En assurance-vie, seuls les gains compris dans un rachat sont imposables. Après huit ans, l’abattement annuel atteint 4 600 euros pour une personne seule ou 9 200 euros pour un couple soumis à imposition commune. Il concerne l’impôt sur le revenu, pas les prélèvements sociaux. Le taux d’IR peut être de 7,5 % pour certains produits, notamment selon le seuil de 150 000 euros de primes, soit 24,7 % avec les prélèvements sociaux, avant l’effet de l’abattement. D’autres produits restent à 12,8 % d’IR, soit 30 % au total.
Pour les PEL et CEL, la date d’ouverture et, selon le produit, son ancienneté déterminent la fiscalité. Certains PEL ouverts avant 2018 bénéficient ainsi d’une exonération d’IR limitée à douze ans. Quant aux revenus fonciers, ils ne relèvent pas du PFU : leur taxation doit être examinée séparément.
Du montant brut au net : trois calculs concrets
Pour un revenu intégralement soumis au taux de 31,4 %, le calcul est direct : impôt et prélèvements sociaux = base imposable × 0,314. Le montant net représente donc 68,6 % de cette base, hors frais et contributions additionnelles éventuelles.
PLF 2026 : comprendre la hausse des prélèvements sociaux à 18,60 % : Analyse de l’amendement prévoyant une hausse des prélèvements sociaux de 17,20 % à 18,60 % dès 2025.
| Base imposable | PFU à 31,4 % | Montant net | Surcoût par rapport à 30 % |
|---|---|---|---|
| 1 000 € | 314 € | 686 € | 14 € |
| 2 000 € | 628 € | 1 372 € | 28 € |
| 10 000 € | 3 140 € | 6 860 € | 140 € |
Pour une vente de titres, la base n’est pas le prix de vente : c’est la plus-value nette imposable. Les moins-values mobilières peuvent s’imputer sur les plus-values de même nature et, sous conditions, être reportées pendant dix ans. Elles ne viennent pas réduire les dividendes.
Pour éclairer votre relevé comme avec une lanterne, isolez trois colonnes : capital récupéré, gain taxable et impôt déjà prélevé. Un virement de 10 000 euros peut contenir principalement votre propre épargne, tandis qu’un dividende de même montant constitue un revenu brut. Cette séparation évite deux erreurs : taxer mentalement tout retrait et soustraire une seconde fois un acompte déjà payé.
Barème progressif : comparer le foyer entier, pas un seul dividende
L’option pour le barème progressif s’exerce par la case 2OP. Elle est globale pour les revenus et gains entrant dans son champ : vous ne pouvez pas choisir librement le PFU pour une ligne et le barème pour une autre. Les prélèvements sociaux restent dus.
Avec une tranche marginale de 0 % ou 11 %, le barème mérite généralement une simulation. Pour les dividendes éligibles, l’abattement de 40 % réduit la base soumise à l’impôt sur le revenu ; cet avantage n’existe pas au PFU. À une tranche de 30 %, l’impôt théorique sur ces dividendes représente ainsi 18 % du brut avant les autres effets fiscaux, contre 12,8 % au PFU.
À 41 % ou 45 %, le PFU est souvent plus favorable, mais la conclusion dépend de l’ensemble du dossier. La CSG partiellement déductible au barème, les abattements éventuels et les autres revenus doivent entrer dans la comparaison. Pour les crypto-actifs, l’option pour le barème suit des modalités propres : elle ne se confond pas avec la case 2OP.
Déclaration et dividendes de dirigeants : les vérifications décisives
Sur certains intérêts et dividendes, l’établissement payeur prélève un acompte d’IR de 12,8 %, sauf dispense sous conditions. Cet acompte n’est pas un second impôt : il s’impute lors de la liquidation définitive. Comparez l’imprimé fiscal unique, la déclaration préremplie et les montants réellement encaissés. Pour des dividendes étrangers, une retenue étrangère et un crédit d’impôt conventionnel peuvent aussi intervenir.
Pour un dirigeant, comparer salaire et dividendes exige davantage qu’une multiplication par 31,4 %. La rémunération peut être déductible du résultat de la société et ouvre des droits sociaux ; les dividendes sont distribués sur un bénéfice après impôt sur les sociétés.
Enfin, pour certains gérants majoritaires, la fraction des dividendes dépassant 10 % du capital social, des primes d’émission et des sommes en compte courant d’associé retenus selon les règles applicables peut relever des cotisations sociales. Le calcul standard du PFU ne suffit alors plus. Avant une distribution importante, une simulation intégrant fiscalité du foyer, coût pour la société et protection sociale permet un arbitrage réellement comparable.

- Taux de la flat tax en 2026 : 31,4 %, mais pas sur tous les placements - 22 novembre 2026
- Transmission de patrimoine à Toulouse : donner ses biens sans perdre ses revenus - 21 novembre 2026
- Déclarer une location meublée à l’année : du SIRET à la déclaration 2042-C-PRO - 20 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Pourquoi le droit fiscal immobilier complique une vente, une location ou une donation ?
 Fiscalité des SCPI étrangères : comment déclarer vos revenus et éviter la double imposition
 Défiscalisation dans l’ancien : quel dispositif choisir entre travaux, impôt et location ?
 Formulaire H1 et impôts locaux : les surfaces à vérifier avant de déclarer votre maison